
ABD’nin kamu borcu 10 yılda ikiye katlandı: 40,5 trilyon doları aştı
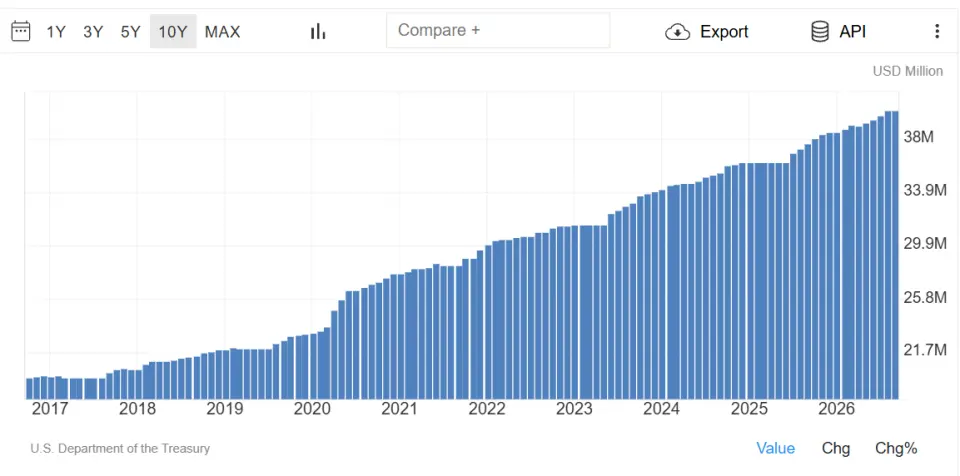
ABD’nin toplam federal borcu, 2016’da yaklaşık 20 trilyon dolar seviyesindeyken 2026 Kasım ayı itibarıyla 40,5 trilyon dolara yükseldi. Borç stokundaki büyümede pandemi dönemindeki olağanüstü harcamaların yanı sıra devam eden bütçe açıkları ve yükselen faiz maliyetleri etkili oldu.
 Feriha Bahçuvan



Ekonomi haberleri
Dünyanın en büyük ekonomisi ABD, kamu borcundaki hızlı artışla yeniden gündemde. ABD Hazinesi’nin yayımladığı verilere göre federal hükümetin toplam borç yükümlülükleri 4 Kasım 2026 itibarıyla 40 trilyon 550 milyar dolara ulaştı.
2016 yılı sonunda yaklaşık 19,98 trilyon dolar olan borç, böylece 10 yılda yaklaşık 20,57 trilyon dolar arttı. Başka bir ifadeyle ABD’nin kamu borcu bu dönemde yüzde 103 civarında büyüyerek iki katından fazla seviyeye çıktı.
Borçtaki yükseliş yalnızca pandemi dönemine özgü kalmadı. 2020 yılında yaşanan sert artışın ardından borç stoku, sonraki yıllarda da büyümeye devam etti.
ABD’nin borcu hangi yıllarda hızlandı
Son 10 yıllık veriler incelendiğinde en dikkat çekici artış 2020 yılında yaşandı. 2019 sonunda 23,20 trilyon dolar olan toplam borç, 2020 sonunda 27,75 trilyon dolara yükseldi. Böylece tek bir yıldaki artış yaklaşık 4,55 trilyon dolara ulaştı.
Covid-19 salgını sırasında ekonomiyi desteklemek amacıyla uygulanan teşvik paketleri, işletmelere ve hane halklarına yönelik yardımlar ile sağlık harcamaları bütçe açığının büyümesinde etkili oldu.
Pandemi sonrasında da borç artışı sürdü. 2023 yılında 34 trilyon dolar sınırı aşılırken, 2025 sonunda toplam borç 38,51 trilyon dolara çıktı. ABD, 2026 yılında ise 40 trilyon dolar eşiğini geride bıraktı.
ABD kamu borcu neden yükseliyor
Federal borç stokundaki artışın temelinde, hükümet harcamalarının vergi gelirlerini aşması bulunuyor. Aradaki fark bütçe açığı oluştururken, bu açığın finansmanı için Hazine tahvil, bono ve diğer borçlanma araçları ihraç ediyor.
Borç artışını besleyen başlıca unsurlar şöyle sıralanıyor:
-
Bütçe açıkları: Federal hükümetin gelirlerinden daha fazla harcama yapması, yeni borçlanma ihtiyacını artırıyor.
-
Sosyal güvenlik ve sağlık harcamaları: Emeklilik, Medicare ve Medicaid gibi büyük kamu programları bütçe üzerinde önemli yük oluşturuyor.
-
Savunma ve kamu harcamaları: Askerî harcamalar, kamu hizmetleri ve diğer federal programlar bütçenin önemli kalemleri arasında yer alıyor.
-
Faiz ödemeleri: Önceki yıllarda biriken borçların faiz maliyeti, yeni bütçe harcamalarını artırıyor.
-
Ekonomik krizler ve teşvik paketleri: 2008 finansal krizi ve Covid-19 salgını gibi dönemlerde uygulanan destek programları borçlanmayı hızlandırıyor.
Faiz giderleri ABD bütçesinde giderek daha fazla yer tutuyor
Borç stokunun büyümesi kadar bu borcun finansman maliyeti de önem taşıyor. Faiz oranlarının yükseldiği dönemlerde Hazine'nin yeni ihraç ettiği borçlanma araçlarının maliyeti artarken, vadesi gelen borçların yenilenmesi de bütçe üzerindeki baskıyı artırabiliyor.
ABD Kongre Bütçe Ofisi'nin (CBO) Şubat 2026 tarihli 2026–2036 bütçe görünümünde, federal bütçe açıklarının 2026–2036 döneminin her yılında gayrisafi yurt içi hasılanın en az yüzde 5,6'sı düzeyinde olacağı öngörülüyor. Aynı projeksiyonda net faiz giderlerinin de her yıl GSYH'nin yüzde 3,2'sini aşması bekleniyor.
Bu görünüm, borç stokunun yalnızca geçmiş açıkların birikiminden ibaret olmadığını; gelecekteki faiz ödemelerinin de yeni bütçe açıkları üzerinde baskı yaratabileceğini gösteriyor.
40 trilyon dolarlık borç küresel piyasalar için ne anlama geliyor
ABD kamu borcundaki yükseliş, yalnızca Amerikan ekonomisini ilgilendirmiyor. ABD Hazine tahvilleri küresel finans sisteminde önemli bir referans varlık olarak kabul ediliyor. Bu nedenle ABD'nin borçlanma ihtiyacı ve tahvil piyasasındaki gelişmeler, dünya genelinde faiz oranları ve yatırım kararları üzerinde etkili olabiliyor.
Borçlanma ihtiyacının artması, Hazine'nin daha fazla tahvil ihraç etmesine neden olabilir. Piyasanın bu tahvilleri hangi faiz oranından satın almak istediği ise uzun vadeli ABD tahvil getirileri açısından önem taşıyor.
ABD tahvil faizlerinde yaşanabilecek yükselişler, gelişmekte olan ülkelere yönelik sermaye akımlarını da etkileyebilir. Yatırımcıların daha yüksek getiri sunan ABD tahvillerine yönelmesi, gelişmekte olan piyasalarda finansman koşullarını zorlaştırabilir.
Türkiye gibi dış finansman ihtiyacı bulunan ülkeler açısından ABD tahvil faizleri, doların seyri ve küresel risk iştahı yakından takip edilen göstergeler arasında yer alıyor.
ABD borçlanmasında kritik soru: Artış sürdürülebilir mi
ABD dolarının uluslararası rezerv para birimi olması ve Hazine tahvillerinin küresel piyasalardaki güçlü konumu, ülkenin yüksek miktarda borçlanabilmesini sağlayan önemli unsurlar arasında bulunuyor. Ancak bu durum borç artışının maliyetsiz olduğu anlamına gelmiyor.
Borç stokunun ekonomik büyümeden daha hızlı artması, faiz ödemelerinin bütçedeki payının yükselmesi ve bütçe açıklarının kalıcı hale gelmesi uzun vadeli mali sürdürülebilirlik tartışmalarını güçlendiriyor.
Önümüzdeki dönemde ABD ekonomisi açısından en önemli başlıklardan biri, bütçe açıklarının kontrol altına alınıp alınamayacağı ve artan faiz giderlerinin kamu harcamaları üzerindeki etkisi olacak.
ABD kamu borcunun son 10 yıllık seyri
Aşağıdaki grafik, her yılın sonunda kaydedilen toplam borcu; 2026 içinse 4 Kasım tarihli güncel tutarı gösteriyor. Rakamlar nominal dolar cinsindendir, enflasyondan arındırılmamıştır.
Trilyon ABD doları. 2016–2025 yıl sonu; 2026 verisi 4 Kasım itibarıyla.
16 trilyon $24 trilyon $32 trilyon $40 trilyon $48 trilyon $2016201820192021202320242026 (4 Kasım)
|
Yıl |
Toplam borç |
|---|---|
|
2016 |
19,98 trilyon $ |
|
2017 |
20,49 trilyon $ |
|
2018 |
21,97 trilyon $ |
|
2019 |
23,20 trilyon $ |
|
2020 |
27,75 trilyon $ |
|
2021 |
29,62 trilyon $ |
|
2022 |
31,42 trilyon $ |
|
2023 |
34,00 trilyon $ |
|
2024 |
36,22 trilyon $ |
|
2025 |
38,51 trilyon $ |
|
2026 (4 Kasım) |
40,55 trilyon $ |
Kaynak: ABD Hazinesi'nin Debt to the Penny verileri üzerinden derlenen yıllık değerler.


