Tüpraş 2026 Rafineri Marjı Beklentisini 22 Dolara Çıkardı!
Tüpraş 2026 Rafineri Marjı Beklentisini 22 Dolara Çıkardı! Gedik Yatırım, Tüpraş’ın 2026 Yılı Üçüncü Çeyreğinde FAVÖK’ünü Yıllık %245,66 Artırarak 88,7 Milyar TL’ye, Net Kârını İse 68,7 Milyar TL’ye Yükselttiğini Ve Yönetimin Net Rafineri Marjı Beklentisini 20-22 Dolar/Varil Aralığına Çıkardığını Belirtirken, TUPRS İçin 501 TL Hedef Fiyatını Ve Endekse Paralel Getiri Tavsiyesini Korudu. Detaylar Haberimizin Devamında...
 Büşra Bulut
Yayınlama Tarihi: 09.11.2026 17:30
—
Son Güncelleme: 09.11.2026 17:30
Tüpraş 2026 Rafineri Marjı Beklentisini 22 Dolara Çıkardı! Gedik Yatırım, Tüpraş’ın 2026 Yılı Üçüncü Çeyreğinde FAVÖK’ünü Yıllık %245,66 Artırarak 88,7 Milyar TL’ye, Net Kârını İse 68,7 Milyar TL’ye Yükselttiğini Ve Yönetimin Net Rafineri Marjı Beklentisini 20-22 Dolar/Varil Aralığına Çıkardığını Belirtirken, TUPRS İçin 501 TL Hedef Fiyatını Ve Endekse Paralel Getiri Tavsiyesini Korudu. Detaylar Haberimizin Devamında...
Gedik Yatırım, TUPRS - Tüpraş için hedef fiyatını 501 TL, tavsiyesini Endekse Paralel Getiri olarak korudu.
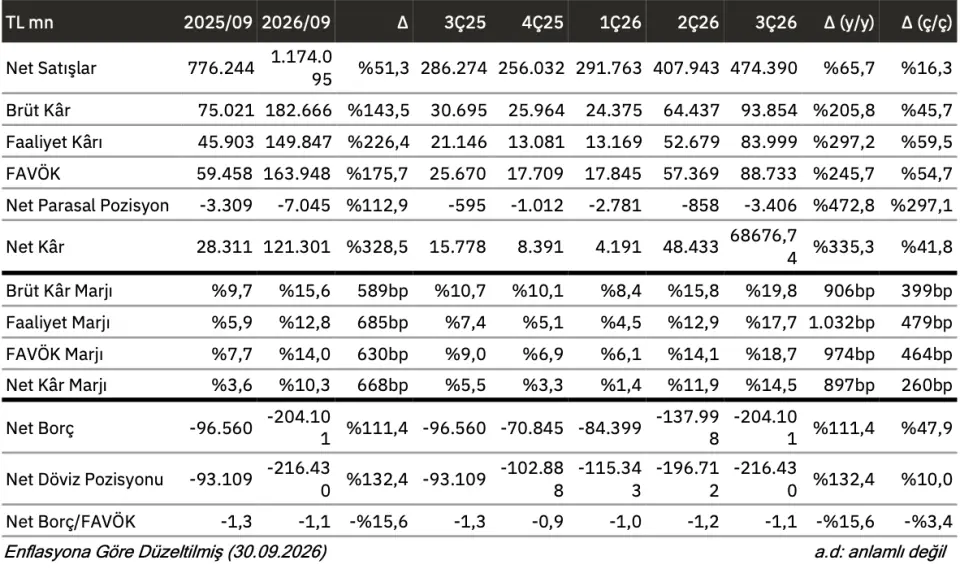
Tüpraş’ın 3Ç26 sonuçları, beklentilerin üzerinde operasyonel kâr ve net finansal gelir desteğiyle sınırlı pozitif değerlendiriliyor. Net satışlar üçüncü çeyrekte yıllık %65,71 artışla 474.390 milyon TL’ye, ilk dokuz ayda ise %51,25 artışla 1.174.095 milyon TL’ye ulaştı. FAVÖK üçüncü çeyrekte %245,66 artışla 88.733 milyon TL olurken, ilk dokuz ayda %175,74 artışla 163.948 milyon TL seviyesinde gerçekleşti. Üçüncü çeyrek FAVÖK marjı %18,7’ye, ilk dokuz ay FAVÖK marjı %14,0’e yükseldi.
Net kâr üçüncü çeyrekte %335,28 artışla 68.676,74 milyon TL’ye, ilk dokuz ayda %328,46 artışla 121.301 milyon TL’ye çıktı. Gelirler konsensüsün %10, FAVÖK ise %4 üzerinde gerçekleşti. Net finansal gelir 9,4 milyar TL’ye yükselerek daha yüksek net parasal zararı fazlasıyla telafi etti. Operasyonel performans, üçüncü çeyrekte 36,3 USD/varil seviyesine ulaşan net rafineri marjı ve %106 kapasite kullanım oranıyla desteklendi.
Tüpraş üçüncü çeyrekte 1,3 milyar USD serbest nakit akışı yarattı ve net nakdini haziran sonundaki 138,0 milyar TL’den eylül sonunda 204,1 milyar TL’ye yükseltti. Yönetim, 2026 net rafineri marjı beklentisini 13–15 USD/varil seviyesinden 20–22 USD/varil seviyesine çıkardı; üretim, satış, kapasite kullanım oranı ve yatırım harcaması hedeflerini yaklaşık 29 milyon ton, 30 milyon ton, %95–100 ve 700 milyon USD olarak korudu. Dokuz aylık ortalama rafineri marjının 23,0 USD/varil olması, dördüncü çeyrekte bir miktar normalleşme beklentisine işaret ediyor.
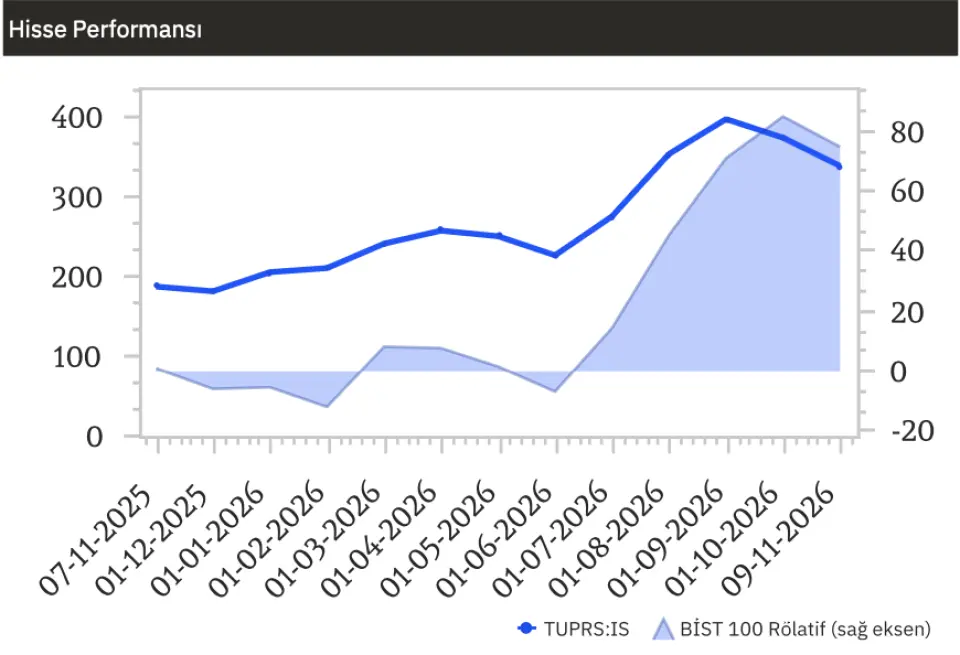
Gedik Yatırım, sonuçları ve beklenti artışını sınırlı pozitif değerlendirerek hisse başına 501,00 TL hedef fiyatını ve Endekse Paralel Getiri tavsiyesini koruyor. Mevcut 337,50 TL fiyat üzerinden potansiyel getiri %48,44 olarak belirtiliyor. Dokuz aylık dönemde 21,3 milyon ton üretim, 24,0 milyon ton satış, %98,8 kapasite kullanım oranı ve 532 milyon USD yatırım harcaması gerçekleştirildi. Rafineri marjlarının dördüncü çeyrekte normalleşmesi, güçlü üçüncü çeyrek performansı sonrasındaki temel dengeleyici unsur olarak öne çıkıyor.
Gedik Yatırım, TUPRS - Tüpraş için hedef fiyatını 501 TL, tavsiyesini Endekse Paralel Getiri olarak korudu.
Tüpraş’ın 3Ç26 sonuçları, beklentilerin üzerinde operasyonel kâr ve net finansal gelir desteğiyle sınırlı pozitif değerlendiriliyor. Net satışlar üçüncü çeyrekte yıllık %65,71 artışla 474.390 milyon TL’ye, ilk dokuz ayda ise %51,25 artışla 1.174.095 milyon TL’ye ulaştı. FAVÖK üçüncü çeyrekte %245,66 artışla 88.733 milyon TL olurken, ilk dokuz ayda %175,74 artışla 163.948 milyon TL seviyesinde gerçekleşti. Üçüncü çeyrek FAVÖK marjı %18,7’ye, ilk dokuz ay FAVÖK marjı %14,0’e yükseldi.
Net kâr üçüncü çeyrekte %335,28 artışla 68.676,74 milyon TL’ye, ilk dokuz ayda %328,46 artışla 121.301 milyon TL’ye çıktı. Gelirler konsensüsün %10, FAVÖK ise %4 üzerinde gerçekleşti. Net finansal gelir 9,4 milyar TL’ye yükselerek daha yüksek net parasal zararı fazlasıyla telafi etti. Operasyonel performans, üçüncü çeyrekte 36,3 USD/varil seviyesine ulaşan net rafineri marjı ve %106 kapasite kullanım oranıyla desteklendi.
Tüpraş üçüncü çeyrekte 1,3 milyar USD serbest nakit akışı yarattı ve net nakdini haziran sonundaki 138,0 milyar TL’den eylül sonunda 204,1 milyar TL’ye yükseltti. Yönetim, 2026 net rafineri marjı beklentisini 13–15 USD/varil seviyesinden 20–22 USD/varil seviyesine çıkardı; üretim, satış, kapasite kullanım oranı ve yatırım harcaması hedeflerini yaklaşık 29 milyon ton, 30 milyon ton, %95–100 ve 700 milyon USD olarak korudu. Dokuz aylık ortalama rafineri marjının 23,0 USD/varil olması, dördüncü çeyrekte bir miktar normalleşme beklentisine işaret ediyor.
Gedik Yatırım, sonuçları ve beklenti artışını sınırlı pozitif değerlendirerek hisse başına 501,00 TL hedef fiyatını ve Endekse Paralel Getiri tavsiyesini koruyor. Mevcut 337,50 TL fiyat üzerinden potansiyel getiri %48,44 olarak belirtiliyor. Dokuz aylık dönemde 21,3 milyon ton üretim, 24,0 milyon ton satış, %98,8 kapasite kullanım oranı ve 532 milyon USD yatırım harcaması gerçekleştirildi. Rafineri marjlarının dördüncü çeyrekte normalleşmesi, güçlü üçüncü çeyrek performansı sonrasındaki temel dengeleyici unsur olarak öne çıkıyor.


