
BRISA İçin Hedef Fiyat 109,90 TL! TUT Tavsiyesi Korundu!
BRISA İçin Hedef Fiyat 109,90 TL! TUT Tavsiyesi Korundu! Deniz Yatırım, Brisa için 109,90 TL hedef fiyat ve TUT tavsiyesini korudu. Raporda güçlü operasyonel görünüm öne çıkarken, finansman giderleri ve yatırımcı iştahındaki zayıflığın hissede baskı oluşturduğu belirtildi. Detaylar Haberimizde...
 Büşra Bulut
Yayınlama Tarihi: 29.06.2026 18:00
—
Son Güncelleme: 29.06.2026 18:00



BRISA İçin Hedef Fiyat 109,90 TL! TUT Tavsiyesi Korundu! Deniz Yatırım, Brisa için 109,90 TL hedef fiyat ve TUT tavsiyesini korudu. Raporda güçlü operasyonel görünüm öne çıkarken, finansman giderleri ve yatırımcı iştahındaki zayıflığın hissede baskı oluşturduğu belirtildi. Detaylar Haberimizde...
Deniz Yatırım, BRISA - Brisa Lastik için 109,90 TL hedef fiyat ile TUT tavsiyesini sürdürdü.
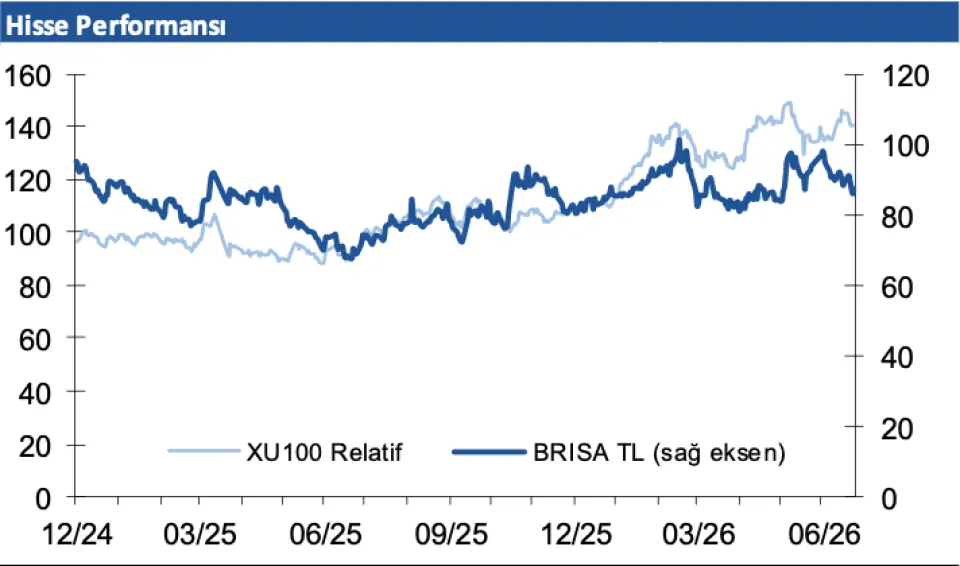
Deniz Yatırım, Brisa Bridgestone için 12 aylık hedef fiyatını 109,90 TL olarak korurken tavsiyesini TUT yönünde sürdürdü. Raporda ana görüş, operasyonların dirençli kalmasının önemli olduğu ancak hisseye ve sektöre yönelik yatırımcı iştahını baskılayan gelişmelerin de göz ardı edilmediği şeklinde özetlendi. Mevcut fiyat 87.30 TL seviyesindeyken rapor, yaklaşık %26 getiri potansiyeli işaret etti. Kurum, hissede özellikle 2026 tahminlerine göre 4,7x FD/FAVÖK çarpanı görüldüğünü ve yıl başından bu yana hissenin BIST 100 endeksinin %20 gerisinde kaldığını belirtti.
Şirketin 1Ç26 döneminde satış gelirleri yıllık %12 artışla 11.978 milyon TL’ye yükselirken, yurt içi toplam satış hacmi yenileme segmentindeki %48 artışın etkisiyle toplamda %27 arttı. OE segmenti %34 daralsa da toplam içindeki payının daha sınırlı olması nedeniyle bu büyümeyi baskılamadı. İhracat tarafında Bridgestone lastikleri tonaj bazında %16 artarken Lassa lastikleri %8 daraldı ve toplam ihracat tonajında %2 düşüş görüldü. HRD segmentine yönelimin ve yurt dışı satışların enflasyon muhasebesi etkisinin fiyatlama üzerinde karşıt yönlü etkiler yarattığı ifade edildi.
1Ç26’da FAVÖK yıllık %53 artışla 1.738 milyon TL’ye ulaşırken FAVÖK marjı 3,9 puan artışla %14,5 oldu. Artan üretim hacmi ve ürün miksinde HRD payının yükselmesi brüt kâr marjını 2,6 puan destekledi, faaliyet giderlerinin satışlara oranı da 2,2 puan geriledi. Buna karşın şirket 1Ç26’da 28 milyon TL net kar açıklarken net finansman gideri 1.378 milyon TL ile kârlılığı baskılamayı sürdürdü. Raporda net borç/FAVÖK oranının 0.9x ile yönetilebilir seviyede olduğu, ancak finansman giderlerinin yıl boyunca net kâr üzerinde baskı yaratabileceği vurgulandı.
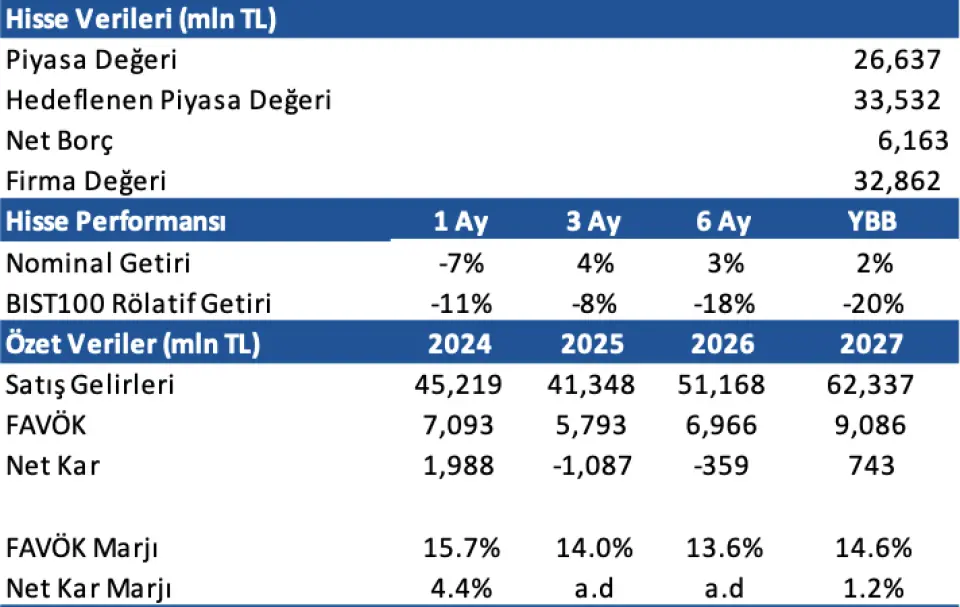
Kurum, şirketin 2026 yılı için tonaj bazında lastik hacminde düşük tek haneli artış, yatay hasılat, brüt kâr marjında düşük tek haneli düşüş ve faaliyet giderlerinde orta tek haneli düşüş beklediğini aktardı. Deniz Yatırım kendi tahmininde 2026 yılında 51.168 milyon TL satış geliri, 6.966 milyon TL FAVÖK ve regülatör kuruluş tarafından verilen ceza nedeniyle 359 milyon TL net zarar öngördü. Ayrıca Orta Doğu’daki jeopolitik gelişmelerin kauçuk, çelik ve Brent petrol fiyatlarını yukarı taşıdığı, buna karşın hisse fiyatlamasında son dönemde bir toparlanma eğilimi görülse de Rekabet Kurumu kararı nedeniyle baskının sürdüğü belirtildi. Sonuç olarak rapor, premium ürün karması ve HRD segmentindeki güçlenmeyi olumlu görse de hammadde maliyetleri, zayıf yatırımcı iştahı ve net zarar beklentisi nedeniyle TUT görüşünü korudu.
Deniz Yatırım, BRISA - Brisa Lastik için 109,90 TL hedef fiyat ile TUT tavsiyesini sürdürdü.
Deniz Yatırım, Brisa Bridgestone için 12 aylık hedef fiyatını 109,90 TL olarak korurken tavsiyesini TUT yönünde sürdürdü. Raporda ana görüş, operasyonların dirençli kalmasının önemli olduğu ancak hisseye ve sektöre yönelik yatırımcı iştahını baskılayan gelişmelerin de göz ardı edilmediği şeklinde özetlendi. Mevcut fiyat 87.30 TL seviyesindeyken rapor, yaklaşık %26 getiri potansiyeli işaret etti. Kurum, hissede özellikle 2026 tahminlerine göre 4,7x FD/FAVÖK çarpanı görüldüğünü ve yıl başından bu yana hissenin BIST 100 endeksinin %20 gerisinde kaldığını belirtti.
Şirketin 1Ç26 döneminde satış gelirleri yıllık %12 artışla 11.978 milyon TL’ye yükselirken, yurt içi toplam satış hacmi yenileme segmentindeki %48 artışın etkisiyle toplamda %27 arttı. OE segmenti %34 daralsa da toplam içindeki payının daha sınırlı olması nedeniyle bu büyümeyi baskılamadı. İhracat tarafında Bridgestone lastikleri tonaj bazında %16 artarken Lassa lastikleri %8 daraldı ve toplam ihracat tonajında %2 düşüş görüldü. HRD segmentine yönelimin ve yurt dışı satışların enflasyon muhasebesi etkisinin fiyatlama üzerinde karşıt yönlü etkiler yarattığı ifade edildi.
1Ç26’da FAVÖK yıllık %53 artışla 1.738 milyon TL’ye ulaşırken FAVÖK marjı 3,9 puan artışla %14,5 oldu. Artan üretim hacmi ve ürün miksinde HRD payının yükselmesi brüt kâr marjını 2,6 puan destekledi, faaliyet giderlerinin satışlara oranı da 2,2 puan geriledi. Buna karşın şirket 1Ç26’da 28 milyon TL net kar açıklarken net finansman gideri 1.378 milyon TL ile kârlılığı baskılamayı sürdürdü. Raporda net borç/FAVÖK oranının 0.9x ile yönetilebilir seviyede olduğu, ancak finansman giderlerinin yıl boyunca net kâr üzerinde baskı yaratabileceği vurgulandı.
Kurum, şirketin 2026 yılı için tonaj bazında lastik hacminde düşük tek haneli artış, yatay hasılat, brüt kâr marjında düşük tek haneli düşüş ve faaliyet giderlerinde orta tek haneli düşüş beklediğini aktardı. Deniz Yatırım kendi tahmininde 2026 yılında 51.168 milyon TL satış geliri, 6.966 milyon TL FAVÖK ve regülatör kuruluş tarafından verilen ceza nedeniyle 359 milyon TL net zarar öngördü. Ayrıca Orta Doğu’daki jeopolitik gelişmelerin kauçuk, çelik ve Brent petrol fiyatlarını yukarı taşıdığı, buna karşın hisse fiyatlamasında son dönemde bir toparlanma eğilimi görülse de Rekabet Kurumu kararı nedeniyle baskının sürdüğü belirtildi. Sonuç olarak rapor, premium ürün karması ve HRD segmentindeki güçlenmeyi olumlu görse de hammadde maliyetleri, zayıf yatırımcı iştahı ve net zarar beklentisi nedeniyle TUT görüşünü korudu.


