
EBEBK Ağustos’ta Hız Kesmiyor! Satış Adedi %23,8 Arttı!
EBEBK Ağustos’ta Hız Kesmiyor! Satış Adedi %23,8 Arttı! Deniz Yatırım, EBEBK’nin Ağustos 2026’da satılan ürün adetinin yıllık bazda %23,8 artarak 10,7 milyona ulaşmasını sınırlı olumlu değerlendirirken, güçlü satış hacmi büyümesinin şirketin dönem finansallarını destekleyebileceğine dikkat çekti. İşte Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 08.09.2026 17:30
—
Son Güncelleme: 08.09.2026 17:30



EBEBK Ağustos’ta Hız Kesmiyor! Satış Adedi %23,8 Arttı! Deniz Yatırım, EBEBK’nin Ağustos 2026’da satılan ürün adetinin yıllık bazda %23,8 artarak 10,7 milyona ulaşmasını sınırlı olumlu değerlendirirken, güçlü satış hacmi büyümesinin şirketin dönem finansallarını destekleyebileceğine dikkat çekti. İşte Detaylar...
EBEBK - Aylık satılan ürün adedi bildirimi Ağustos 2026: Deniz Yatırım, sınırlı olumlu olarak değerlendirdi!
EBEBK’nin satış adetleri güçlü büyümesini sürdürürken Ağustos 2026’da yıllık bazda %23.8 artışla 10.737.113 adede ulaştı. İlk 8 aylık toplam satış adedi 82.546.307 seviyesine çıkarak geçen yılın aynı dönemindeki 67.876.582 adedin belirgin şekilde üzerine çıktı. Bu görünüm, ebebek’in mağaza ve e-ticaret kanalındaki hacim büyümesinin devam ettiğini gösteriyor.
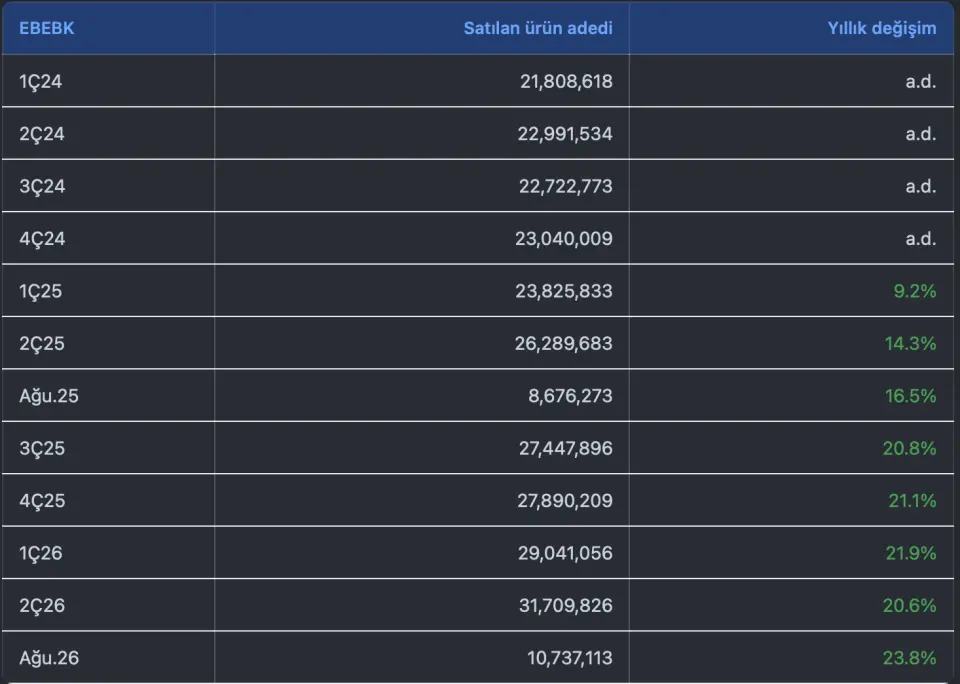
Hedef fiyat 99,00 TL, mevcut fiyat 80,65 TL ve öneri AL seviyesinde korunuyor. F/K 24.2, PD/DD 2.2, FD/FAVÖK 2.8 ve özsermaye karlılığı %9.3 olarak verilmiş. Analist, satış adedindeki güçlü ivmenin dönem finansallarına olumlu etkisini sınırlı olumlu olarak değerlendiriyor; ana katalizör satış hacmindeki büyüme olurken, yatırımcı açısından en kritik nokta bu ivmenin kârlılığa ne ölçüde yansıyacağıdır.
EBEBK - Aylık satılan ürün adedi bildirimi Ağustos 2026: Deniz Yatırım, sınırlı olumlu olarak değerlendirdi!
EBEBK’nin satış adetleri güçlü büyümesini sürdürürken Ağustos 2026’da yıllık bazda %23.8 artışla 10.737.113 adede ulaştı. İlk 8 aylık toplam satış adedi 82.546.307 seviyesine çıkarak geçen yılın aynı dönemindeki 67.876.582 adedin belirgin şekilde üzerine çıktı. Bu görünüm, ebebek’in mağaza ve e-ticaret kanalındaki hacim büyümesinin devam ettiğini gösteriyor.
Hedef fiyat 99,00 TL, mevcut fiyat 80,65 TL ve öneri AL seviyesinde korunuyor. F/K 24.2, PD/DD 2.2, FD/FAVÖK 2.8 ve özsermaye karlılığı %9.3 olarak verilmiş. Analist, satış adedindeki güçlü ivmenin dönem finansallarına olumlu etkisini sınırlı olumlu olarak değerlendiriyor; ana katalizör satış hacmindeki büyüme olurken, yatırımcı açısından en kritik nokta bu ivmenin kârlılığa ne ölçüde yansıyacağıdır.


