
Erdemir’in Hedef Fiyatı 42,80 TL’ye Yükseldi: Kâr Beklentiyi Aştı!
Erdemir’in Hedef Fiyatı 42,80 TL’ye Yükseldi: Kâr Beklentiyi Aştı! Garanti BBVA, Ereğli Demir Ve Çelik’in 2026 Yılı Üçüncü Çeyreğinde 2,21 Milyar TL Net Kâr Ve 9,94 Milyar TL FAVÖK İle Piyasa Beklentilerini Aştığını Belirtirken, Hisse İçin Hedef Fiyatını 39,80 TL’den 42,80 TL’ye Yükseltti Ve Endekse Paralel Getiri Tavsiyesini Korudu. İşte Tüm Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 24.10.2026 16:00
—
Son Güncelleme: 24.10.2026 16:00



Erdemir’in Hedef Fiyatı 42,80 TL’ye Yükseldi: Kâr Beklentiyi Aştı! Garanti BBVA, Ereğli Demir Ve Çelik’in 2026 Yılı Üçüncü Çeyreğinde 2,21 Milyar TL Net Kâr Ve 9,94 Milyar TL FAVÖK İle Piyasa Beklentilerini Aştığını Belirtirken, Hisse İçin Hedef Fiyatını 39,80 TL’den 42,80 TL’ye Yükseltti Ve Endekse Paralel Getiri Tavsiyesini Korudu. İşte Tüm Detaylar...
Garanti BBVA, EREGL - Ereğli Demir Ve Çelik için hedef fiyatını 39,8 TL'den 42,8 TL'ye yükseltti, tavsiyesini Endekse Paralel Getiri olarak korudu.
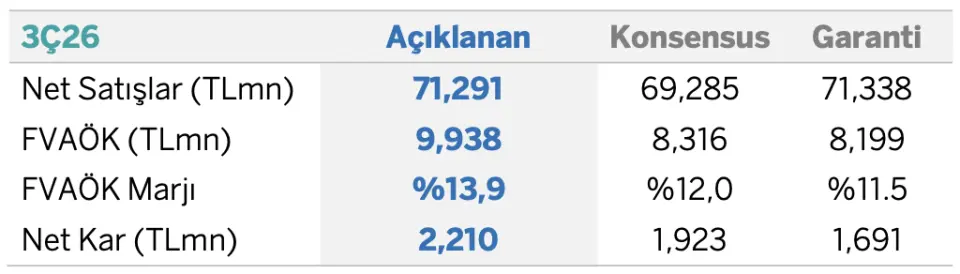
EREGL 3Ç26 döneminde piyasa beklentisinin üzerinde net kâr ve FAVÖK açıkladı. Net kâr 2.210 mn TL ile piyasa beklentisinin %15 üzerinde gerçekleşti. FAVÖK 9.938 mn TL seviyesinde oluşarak beklentiyi %19,5 aştı. FAVÖK marjı %13,9’a yükseldi ve çeyreklik bazda 3,7 puan arttı.
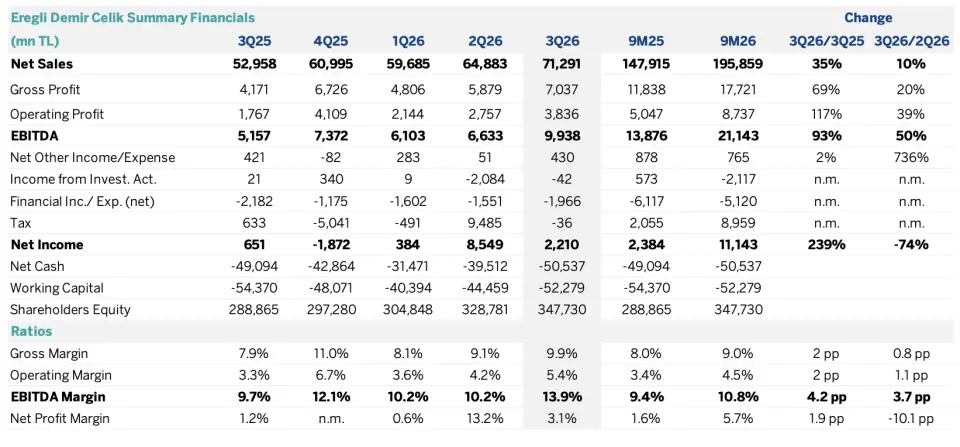
Şirketin 9A26 net kârı 11.143 mn TL’ye, 9A26 FAVÖK’ü 21.143 mn TL’ye ulaştı. 9A26 FAVÖK marjı %10,8 oldu ve önceki yıla göre yaklaşık 1,4 puan artış gösterdi. 3Ç26’da toplam satışlar 71.291 mn TL olarak gerçekleşti. Aynı dönemde 2,4 mn ton sıvı çelik üretimi, 2,16 mn ton çelik üretimi ve 2,15 mn ton çelik satışı yapıldı.
Ton başına FAVÖK 100 dolar seviyesine yükselirken, bunun yaklaşık 16 dolarlık kısmı madencilik faaliyetlerinden kaynaklanan stok değer düşüklüğü karşılığının geri eklenmesinden geldi. Bu etki hariç tutulduğunda ton başına FAVÖK yaklaşık 84 dolar olarak hesaplandı. Çeyreklik bazda net işletme sermayesi ihtiyacı 7.820 mn TL arttı. Net nakit değişimi -11.025 mn TL oldu ve net borç pozisyonu 50.537 mn TL seviyesine çıktı; net borç/FAVÖK oranı 1,54x olarak gerçekleşti.
Net kârın ve FAVÖK’ün beklentilerin üzerinde gelmesi sonuçların pozitif değerlendirilmesine yol açtı. Kurum, Erdemir için hedef fiyatını 42,8 TL’ye yükseltti ve tavsiyesini Endekse Paralel Getiri olarak korudu. Bilanço etkisinin pozitif olmasının beklendiği ifade edildi. Ana çıkarım, operasyonel kârlılıktaki güçlü toparlanmanın sürmesidir.
Garanti BBVA, EREGL - Ereğli Demir Ve Çelik için hedef fiyatını 39,8 TL'den 42,8 TL'ye yükseltti, tavsiyesini Endekse Paralel Getiri olarak korudu.
EREGL 3Ç26 döneminde piyasa beklentisinin üzerinde net kâr ve FAVÖK açıkladı. Net kâr 2.210 mn TL ile piyasa beklentisinin %15 üzerinde gerçekleşti. FAVÖK 9.938 mn TL seviyesinde oluşarak beklentiyi %19,5 aştı. FAVÖK marjı %13,9’a yükseldi ve çeyreklik bazda 3,7 puan arttı.
Şirketin 9A26 net kârı 11.143 mn TL’ye, 9A26 FAVÖK’ü 21.143 mn TL’ye ulaştı. 9A26 FAVÖK marjı %10,8 oldu ve önceki yıla göre yaklaşık 1,4 puan artış gösterdi. 3Ç26’da toplam satışlar 71.291 mn TL olarak gerçekleşti. Aynı dönemde 2,4 mn ton sıvı çelik üretimi, 2,16 mn ton çelik üretimi ve 2,15 mn ton çelik satışı yapıldı.
Ton başına FAVÖK 100 dolar seviyesine yükselirken, bunun yaklaşık 16 dolarlık kısmı madencilik faaliyetlerinden kaynaklanan stok değer düşüklüğü karşılığının geri eklenmesinden geldi. Bu etki hariç tutulduğunda ton başına FAVÖK yaklaşık 84 dolar olarak hesaplandı. Çeyreklik bazda net işletme sermayesi ihtiyacı 7.820 mn TL arttı. Net nakit değişimi -11.025 mn TL oldu ve net borç pozisyonu 50.537 mn TL seviyesine çıktı; net borç/FAVÖK oranı 1,54x olarak gerçekleşti.
Net kârın ve FAVÖK’ün beklentilerin üzerinde gelmesi sonuçların pozitif değerlendirilmesine yol açtı. Kurum, Erdemir için hedef fiyatını 42,8 TL’ye yükseltti ve tavsiyesini Endekse Paralel Getiri olarak korudu. Bilanço etkisinin pozitif olmasının beklendiği ifade edildi. Ana çıkarım, operasyonel kârlılıktaki güçlü toparlanmanın sürmesidir.


