EREGL Hedef Fiyatı Aracı Kurum Tarafından Yükseltildi!
Aracı kurum EREGL şirketinin finansallarını açıklamasının ardından hedef fiyatını yükselttiğini açıkladı.
 Ceyda Güven
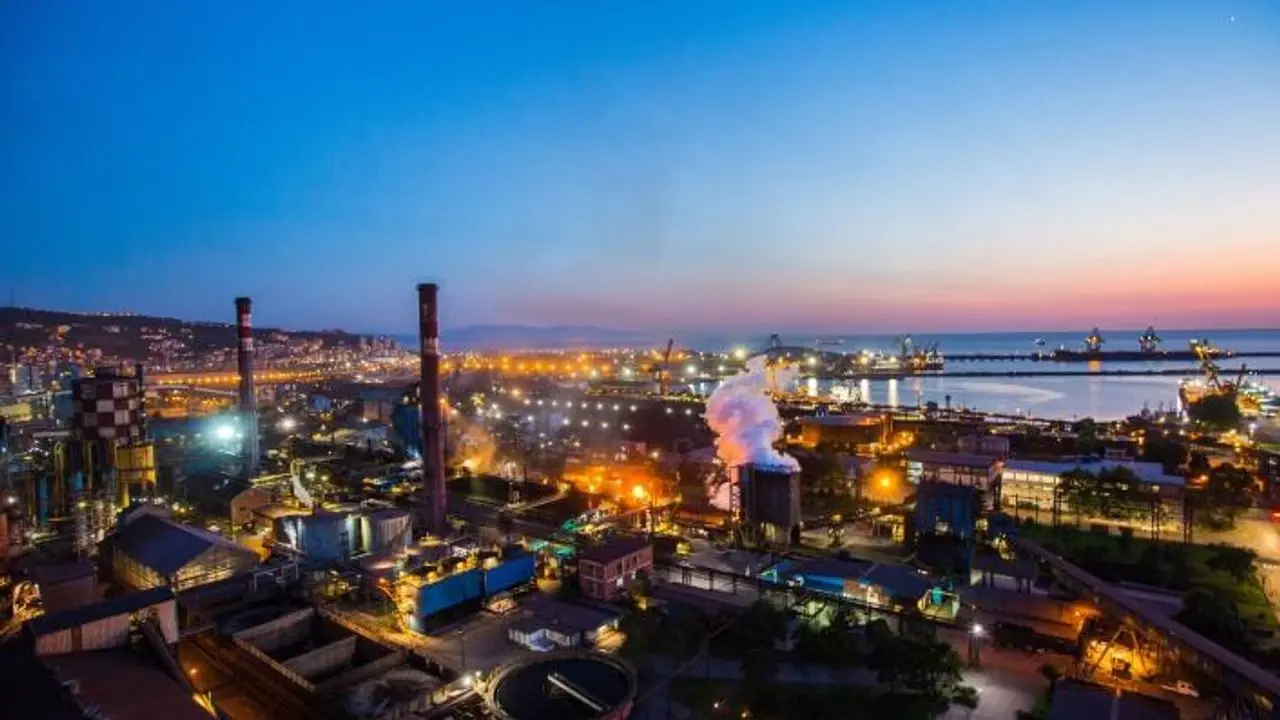
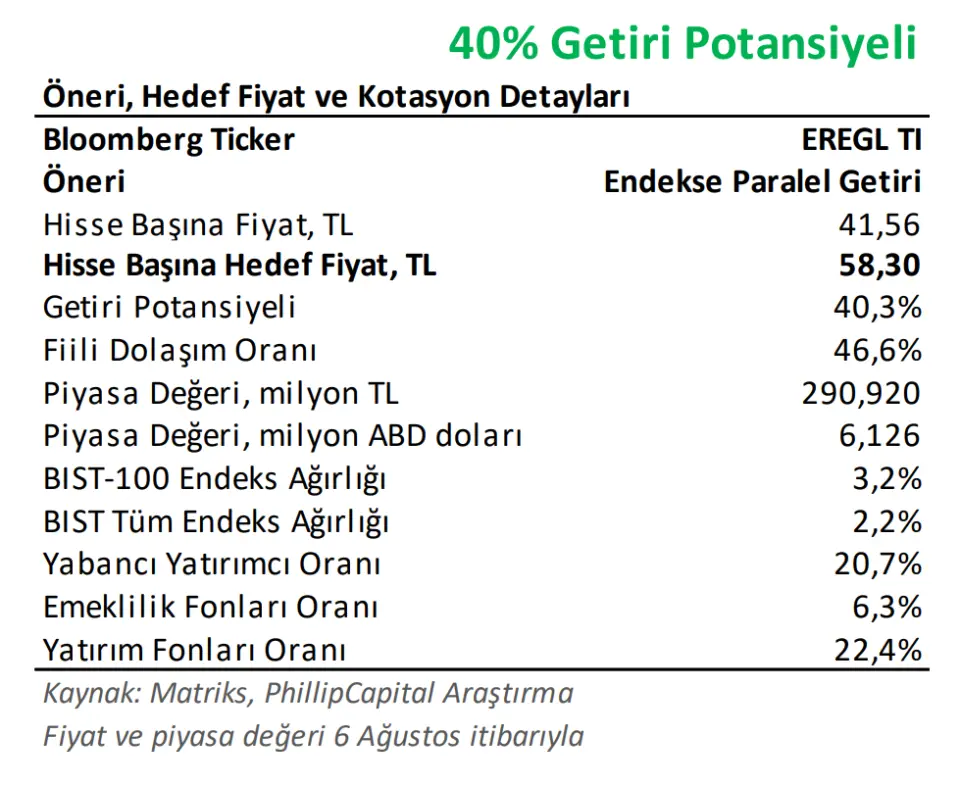
PhillipCapital, EREGL'nin 2026 yılı ikinci çeyrek finansal sonuçlarının ardından şirket için tahminlerini ve değerleme modelini güncelledi. Kurum, EREGL için daha önce 35,34 TL olan 12 aylık hedef fiyatını 58,30 TL’ye yükseltti. Tavsiye de “Endekse Paralel Getiri”den “Endeks Üzeri Getiri”ye çıkarıldı.
Raporda Ereğli hisselerinin 41,56 TL seviyesindeki fiyatına göre yaklaşık yüzde 40,3 getiri potansiyeli bulunduğu hesaplandı. Phillip Capital’in tahminlerine göre hisse 2026 yılı için 10,6 FD/FAVÖK çarpanıyla işlem görüyor.
EREGL, ikinci çeyrekte yıllık bazda yüzde 57 artışla 64,88 milyar TL ciro elde etti. FAVÖK yüzde 59 yükselerek 6,58 milyar TL’ye çıktı. Net kâr ise geçen yılın aynı dönemine göre yaklaşık 5,5 kat artarak 8,55 milyar TL oldu.
Şirketin cirosu 64,41 milyar TL seviyesindeki piyasa beklentisinin hafif üzerinde gerçekleşirken, FAVÖK 6,60 milyar TL’lik beklentiye yakın geldi. Net kâr ise 5,37 milyar TL olan piyasa tahmininin yaklaşık yüzde 59 üzerinde gerçekleşerek bilançonun öne çıkan kalemi oldu.
İkinci çeyrekte satış hacmi de güçlü seyrini sürdürdü. Erdemir’in satış hacmi yıllık yüzde 20 artarak 2,12 milyon tona ulaştı. Yılın ilk yarısında kapasite kullanım oranının yüzde 95’e yükselmesi, güçlü yurt içi talep ve yüksek sipariş bakiyesi satış performansını destekledi.
Phillip Capital, ilk çeyrekte yassı çelik fiyatlarında görülen artışın ve güçlü sipariş seviyelerinin ikinci çeyrek sonuçlarına olumlu yansıdığını belirtti. Mevcut sipariş bakiyesinin desteğiyle olumlu fiyatlama etkisinin üçüncü çeyrek finansallarında da devam etmesi bekleniyor.
İhracatın toplam satışlar içindeki payı ise ikinci çeyrekte yüzde 13,7’ye geriledi. Geçen yılın aynı döneminde bu oran yüzde 27,3 seviyesindeydi. Kurum, Avrupa’daki talep görünümü, kota uygulamaları ve Sınırda Karbon Düzenleme Mekanizması’nın etkisiyle ihracatın normalleşmesini beklerken, şirketin güçlü iç talep nedeniyle yurt içi pazara ağırlık verdiğine dikkat çekti.
Phillip Capital, güçlü ikinci çeyrek sonuçlarının ardından Erdemir için 58,30 TL hedef fiyat belirlerken, hissede yaklaşık yüzde 40 yükseliş potansiyeli öngördü.