Gedik Yatırım’dan Borsa Şirketleri İçin Kritik 3. Çeyrek Analizi
Gedik Yatırım, 2026 Yılı Üçüncü Çeyrek Finansal Sonuçlarına İlişkin Sektör Analizinde BİST-100 Şirketlerinin FAVÖK’ünün Yıllık %22, Net Kârının İse %10 Arttığını Belirtirken, Tüpraş, Aselsan Ve BİM’in Olumlu; Şişecam, Arçelik Ve Türkiye Sigorta’nın Zayıf Performanslarıyla Öne Çıktığını Değerlendirdi. İşte Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 16.11.2026 16:00
—
Son Güncelleme: 16.11.2026 16:00

Gedik Yatırım, 2026 Yılı Üçüncü Çeyrek Finansal Sonuçlarına İlişkin Sektör Analizinde BİST-100 Şirketlerinin FAVÖK’ünün Yıllık %22, Net Kârının İse %10 Arttığını Belirtirken, Tüpraş, Aselsan Ve BİM’in Olumlu; Şişecam, Arçelik Ve Türkiye Sigorta’nın Zayıf Performanslarıyla Öne Çıktığını Değerlendirdi. İşte Detaylar...
Gedik Yatırım, 3. Çeyrek 2026 Dönemine Dair Sektör Analizlerini Paylaştığı Değerlendirme Raporunu Yayınladı!
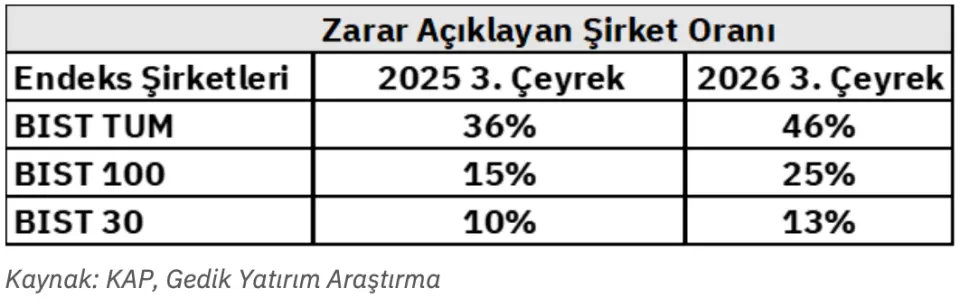
Üçüncü çeyrekte faaliyet kârlılığı güçlenirken net kâr performansı sektörler ve endeksler arasında belirgin biçimde ayrıştı. BİST Tüm’de bilanço açıklayan şirketlerin FAVÖK’ü yıllık %15 artarken net kârı %4 geriledi; BİST-100’de FAVÖK ve net kâr artışları sırasıyla %22 ve %10 oldu. Yüksek finansman maliyetleri, zayıf iç talep, TL’nin reel değerlenmesi ve Orta Doğu’daki savaşın enerji maliyetlerine etkisi temel baskı unsurları olarak öne çıktı.
Petrol ve gaz, GYO ve demir-çelik sektörleri net kâr büyümesinde öne çıkarken; cam, gıda üreticileri ve dayanıklı tüketim FAVÖK düşüşlerinde, sigorta, enerji-elektrik ve taahhüt ise net kâr düşüşlerinde ayrıştı. Bankacılıkta Garanti güçlü marj genişlemesi ve yaklaşık %27 yıllıklandırılmış öz kaynak kârlılığıyla olumlu ayrışırken, Akbank’ın swap maliyetlerine göre düzeltilmiş net faiz marjı 94 baz puan daraldı. Fonlama maliyetlerindeki gerilemenin yılın son çeyreğinde bankacılık ve borçlu şirketleri desteklemesi bekleniyor.
Tüpraş güçlü rafineri marjlarıyla, Aselsan %50,8 FAVÖK büyümesi ve %27,6 FAVÖK marjıyla, BİM reel satış büyümesi ve nakit üretimiyle, Medical Park %31,3 FAVÖK marjıyla, TAV ise %43,3 FAVÖK marjıyla olumlu öne çıktı. Enerjisa’nın operasyonel kârı yıllık %20, düzeltilmiş net kârı %66 artarken, Turkcell %44,2 FAVÖK marjı ve 0,31x net borç/FAVÖK oranıyla Türk Telekom’a göre daha olumlu değerlendirildi. ORGE güçlü iş portföyü ve 358 milyon TL net nakit pozisyonuyla, Garanti, Agesa ve Brisa da operasyonel veya teknik kârlılık açısından olumlu ayrıştı.
Zayıf tarafta Şişecam’ın FAVÖK’ü %55 gerileyerek 3,5 milyar TL’ye inerken şirket 295 milyon TL net zarar açıkladı; Arçelik’in FAVÖK’ü %47 düştü ve net zararı 6,2 milyar TL oldu. Türkiye Sigorta karşılık giderleri nedeniyle 5,5 milyar TL net zarar açıklarken, Petkim’de etilen-nafta farkı 485 ABD$/tondan yaklaşık 75 ABD$/tona geriledi. Pegasus ve Doğuş Otomotiv’de marj erozyonu, Tekfen’de operasyonel zarar, Aksa Enerji’de 73,2 milyar TL net borç ve Aselsan’da 55,2 milyar TL’ye yükselen net borç izlenmesi gereken başlıca risklerdir; yılın son çeyreğinde iç talep, enerji ve yakıt maliyetleri, jeopolitik gelişmeler, marj normalleşmesi ve nakit akışı belirleyici olacaktır.
Gedik Yatırım, 3. Çeyrek 2026 Dönemine Dair Sektör Analizlerini Paylaştığı Değerlendirme Raporunu Yayınladı!
Üçüncü çeyrekte faaliyet kârlılığı güçlenirken net kâr performansı sektörler ve endeksler arasında belirgin biçimde ayrıştı. BİST Tüm’de bilanço açıklayan şirketlerin FAVÖK’ü yıllık %15 artarken net kârı %4 geriledi; BİST-100’de FAVÖK ve net kâr artışları sırasıyla %22 ve %10 oldu. Yüksek finansman maliyetleri, zayıf iç talep, TL’nin reel değerlenmesi ve Orta Doğu’daki savaşın enerji maliyetlerine etkisi temel baskı unsurları olarak öne çıktı.
Petrol ve gaz, GYO ve demir-çelik sektörleri net kâr büyümesinde öne çıkarken; cam, gıda üreticileri ve dayanıklı tüketim FAVÖK düşüşlerinde, sigorta, enerji-elektrik ve taahhüt ise net kâr düşüşlerinde ayrıştı. Bankacılıkta Garanti güçlü marj genişlemesi ve yaklaşık %27 yıllıklandırılmış öz kaynak kârlılığıyla olumlu ayrışırken, Akbank’ın swap maliyetlerine göre düzeltilmiş net faiz marjı 94 baz puan daraldı. Fonlama maliyetlerindeki gerilemenin yılın son çeyreğinde bankacılık ve borçlu şirketleri desteklemesi bekleniyor.
Tüpraş güçlü rafineri marjlarıyla, Aselsan %50,8 FAVÖK büyümesi ve %27,6 FAVÖK marjıyla, BİM reel satış büyümesi ve nakit üretimiyle, Medical Park %31,3 FAVÖK marjıyla, TAV ise %43,3 FAVÖK marjıyla olumlu öne çıktı. Enerjisa’nın operasyonel kârı yıllık %20, düzeltilmiş net kârı %66 artarken, Turkcell %44,2 FAVÖK marjı ve 0,31x net borç/FAVÖK oranıyla Türk Telekom’a göre daha olumlu değerlendirildi. ORGE güçlü iş portföyü ve 358 milyon TL net nakit pozisyonuyla, Garanti, Agesa ve Brisa da operasyonel veya teknik kârlılık açısından olumlu ayrıştı.
Zayıf tarafta Şişecam’ın FAVÖK’ü %55 gerileyerek 3,5 milyar TL’ye inerken şirket 295 milyon TL net zarar açıkladı; Arçelik’in FAVÖK’ü %47 düştü ve net zararı 6,2 milyar TL oldu. Türkiye Sigorta karşılık giderleri nedeniyle 5,5 milyar TL net zarar açıklarken, Petkim’de etilen-nafta farkı 485 ABD$/tondan yaklaşık 75 ABD$/tona geriledi. Pegasus ve Doğuş Otomotiv’de marj erozyonu, Tekfen’de operasyonel zarar, Aksa Enerji’de 73,2 milyar TL net borç ve Aselsan’da 55,2 milyar TL’ye yükselen net borç izlenmesi gereken başlıca risklerdir; yılın son çeyreğinde iç talep, enerji ve yakıt maliyetleri, jeopolitik gelişmeler, marj normalleşmesi ve nakit akışı belirleyici olacaktır.