Halk Yatırım Garanti BBVA için "AL" Tavsiyesi Verdi!
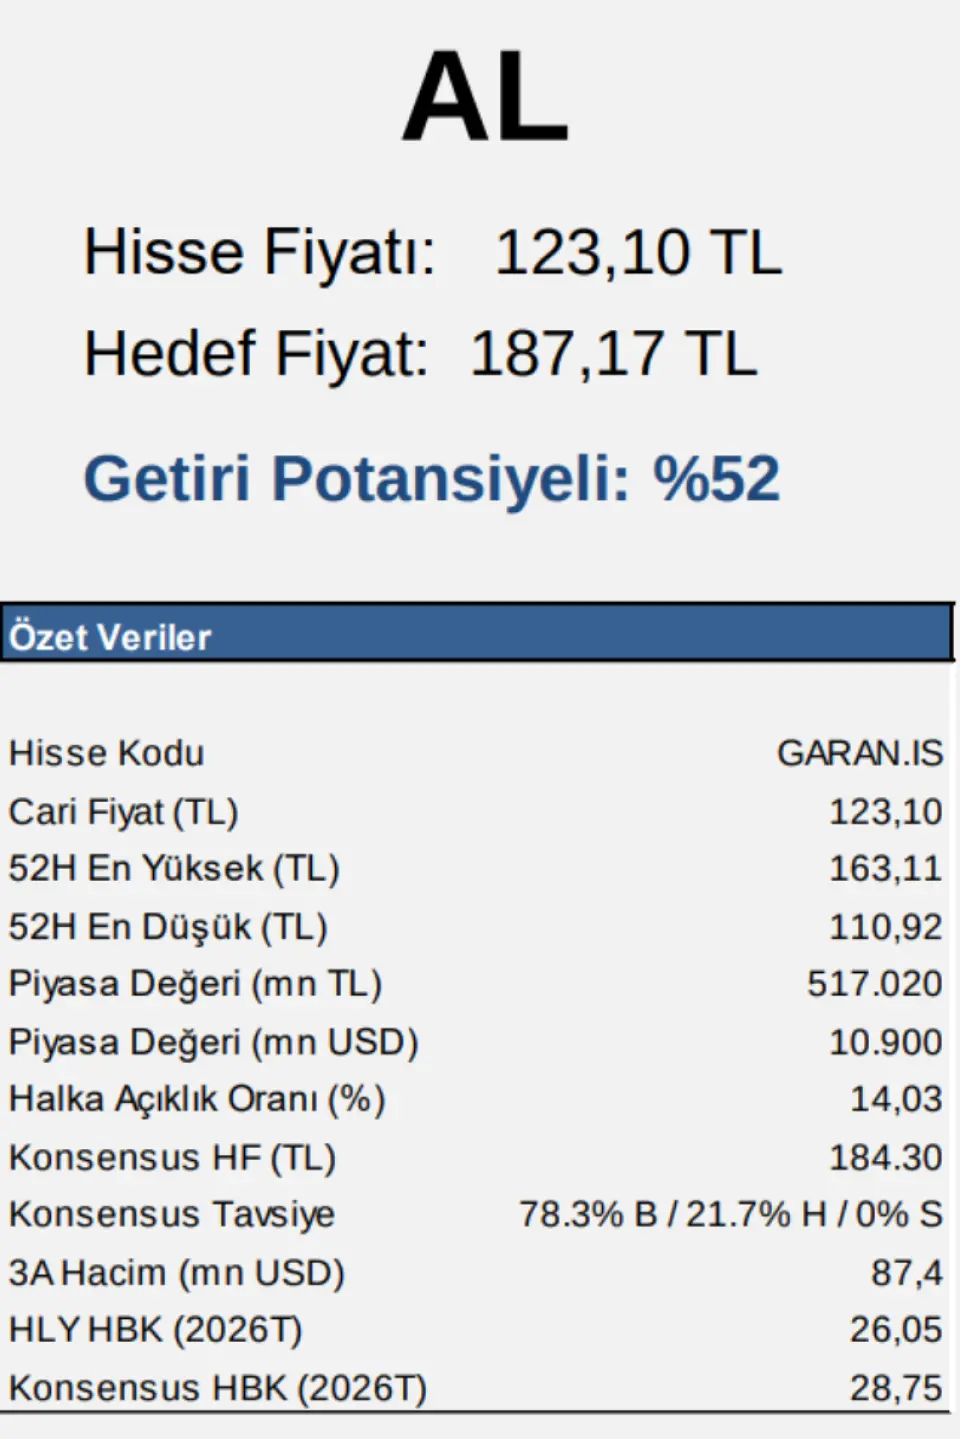
Halk Yatırım, Garanti BBVA'nın ikinci çeyrek finansal sonuçlarının ardından hisse senetleri için hedef fiyatını 187,17 TL olarak revize ederken "AL" tavsiyesini koruduğunu açıkladı.
 Ceyda Güven
Halk Yatırım, Garanti BBVA'nın (GARAN) ikinci çeyrek bilanço verilerinin ardından yayımladığı değerlendirme raporunda şirket paylarına ilişkin tahminlerini paylaştı. Aracı kurum, Garanti BBVA için hedef fiyatını 208,37 TL'den 187,17 TL'ye çekerken "AL" yönündeki tavsiyesini sürdürdü. Güncel hisse fiyatı 123,10 TL seviyesinde bulunan banka için raporda hesaplanan getiri potansiyeli ise yüzde 52 olarak kaydedildi. Revizyona gerekçe olarak makroekonomik tahminlerde yapılan güncellemeler ile jeopolitik gelişmelerin gelişmekte olan piyasalar üzerindeki etkileri gösterildi.
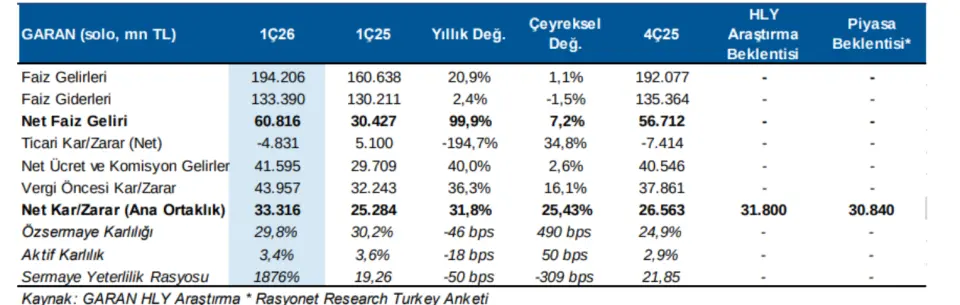
Raporda, Garanti BBVA'nın 2026 yılının ikinci çeyreğinde 30,38 milyar TL solo net kâr elde ettiği belirtildi. Açıklanan net kâr rakamı, bir önceki çeyreğe göre yüzde 8,8 azalışa işaret ederken geçen yılın aynı dönemine kıyasla yüzde 7,3 artış gösterdi. Bankanın net kârı, Halk Yatırım'ın 27,36 milyar TL olan beklentisinin yüzde 11,04, piyasa konsensüsü olan 28,07 milyar TL'nin ise yüzde 8,23 üzerinde gerçekleşti. Çeyreklik kâr azalışında swap dahil net faiz gelirlerindeki yüzde 5,8'lik düşüş, net provizyon giderlerindeki yüzde 45'lik artış ve ticari kâr/zarar kalemindeki yüzde 43'lük gerilemenin etkili olduğu aktarıldı. Öte yandan net ücret ve komisyon gelirlerinin çeyreklik yüzde 12,3, yıllık ise yüzde 35,5 oranında artması kârlılığı destekleyen unsurlar arasında yer aldı.
Bankanın aktif kalitesi ve marj verilerine değinilen raporda, Garanti BBVA'nın TÜFEKS portföyü değerlemesinde kullandığı enflasyon varsayımını ilk çeyrekteki yüzde 23 seviyesinden yüzde 27'ye çıkardığı bildirildi. Swap dahil net faiz marjı çeyreklik bazda 80 baz puan azalarak yüzde 5,9 seviyesine inerken, takipteki krediler oranının ilk çeyrekteki yüzde 3,7 seviyesinden yüzde 4,1'e yükseldiği ifade edildi.
Bankanın 2026 yıl sonu beklentilerine de yer verilen değerlendirmede; TL kredi büyümesi hedefinin yüzde 30-35, net kredi risk maliyeti öngörüsünün ise yüzde 2-2,5 aralığında korunduğu aktarıldı. Yönetimin açıklamalarına atıfta bulunulan bölümde, yüksek fonlama maliyetleri nedeniyle net faiz marjı hedefi ile enflasyon kaynaklı pozitif reel özkaynak kârlılığı hedefi üzerinde aşağı yönlü riskler bulunduğu kaydedildi.