Holding Şirketi için Bilanço Değerlendirmesi Yapıldı!
Sabancı Holding'in bilançosunun açıklanmasının ardından aracı kurum değerlendirme yayınladı.
 Ceyda Güven
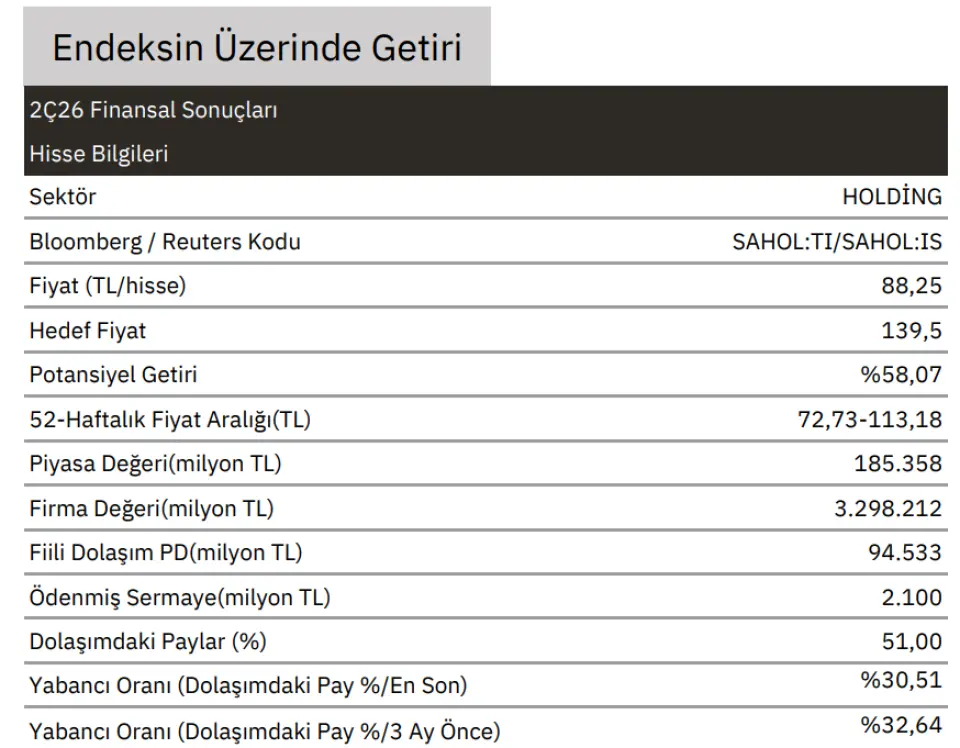
Gedik Yatırım, Sabancı Holding’in 2026 yılı ikinci çeyrek finansal sonuçlarını değerlendirdi. Kurum, SAHOL hissesi için 139,50 TL hedef fiyat belirlerken “Endeksin Üzerinde Getiri” tavsiyesini korudu.
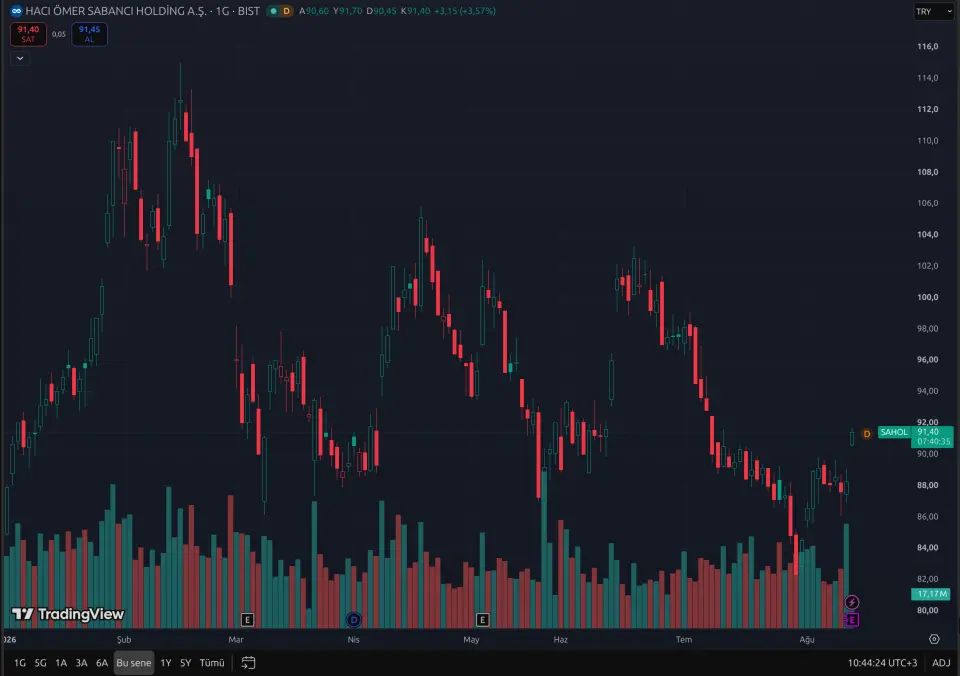
Raporda Sabancı Holding hisselerinin 88,25 TL seviyesindeki fiyatına göre %58,07 getiri potansiyeli bulunduğu hesaplandı. Şirketin piyasa değeri yaklaşık 185,36 milyar TL seviyesinde bulunuyor.
Sabancı Holding’in ikinci çeyrek net satışları geçen yılın aynı dönemine göre %9,45 azalarak 315,3 milyar TL oldu. Yılın ilk altı ayında ise satış gelirleri %10,30 düşüşle 627,2 milyar TL seviyesinde gerçekleşti.
Satışlardaki gerilemeye rağmen operasyonel kârlılık güçlendi. İkinci çeyrek FAVÖK yıllık bazda %25,86 artarak 28,34 milyar TL’ye ulaştı. İlk yarı FAVÖK’ü de %15,58 artışla 60,66 milyar TL oldu.
FAVÖK marjı ikinci çeyrekte 252 baz puan artarak %9’a çıktı. İlk altı aylık FAVÖK marjı ise geçen yılın aynı dönemine göre 217 baz puan yükselerek %9,7 seviyesine ulaştı.
Net kâr tarafında güçlü bir artış görüldü. Sabancı Holding’in ikinci çeyrek net kârı yıllık bazda %512,05 artarak 14,16 milyar TL oldu. Şirket, 2025 yılının ilk yarısında 1,8 milyar TL net zarar açıklarken, 2026 yılının aynı döneminde 14,5 milyar TL net kâra geçti.
Gedik Yatırım, ikinci çeyrekte ana operasyonel katkının enerji, malzeme teknolojileri ve bankacılık segmentlerinden geldiğini belirtti. Bankacılık segmentinin net kârı 107 milyon TL’den 2,03 milyar TL’ye yükseldi. Malzeme Teknolojileri tarafında net kâr 447 milyon TL’den 1,59 milyar TL’ye çıktı.
Enerji segmentinin net kârı %4 azalarak 3,29 milyar TL olurken, Finansal Hizmetler net kârı %32 düşüşle 650 milyon TL’ye geriledi. Dijital segmentindeki zarar ise 344 milyon TL’den 87 milyon TL’ye daraldı.
Diğer segmentinde Akçansa satışının etkisi öne çıktı. Bu segment, Akçansa çıkışından elde edilen 8,9 milyar TL'lik kazancın katkısıyla 6,68 milyar TL net kâr açıkladı. Geçen yılın aynı döneminde bu segmentte 2,27 milyar TL zarar kaydedilmişti.
Banka dışı konsolide FAVÖK yıllık bazda %20 artarken, FAVÖK marjında 163 baz puanlık iyileşme görüldü. Konsolide net kâr 2,3 milyar TL’den 14,2 milyar TL’ye yükseldi. Akçansa satışından elde edilen tek seferlik kazanç hariç tutulduğunda da net kâr iki kattan fazla artarak 5,3 milyar TL’ye ulaştı.
Akçansa’nın satışı Sabancı Holding’e 428 milyon dolar net nakit girişi sağladı. Gedik Yatırım, Akçansa ve Carrefoursa çıkışlarını portföyün sadeleştirilmesi ve sermayenin daha etkin kullanılması açısından olumlu değerlendirdi.
Kurum, finansal sonuçlar ve portföy dönüşümünü dikkate alarak SAHOL için 139,50 TL hedef fiyatını ve “Endeksin Üzerinde Getiri” tavsiyesini sürdürdü.