İş GYO'da Net Zarar Sürprizi! Beklentiler Aşağı Çekildi!
İş GYO'da Net Zarar Sürprizi! Beklentiler Aşağı Çekildi! Pusula Yatırım, İş GYO'nun 2026 ikinci çeyrek finansallarını beklentilerin altında değerlendirirken, operasyonel kârlılıktaki zayıflık, artan maliyet baskısı ve net zarar nedeniyle şirket görünümünü olumsuz olarak korudu. Detaylar Haberimizin Devamında...
 Büşra Bulut
Yayınlama Tarihi: 03.08.2026 18:00
—
Son Güncelleme: 03.08.2026 18:00

İş GYO'da Net Zarar Sürprizi! Beklentiler Aşağı Çekildi! Pusula Yatırım, İş GYO'nun 2026 ikinci çeyrek finansallarını beklentilerin altında değerlendirirken, operasyonel kârlılıktaki zayıflık, artan maliyet baskısı ve net zarar nedeniyle şirket görünümünü olumsuz olarak korudu. Detaylar Haberimizin Devamında...
Pusula Yatırım, ISGYO - 2026 2. Çeyrek Değerlendirmesi...
İş GYO için görünüm olumsuz; kurum, 2026 ikinci çeyrekte gelen zayıf sonuçların piyasa beklentilerinin altında kaldığını ve tahminlerini parsel gerçekleşen finansallar üzerinden aşağı çektiğini belirtiyor.
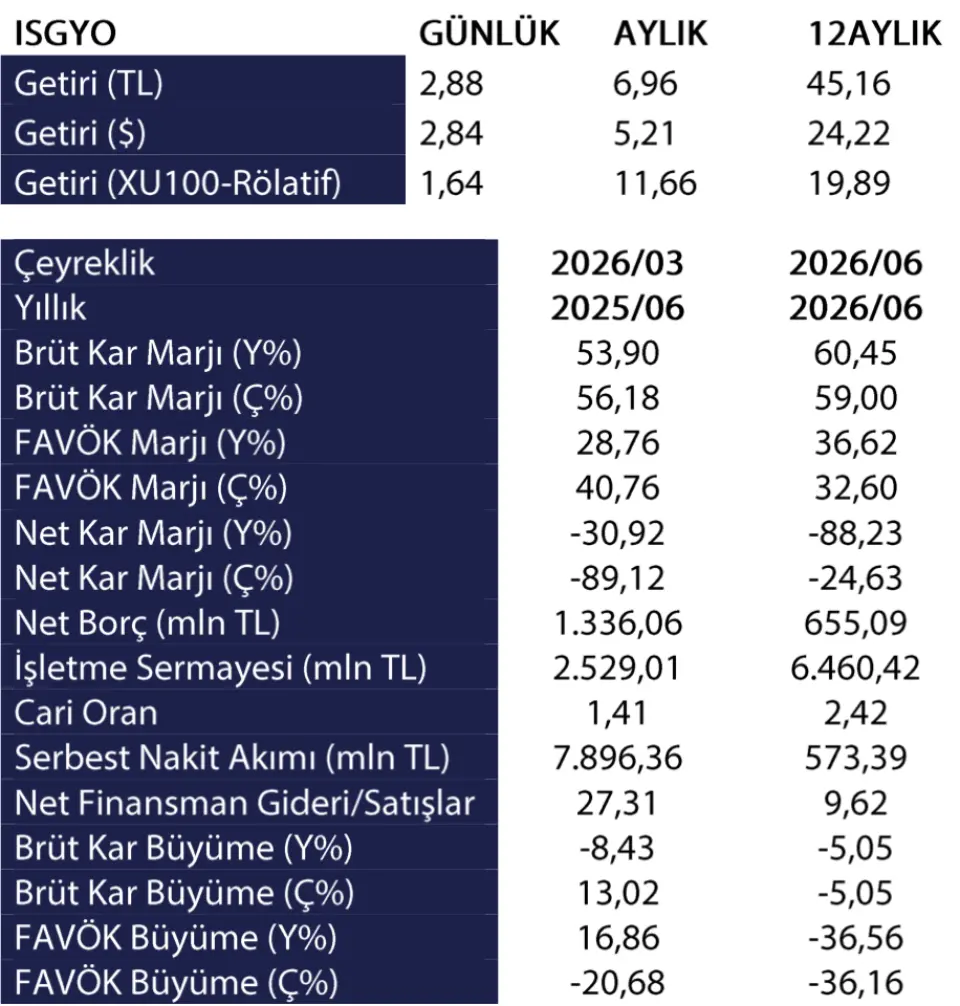
Şirket 2026 2.çeyrekte 956 milyon TL hasılat, 311 milyon TL FAVÖK ve 235 milyon TL net zarar açıkladı. Kurumun tahminleri sırasıyla 1 milyar TL hasılat, 495 milyon TL FAVÖK ve 365 milyon TL net kâr iken, Pusula Yatırım beklentileri 671 milyon TL hasılat, 277 milyon TL FAVÖK ve 498 milyon TL net zarar seviyesindeydi. Konsensüste tek zarar bekleyen aracı kurum olmaları nedeniyle, Pusula Yatırım dışı diğer şirketlerin net kâr beklentisi 653 milyon TL olarak not ediliyor.
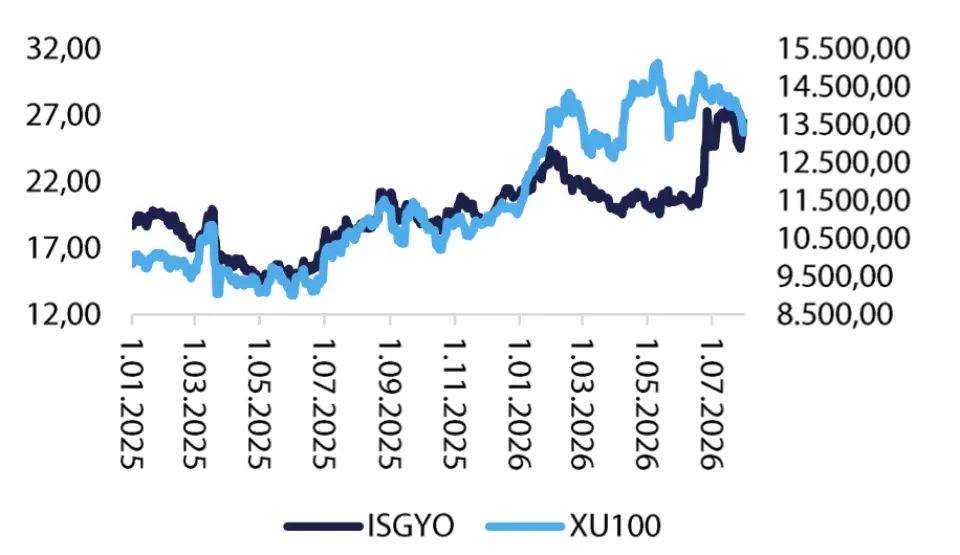
Özet çerçevede net aktif değer büyümesinin sürdüğü, ancak bunun büyük ölçüde fiyatlandığı değerlendiriliyor. Geliştirme tarafında makro çerçevede satışların hızının yavaşladığı, artan maliyetlerin operasyonel kâr marjlarını baskıladığı ve operasyonel kâr marjı baskılanınca serbest nakit akımının olumsuz etkilendiği ifade ediliyor. Ayrıca finansman giderleri ile ertelenmiş vergi gideri kaynaklı net kâr yaratımının sınırlı kaldığı vurgulanıyor.
Şirketin 4 yönünde gelişirme tarafında makro satış hızındaki yavaşlama, artan maliyet baskısı, operasyonel kâr marjı baskısı ve buna bağlı zayıf serbest nakit akımı öne çıkıyor. Analist, genel çerçevede zayıf finansalların olumsuz değerlendirildiğini ve tahminlere paralel gerçekleşmenin beklenenden düşük kaldığını söylüyor. Kurumun ana yatırım tezi, net aktif değer büyümesine rağmen bunun büyük ölçüde fiyatlandığı ve yakın vadede sonuçların baskı altında kalabileceği yönünde şekilleniyor.
Pusula Yatırım, ISGYO - 2026 2. Çeyrek Değerlendirmesi...
İş GYO için görünüm olumsuz; kurum, 2026 ikinci çeyrekte gelen zayıf sonuçların piyasa beklentilerinin altında kaldığını ve tahminlerini parsel gerçekleşen finansallar üzerinden aşağı çektiğini belirtiyor.
Şirket 2026 2.çeyrekte 956 milyon TL hasılat, 311 milyon TL FAVÖK ve 235 milyon TL net zarar açıkladı. Kurumun tahminleri sırasıyla 1 milyar TL hasılat, 495 milyon TL FAVÖK ve 365 milyon TL net kâr iken, Pusula Yatırım beklentileri 671 milyon TL hasılat, 277 milyon TL FAVÖK ve 498 milyon TL net zarar seviyesindeydi. Konsensüste tek zarar bekleyen aracı kurum olmaları nedeniyle, Pusula Yatırım dışı diğer şirketlerin net kâr beklentisi 653 milyon TL olarak not ediliyor.
Özet çerçevede net aktif değer büyümesinin sürdüğü, ancak bunun büyük ölçüde fiyatlandığı değerlendiriliyor. Geliştirme tarafında makro çerçevede satışların hızının yavaşladığı, artan maliyetlerin operasyonel kâr marjlarını baskıladığı ve operasyonel kâr marjı baskılanınca serbest nakit akımının olumsuz etkilendiği ifade ediliyor. Ayrıca finansman giderleri ile ertelenmiş vergi gideri kaynaklı net kâr yaratımının sınırlı kaldığı vurgulanıyor.
Şirketin 4 yönünde gelişirme tarafında makro satış hızındaki yavaşlama, artan maliyet baskısı, operasyonel kâr marjı baskısı ve buna bağlı zayıf serbest nakit akımı öne çıkıyor. Analist, genel çerçevede zayıf finansalların olumsuz değerlendirildiğini ve tahminlere paralel gerçekleşmenin beklenenden düşük kaldığını söylüyor. Kurumun ana yatırım tezi, net aktif değer büyümesine rağmen bunun büyük ölçüde fiyatlandığı ve yakın vadede sonuçların baskı altında kalabileceği yönünde şekilleniyor.


