THY’de 2027 İçin 600 Milyon Doları Aşan Tasarruf Beklentisi...
THY’de 2027 İçin 600 Milyon Doları Aşan Tasarruf Beklentisi...Gedik Yatırım, Türk Hava Yolları’nın 2026 Yılı Üçüncü Çeyreğinde 1,3 Milyar Dolar Net Kâr Ve 1,9 Milyar Dolar FAVÖK Açıkladığını Belirtirken, 2027’den İtibaren 600 Milyon Doları Aşması Beklenen Maliyet Tasarrufu İle Jet Yakıtı Fiyatlarındaki Olası Gerilemenin Orta Vadeli Kârlılığı Destekleyebileceğini Değerlendirerek 483 TL Hedef Fiyatını Ve Endeks Üstü Getiri Tavsiyesini Korudu. Tüm Detaylar Haberimizde...
 Büşra Bulut
Yayınlama Tarihi: 05.11.2026 16:00
—
Son Güncelleme: 05.11.2026 16:00


THY’de 2027 İçin 600 Milyon Doları Aşan Tasarruf Beklentisi...Gedik Yatırım, Türk Hava Yolları’nın 2026 Yılı Üçüncü Çeyreğinde 1,3 Milyar Dolar Net Kâr Ve 1,9 Milyar Dolar FAVÖK Açıkladığını Belirtirken, 2027’den İtibaren 600 Milyon Doları Aşması Beklenen Maliyet Tasarrufu İle Jet Yakıtı Fiyatlarındaki Olası Gerilemenin Orta Vadeli Kârlılığı Destekleyebileceğini Değerlendirerek 483 TL Hedef Fiyatını Ve Endeks Üstü Getiri Tavsiyesini Korudu. Tüm Detaylar Haberimizde...
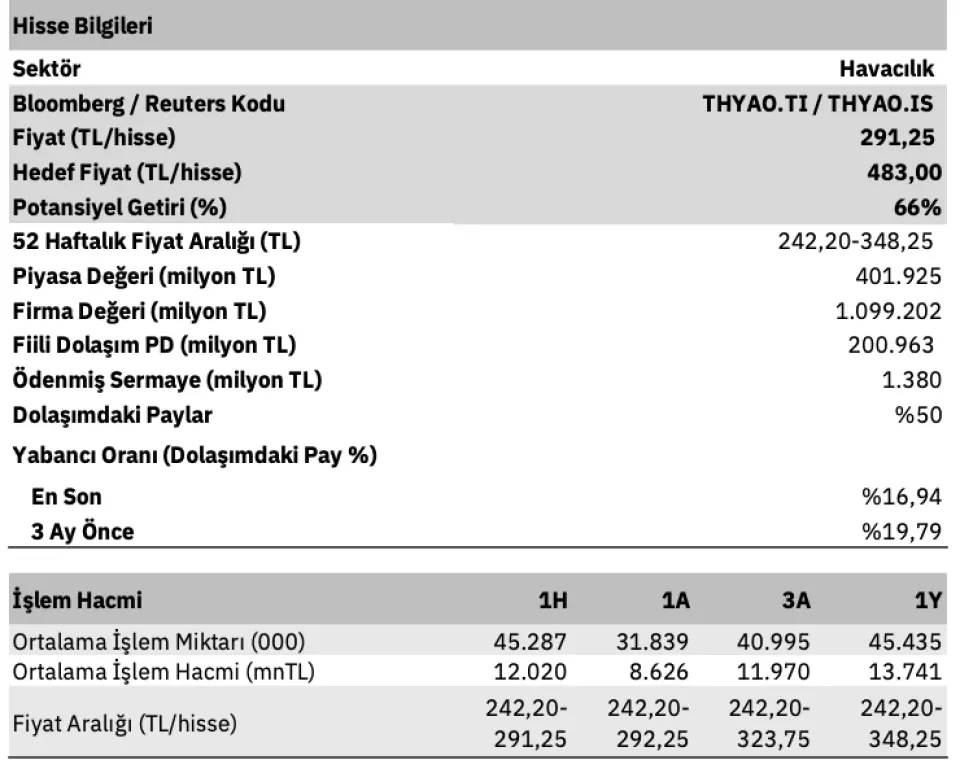
Gedik Yatırım, THYAO - Türk Hava Yolları için hedef fiyatını 483 TL, tavsiyesini Endeks Üstü Getiri olarak korudu.
Türk Hava Yolları, 2026 üçüncü çeyreğinde yaklaşık 930 milyon dolar ana faaliyet kârı ve 1,9 milyar dolar FAVÖK elde etti; FAVÖK marjı %22,5 oldu. Net kâr yıllık bazda %6 azalarak 1,3 milyar dolar seviyesinde gerçekleşti. Yolcu kapasitesi yaklaşık %3, yolcu sayısı 28,5 milyon ve transfer trafiği %4 arttı. Yolcu gelirleri trafik artışı, getiri iyileşmesi ve daha yüksek doluluk oranlarının desteğiyle %15 yükseldi.
Yönetim, 2027 baz senaryosunda jet yakıtı fiyatının ton başına 1.600 dolardan 1.000 dolara gerilemesini bekliyor ve ton başına her 100 dolarlık düşüşün yıllık kârlılığa yaklaşık 750-800 milyon dolar katkı sağlayacağını öngörüyor. 2027'den itibaren işe alımların dondurulması, erken emeklilik, fazla mesai düzenlemeleri ve uçuş ekibi ücretlendirmesindeki değişikliklerle yaklaşık 300 milyon dolarlık maliyet iyileşmesi bekleniyor. 4Ç26'da yolcu kapasitesinin %1-3, toplam gelirlerin yaklaşık %15 artması ve FAVKÖK marjının %5-10 aralığında gerçekleşmesi öngörülüyor.
2027'de ASK bazında %5-6 büyüme, filonun ise 600 uçağa ulaşması bekleniyor. Jet yakıtı fiyatlarında normalleşme, Orta Doğu'da gerilimin azalmasıyla askıya alınan hatların yeniden açılması ve 2027'den itibaren 600 milyon doları aşması beklenen maliyet tasarrufu başlıca katalizörler olarak öne çıkıyor. 2026 brüt yatırım harcaması beklentisi 5,5-6 milyar dolara yükseltilirken net yatırım harcamasının 4 milyar doların biraz altında kalması bekleniyor.
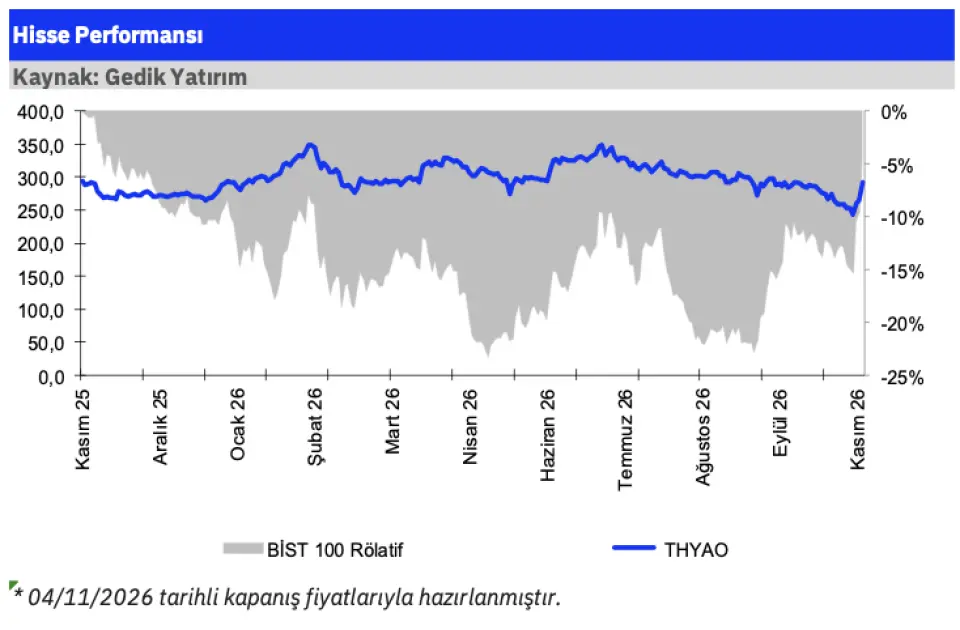
Yüksek petrol fiyatları ve 4Ç26 beklentileri nedeniyle kısa vadede kârlılık baskısının sürmesi bekleniyor. Net borç/FAVÖK oranının yıl sonunda 3-3,5x seviyesine yükselmesi, uzun vadeli hedefin ise 2,5x olması öngörülüyor. Üretici kaynaklı uçak teslimat gecikmeleri ve yakıt fiyatlarındaki belirsizlik temel riskler olarak belirtiliyor. Gedik Yatırım, kısa vadede temkinli ancak orta vadede olumlu görünümle THYAO için 483 TL hedef fiyat ve Endeks Üstü Getiri tavsiyesini koruyor.
Gedik Yatırım, THYAO - Türk Hava Yolları için hedef fiyatını 483 TL, tavsiyesini Endeks Üstü Getiri olarak korudu.
Türk Hava Yolları, 2026 üçüncü çeyreğinde yaklaşık 930 milyon dolar ana faaliyet kârı ve 1,9 milyar dolar FAVÖK elde etti; FAVÖK marjı %22,5 oldu. Net kâr yıllık bazda %6 azalarak 1,3 milyar dolar seviyesinde gerçekleşti. Yolcu kapasitesi yaklaşık %3, yolcu sayısı 28,5 milyon ve transfer trafiği %4 arttı. Yolcu gelirleri trafik artışı, getiri iyileşmesi ve daha yüksek doluluk oranlarının desteğiyle %15 yükseldi.
Yönetim, 2027 baz senaryosunda jet yakıtı fiyatının ton başına 1.600 dolardan 1.000 dolara gerilemesini bekliyor ve ton başına her 100 dolarlık düşüşün yıllık kârlılığa yaklaşık 750-800 milyon dolar katkı sağlayacağını öngörüyor. 2027'den itibaren işe alımların dondurulması, erken emeklilik, fazla mesai düzenlemeleri ve uçuş ekibi ücretlendirmesindeki değişikliklerle yaklaşık 300 milyon dolarlık maliyet iyileşmesi bekleniyor. 4Ç26'da yolcu kapasitesinin %1-3, toplam gelirlerin yaklaşık %15 artması ve FAVKÖK marjının %5-10 aralığında gerçekleşmesi öngörülüyor.
2027'de ASK bazında %5-6 büyüme, filonun ise 600 uçağa ulaşması bekleniyor. Jet yakıtı fiyatlarında normalleşme, Orta Doğu'da gerilimin azalmasıyla askıya alınan hatların yeniden açılması ve 2027'den itibaren 600 milyon doları aşması beklenen maliyet tasarrufu başlıca katalizörler olarak öne çıkıyor. 2026 brüt yatırım harcaması beklentisi 5,5-6 milyar dolara yükseltilirken net yatırım harcamasının 4 milyar doların biraz altında kalması bekleniyor.
Yüksek petrol fiyatları ve 4Ç26 beklentileri nedeniyle kısa vadede kârlılık baskısının sürmesi bekleniyor. Net borç/FAVÖK oranının yıl sonunda 3-3,5x seviyesine yükselmesi, uzun vadeli hedefin ise 2,5x olması öngörülüyor. Üretici kaynaklı uçak teslimat gecikmeleri ve yakıt fiyatlarındaki belirsizlik temel riskler olarak belirtiliyor. Gedik Yatırım, kısa vadede temkinli ancak orta vadede olumlu görünümle THYAO için 483 TL hedef fiyat ve Endeks Üstü Getiri tavsiyesini koruyor.