GYO Sektöründe NAD İskontosu %44,9’a Ulaştı!
GYO Sektöründe NAD İskontosu %44,9’a Ulaştı! Şeker Yatırım’ın GYO sektörüne yönelik analizinde, sektör genelinde NAD iskontosunun %44,9 seviyesinde bulunduğu ve şirketler arasında belirgin prim-iskonto ayrışması yaşandığı belirtildi. Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 31.08.2026 15:00
—
Son Güncelleme: 31.08.2026 15:00

GYO Sektöründe NAD İskontosu %44,9’a Ulaştı! Şeker Yatırım’ın GYO sektörüne yönelik analizinde, sektör genelinde NAD iskontosunun %44,9 seviyesinde bulunduğu ve şirketler arasında belirgin prim-iskonto ayrışması yaşandığı belirtildi. Detaylar...
Şeker Yatırım, Değerlendirdiği GYO Sektörü Prim/İskonto Analizini Paylaştı!
GYO sektöründe şirketlerin büyük kısmı Net Aktif Değer’e göre iskontolu işlem görüyor ve bu durum sektörün genel değerleme görünümünü aşağı çekiyor. Özellikle bazı şirketlerde iskontonun belirgin biçimde derinleşmesi, birkaç şirkette ise primli işlem görme öne çıkıyor. Sektör toplamında PD/NAD oranı 0,55 ve NAD iskonto oranı -44,9% seviyesinde bulunuyor.
Analizde, uç değer etkisini azaltmak için NAD ve/veya PD/DD primi %200’ün üzerinde olan Koray GMYO, Peker GMYO ve Trend GMYO sektör toplamı hesaplamasına dahil edilmemiş. Bu yaklaşım, sektör ortalamasını daha sağlıklı okumayı amaçlıyor. Toplam portföy değeri 1.806.511 mn TL, toplam borç 449.176 mn TL ve net aktif değer 1.357.335 mn TL olarak gösteriliyor.
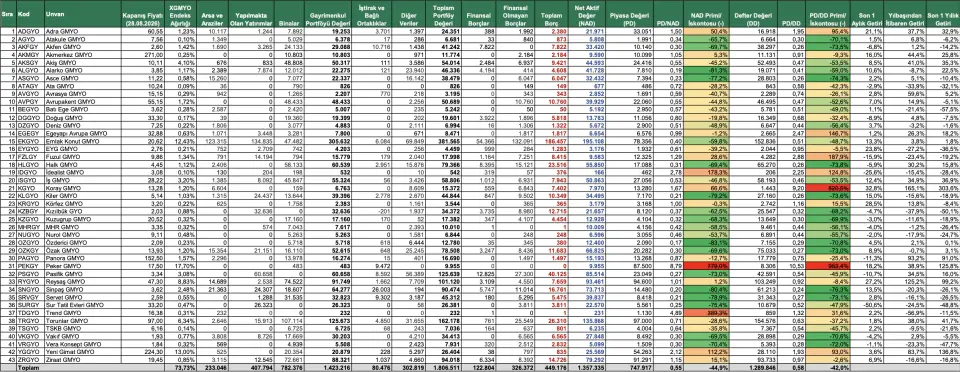
Şirket bazında görünüm oldukça ayrışıyor; bazı isimlerde NAD’a göre belirgin primler, çoğu şirkette ise yüksek iskontolar dikkat çekiyor. Özellikle Peker GMYO, Trend GMYO, Yeni Gimat GMYO ve Koray GMYO gibi şirketlerde primli görünüm öne çıkarken, birçok büyük ölçekli gayrimenkul yatırım ortaklığında iskontolar sürüyor. Bu ayrışma, sektörde değerlemenin portföy kalitesi, borçluluk ve piyasa algısına göre farklılaştığını gösteriyor.
Genel sonuç, sektörün geniş kesiminde değerleme baskısının devam ettiği, buna karşılık seçici hisse bazlı fırsatların bulunduğu yönünde. Yatırımcı açısından en kritik çıkarım, GYO evreninde tekdüze bir fiyatlama olmadığı ve NAD iskonto/prim farklarının dikkatle izlenmesi gerektiği. Özellikle borçluluk, portföy kompozisyonu ve piyasa değerinin net aktif değere göre konumu, hisse performansını belirleyen ana unsurlar olarak öne çıkıyor.
Şeker Yatırım, Değerlendirdiği GYO Sektörü Prim/İskonto Analizini Paylaştı!
GYO sektöründe şirketlerin büyük kısmı Net Aktif Değer’e göre iskontolu işlem görüyor ve bu durum sektörün genel değerleme görünümünü aşağı çekiyor. Özellikle bazı şirketlerde iskontonun belirgin biçimde derinleşmesi, birkaç şirkette ise primli işlem görme öne çıkıyor. Sektör toplamında PD/NAD oranı 0,55 ve NAD iskonto oranı -44,9% seviyesinde bulunuyor.
Analizde, uç değer etkisini azaltmak için NAD ve/veya PD/DD primi %200’ün üzerinde olan Koray GMYO, Peker GMYO ve Trend GMYO sektör toplamı hesaplamasına dahil edilmemiş. Bu yaklaşım, sektör ortalamasını daha sağlıklı okumayı amaçlıyor. Toplam portföy değeri 1.806.511 mn TL, toplam borç 449.176 mn TL ve net aktif değer 1.357.335 mn TL olarak gösteriliyor.
Şirket bazında görünüm oldukça ayrışıyor; bazı isimlerde NAD’a göre belirgin primler, çoğu şirkette ise yüksek iskontolar dikkat çekiyor. Özellikle Peker GMYO, Trend GMYO, Yeni Gimat GMYO ve Koray GMYO gibi şirketlerde primli görünüm öne çıkarken, birçok büyük ölçekli gayrimenkul yatırım ortaklığında iskontolar sürüyor. Bu ayrışma, sektörde değerlemenin portföy kalitesi, borçluluk ve piyasa algısına göre farklılaştığını gösteriyor.
Genel sonuç, sektörün geniş kesiminde değerleme baskısının devam ettiği, buna karşılık seçici hisse bazlı fırsatların bulunduğu yönünde. Yatırımcı açısından en kritik çıkarım, GYO evreninde tekdüze bir fiyatlama olmadığı ve NAD iskonto/prim farklarının dikkatle izlenmesi gerektiği. Özellikle borçluluk, portföy kompozisyonu ve piyasa değerinin net aktif değere göre konumu, hisse performansını belirleyen ana unsurlar olarak öne çıkıyor.


