Piyasa Beklentileri TCMB'den 150 Baz Puanlık Faiz İndirimine İşaret Ediyor!
Dikkat! Piyasa Beklentileri TCMB'den 150 Baz Puanlık Faiz İndirimine İşaret Ediyor!
 Ceyda Güven
Yayınlama Tarihi: 08.12.2025 15:10
—
Son Güncelleme: 08.12.2025 15:10
Burgan Yatırım 8 Aralık 2025 tarihinde bir rapor paylaştı. Paylaşılan raporda beklentilere ve teknik analize yer verildi. Endekste yer alan AKBNK, ASELS gibi hisselere değinilirken, bu hafta açıklanacak TCMB faiz beklentilerine de yer verildi.
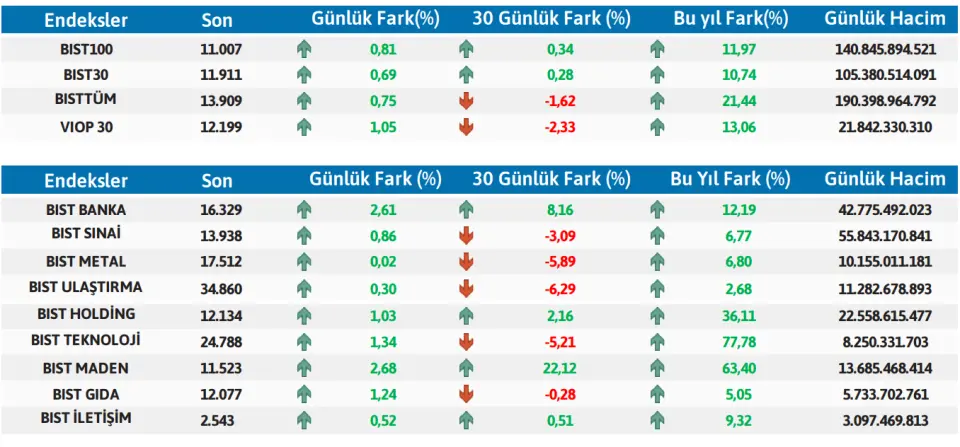
Borsa İstanbul tarafında da pozitif kapanış yaşandı. BIST100 endeksi 10.923 puandan açılış yaparak günü %0,81 değer artışıyla 11.007 puanda tamamladı. 10.909 seviyesini test eden endeks, gün içi en yüksek 11.015 seviyesini gördü. BIST100 işlem hacmi ise 30 günlük ortalama hacim olan 134.6 milyar TL üzerinde 140.8 milyar TL seviyesinde gerçekleşti. Sektörel bazda bankacılık endeksi ağırlıklı AKBNK etkisiyle %2,61 oranında, sınai endeksi ise %0,86 oranında pozitif ayrıştı. Endekse AKBNK, ASELS ve ISCTR payları pozitif yönde etki ederken, BIMAS, DSTKF ve MGROS payları negatif yönde etki etti. 10 yıllık TL tahvil getirisi günü 21 bp azalışla 30,76 seviyesinde, Türkiye 5 yıllık CDS ise 232 bps seviyesinde tamamladı. Sanayi ve Teknoloji Bakanlığı Stratejik Araştırmalar ve Verimlilik Genel Müdürlüğü, 2025 yılı üçüncü çeyrek verimlilik istatistiklerini açıkladı. Mevsim ve takvim etkilerinden arındırılmış toplam sanayide çalışan kişi başına üretim bir önceki döneme göre %0,4, çalışılan saat başına üretim ise %0,1 arttı. Takvim etkilerinden arındırılmış yıllık verilere bakıldığında, çalışan kişi başına üretim %9, çalışılan saat başına üretim ise %9,9 oranında yükseldi. Ana sanayi grupları içinde en güçlü artış Sermaye Malları sektöründe gerçekleşirken, çalışan kişi başına üretim endeksi yıllık bazda %20,1, çeyreklik bazda ise %2,2 artış gösterdi.
Son dakika önemli diyorsanız… Sadece çok özel haberler anında ve hızlıca benim telefonuma, Whatsapp'a gelsin diyorsanız tıklayın ve kaydolun...
Haftanın son işlem gününde küresel piyasalarda pozitif seyir izlendi.
Borsa İstanbul tarafında da pozitif kapanış yaşandı. BIST100 endeksi 10.923 puandan açılış yaparak günü %0,81 değer artışıyla 11.007 puanda tamamladı. 10.909 seviyesini test eden endeks, gün içi en yüksek 11.015 seviyesini gördü. BIST100 işlem hacmi ise 30 günlük ortalama hacim olan 134.6 milyar TL üzerinde 140.8 milyar TL seviyesinde gerçekleşti. Sektörel bazda bankacılık endeksi ağırlıklı AKBNK etkisiyle %2,61 oranında, sınai endeksi ise %0,86 oranında pozitif ayrıştı. Endekse AKBNK, ASELS ve ISCTR payları pozitif yönde etki ederken, BIMAS, DSTKF ve MGROS payları negatif yönde etki etti. 10 yıllık TL tahvil getirisi günü 21 bp azalışla 30,76 seviyesinde, Türkiye 5 yıllık CDS ise 232 bps seviyesinde tamamladı. Sanayi ve Teknoloji Bakanlığı Stratejik Araştırmalar ve Verimlilik Genel Müdürlüğü, 2025 yılı üçüncü çeyrek verimlilik istatistiklerini açıkladı. Mevsim ve takvim etkilerinden arındırılmış toplam sanayide çalışan kişi başına üretim bir önceki döneme göre %0,4, çalışılan saat başına üretim ise %0,1 arttı. Takvim etkilerinden arındırılmış yıllık verilere bakıldığında, çalışan kişi başına üretim %9, çalışılan saat başına üretim ise %9,9 oranında yükseldi. Ana sanayi grupları içinde en güçlü artış Sermaye Malları sektöründe gerçekleşirken, çalışan kişi başına üretim endeksi yıllık bazda %20,1, çeyreklik bazda ise %2,2 artış gösterdi.
Son dakika önemli diyorsanız… Sadece çok özel haberler anında ve hızlıca benim telefonuma, Whatsapp'a gelsin diyorsanız tıklayın ve kaydolun...