Ak Yatırım BRSAN’ı Kapsama Aldı: %45 Getiri Potansiyeli!
Ak Yatırım BRSAN’ı Kapsama Aldı: %45 Getiri Potansiyeli! Ak Yatırım, Borusan Boru’yu 922 TL Hedef Fiyat Ve Endeks Üstü Getiri Tavsiyesiyle Araştırma Kapsamına Alırken, ABD Odaklı Enerji Altyapısı Siparişlerinin 2028’e Kadar Kârlılık Görünürlüğü Sağladığını Ve Düzeltilmiş FAVÖK’ün 2027’de 301 Milyon Dolara Ulaşmasının Beklendiğini Belirtti. İşte Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 24.10.2026 14:00
—
Son Güncelleme: 24.10.2026 14:00



Ak Yatırım BRSAN’ı Kapsama Aldı: %45 Getiri Potansiyeli! Ak Yatırım, Borusan Boru’yu 922 TL Hedef Fiyat Ve Endeks Üstü Getiri Tavsiyesiyle Araştırma Kapsamına Alırken, ABD Odaklı Enerji Altyapısı Siparişlerinin 2028’e Kadar Kârlılık Görünürlüğü Sağladığını Ve Düzeltilmiş FAVÖK’ün 2027’de 301 Milyon Dolara Ulaşmasının Beklendiğini Belirtti. İşte Detaylar...
Ak Yatırım, BRSAN - Borusan Boru için hedef fiyatını 922 TL, tavsiyesini Endeks Üstü Getiri olarak belirledi.
Borusan Boru, son on yılda Türkiye merkezli bir ERW boru üreticisinden ABD odaklı bir enerji altyapısı tedarikçisine dönüştü. Ağustos 2025’ten bu yana açıklanan yaklaşık 3,6 milyar USD tutarındaki büyük çaplı hat borusu siparişleri, 2028’e kadar kârlılık görünürlüğü sağlıyor. Düzeltilmiş FAVÖK’ün 2025’teki 123 milyon USD’den iki kattan fazla artarak 2027T’de 301 milyon USD’ye ulaşması bekleniyor. ABD’deki proje faaliyetleri artık kârlılığı belirlerken, net satışların büyük kısmı da ABD pazarına kaymış durumda.
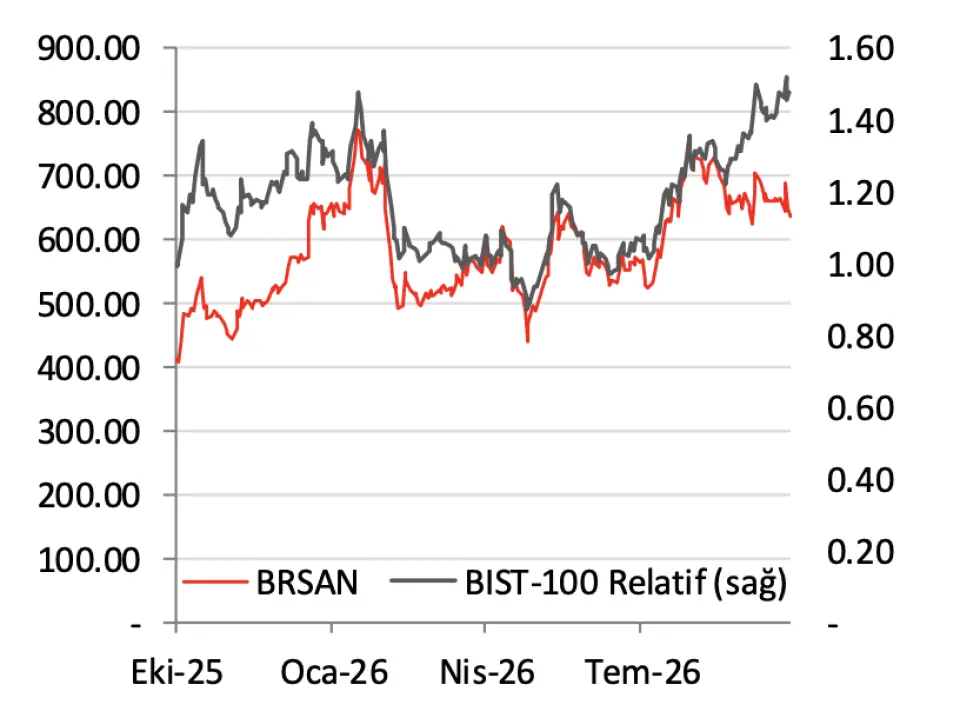
Analist, Borusan Boru’yu Endeksin Üzerinde Getiri tavsiyesiyle 922 TL hedef fiyatla kapsama aldı. Bu hedef fiyat, mevcut 636 TL hisse fiyatına göre %45 getiri potansiyeline işaret ediyor. USD bazlı ağırlıklandırılmış değerleme 13,97 USD/hisse özsermaye değerine ulaşıyor ve 12 aylık hedef fiyat ileri taşındığında 15,56 USD/hisse seviyesine çıkıyor. Değerleme yaklaşımında indirgenmiş nakit akımı %60, emsal değerlemesi %40 ağırlıklandırılıyor.
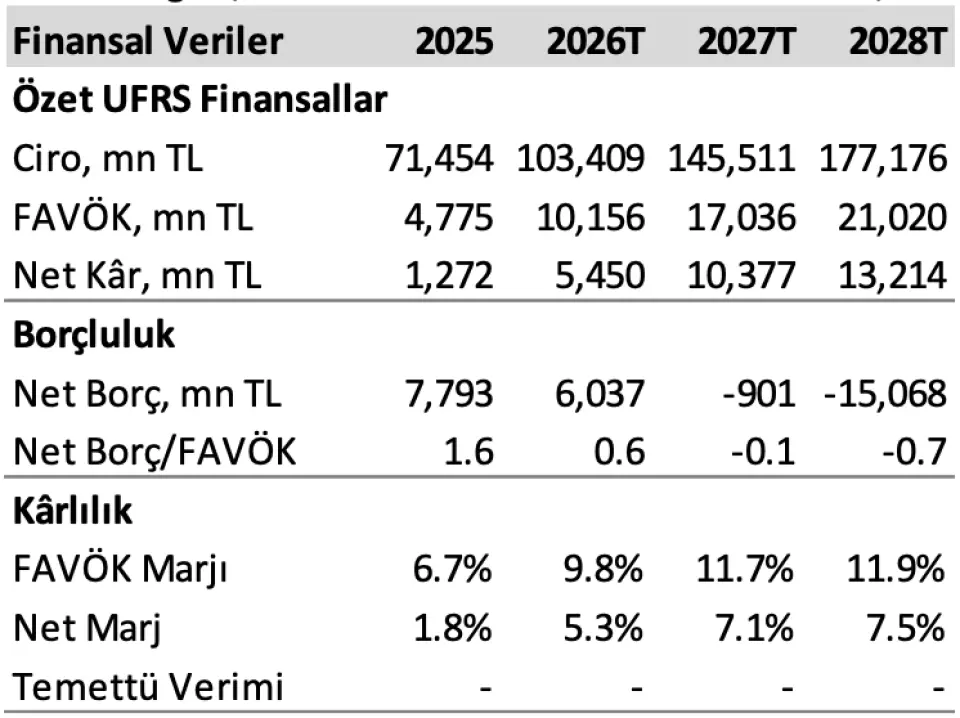
Finansal görünümde 2026T net satışlarının 2.213 milyon USD, düzeltilmiş FAVÖK’ün 217 milyon USD ve net kârın 117 milyon USD olması bekleniyor. 2027T’de net satışların 2.571 milyon USD’ye, düzeltilmiş FAVÖK’ün 301 milyon USD’ye ve net kârın 183 milyon USD’ye yükselmesi öngörülüyor. Dönüşüm marjının 2025’te 447 USD/tondan 2026T’de 590 USD/tona, 2027T’de 623 USD/tona çıkacağı, FAVÖK marjının da 2026T’de %9,8’den 2027T’de %11,7’ye genişleyeceği tahmin ediliyor. Serbest nakit akışının 2026T’de 47 milyon USD’den 2028T’de 179 milyon USD’ye toparlanması ve şirketin 2027T’de net nakit pozisyonuna geçmesi bekleniyor.
Katalizörler arasında Desert Southwest, DeLa Express, Bakken East, Saguaro ve Alaska LNG projeleriyle oluşabilecek yeni büyük çaplı sipariş döngüsü, OCTG ithalatına yönelik antidamping ve telafi edici vergi kararları, Panama City’deki JCO hattı ve Gemlik konsolidasyonu öne çıkıyor. Gemlik konsolidasyonunun 74 milyon USD değer yaratabileceği ve hedef fiyata yaklaşık 21 TL/hisse katkı sağlayabileceği hesaplanıyor.
Başlıca riskler ise marjların varsayımların altında normalleşmesi, 2028 sonrasında sipariş görünürlüğünün azalması, terminal dönem varsayımlarına yüksek hassasiyet ve yeni pay satışlarının fiyat üzerinde baskı oluşturması olarak belirtiliyor. Sonuç olarak, güçlü sipariş defteri, artan ABD ağırlığı ve daha yüksek marj beklentileri hisse için temel yatırım tezini oluşturuyor.
Ak Yatırım, BRSAN - Borusan Boru için hedef fiyatını 922 TL, tavsiyesini Endeks Üstü Getiri olarak belirledi.
Borusan Boru, son on yılda Türkiye merkezli bir ERW boru üreticisinden ABD odaklı bir enerji altyapısı tedarikçisine dönüştü. Ağustos 2025’ten bu yana açıklanan yaklaşık 3,6 milyar USD tutarındaki büyük çaplı hat borusu siparişleri, 2028’e kadar kârlılık görünürlüğü sağlıyor. Düzeltilmiş FAVÖK’ün 2025’teki 123 milyon USD’den iki kattan fazla artarak 2027T’de 301 milyon USD’ye ulaşması bekleniyor. ABD’deki proje faaliyetleri artık kârlılığı belirlerken, net satışların büyük kısmı da ABD pazarına kaymış durumda.
Analist, Borusan Boru’yu Endeksin Üzerinde Getiri tavsiyesiyle 922 TL hedef fiyatla kapsama aldı. Bu hedef fiyat, mevcut 636 TL hisse fiyatına göre %45 getiri potansiyeline işaret ediyor. USD bazlı ağırlıklandırılmış değerleme 13,97 USD/hisse özsermaye değerine ulaşıyor ve 12 aylık hedef fiyat ileri taşındığında 15,56 USD/hisse seviyesine çıkıyor. Değerleme yaklaşımında indirgenmiş nakit akımı %60, emsal değerlemesi %40 ağırlıklandırılıyor.
Finansal görünümde 2026T net satışlarının 2.213 milyon USD, düzeltilmiş FAVÖK’ün 217 milyon USD ve net kârın 117 milyon USD olması bekleniyor. 2027T’de net satışların 2.571 milyon USD’ye, düzeltilmiş FAVÖK’ün 301 milyon USD’ye ve net kârın 183 milyon USD’ye yükselmesi öngörülüyor. Dönüşüm marjının 2025’te 447 USD/tondan 2026T’de 590 USD/tona, 2027T’de 623 USD/tona çıkacağı, FAVÖK marjının da 2026T’de %9,8’den 2027T’de %11,7’ye genişleyeceği tahmin ediliyor. Serbest nakit akışının 2026T’de 47 milyon USD’den 2028T’de 179 milyon USD’ye toparlanması ve şirketin 2027T’de net nakit pozisyonuna geçmesi bekleniyor.
Katalizörler arasında Desert Southwest, DeLa Express, Bakken East, Saguaro ve Alaska LNG projeleriyle oluşabilecek yeni büyük çaplı sipariş döngüsü, OCTG ithalatına yönelik antidamping ve telafi edici vergi kararları, Panama City’deki JCO hattı ve Gemlik konsolidasyonu öne çıkıyor. Gemlik konsolidasyonunun 74 milyon USD değer yaratabileceği ve hedef fiyata yaklaşık 21 TL/hisse katkı sağlayabileceği hesaplanıyor.
Başlıca riskler ise marjların varsayımların altında normalleşmesi, 2028 sonrasında sipariş görünürlüğünün azalması, terminal dönem varsayımlarına yüksek hassasiyet ve yeni pay satışlarının fiyat üzerinde baskı oluşturması olarak belirtiliyor. Sonuç olarak, güçlü sipariş defteri, artan ABD ağırlığı ve daha yüksek marj beklentileri hisse için temel yatırım tezini oluşturuyor.