Apple’da iPhone Geliri %17,5 Arttı: Bellek Maliyetleri Yeni Risk!!
Apple’da iPhone Geliri %17,5 Arttı: Bellek Maliyetleri Yeni Risk!! QNB Invest, Apple’ın 2026 Mali Yılında Hasılatını %15,1 Artışla 478,8 Milyar ABD Dolarına, Net Kârını İse %18 Artışla 132,2 Milyar ABD Dolarına Yükselttiğini Belirtirken, Güçlü iPhone Satışlarına Rağmen Bellek Maliyetlerinin Marjlar Üzerinde Baskı Oluşturduğuna Ve Mevcut Hisse Değerlemesinin Sınırlı Getiri Potansiyeline İşaret Ettiğine Dikkat Çekti. İşte Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 03.11.2026 17:45
—
Son Güncelleme: 03.11.2026 17:45



Apple’da iPhone Geliri %17,5 Arttı: Bellek Maliyetleri Yeni Risk!! QNB Invest, Apple’ın 2026 Mali Yılında Hasılatını %15,1 Artışla 478,8 Milyar ABD Dolarına, Net Kârını İse %18 Artışla 132,2 Milyar ABD Dolarına Yükselttiğini Belirtirken, Güçlü iPhone Satışlarına Rağmen Bellek Maliyetlerinin Marjlar Üzerinde Baskı Oluşturduğuna Ve Mevcut Hisse Değerlemesinin Sınırlı Getiri Potansiyeline İşaret Ettiğine Dikkat Çekti. İşte Detaylar...
QNB Invest, Apple Şirket İncelemeleri Hakkında Yayınladığı Raporunda Görüşlerini Paylaştı!
Apple’ın 4Ç26 döneminde hasılatı yıllık %11,7 artışla 114,5 milyar ABD Doları’na, net kârı ise 30,7 milyar ABD Doları’na yükseldi. iPhone hasılatı %17,5 artarak 57,6 milyar ABD Doları’na ulaştı ve büyümenin ana kaynağı oldu. Brüt marj %47,9’a yükselirken faaliyet kâr marjı %31,1’e geriledi; 2026 mali yılında hasılat %15,1 artışla 478,8 milyar ABD Doları’na, net kâr %18,0 artışla 132,2 milyar ABD Doları’na çıktı.
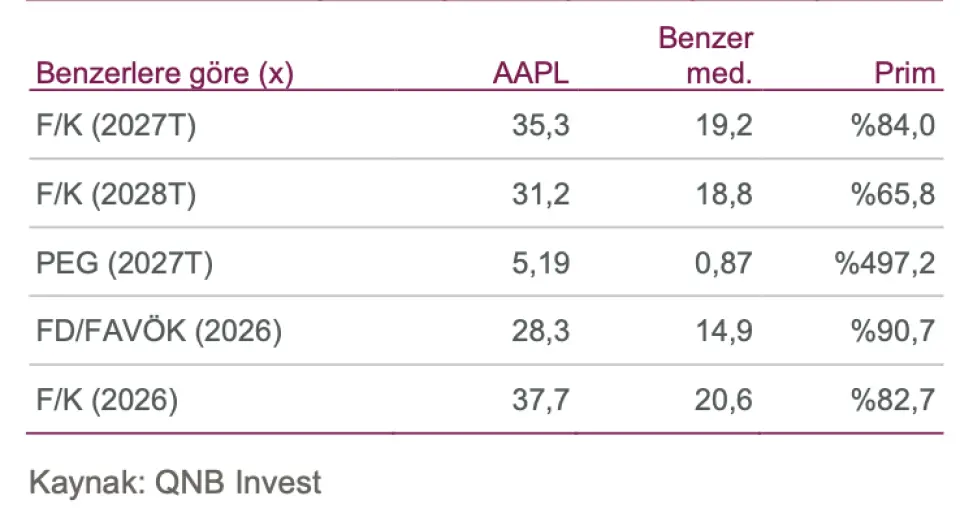
Şirket, 1Ç27’de hasılatın yıllık %7-10 artışla 153,8-158,1 milyar ABD Doları aralığına ulaşmasını bekliyor. Ancak bellek maliyetleri nedeniyle brüt marj beklentisi %45-46 seviyesine çekildi. iPhone ve Mac güçlü performans gösterirken, hizmetler hasılatı %9,8 artarak 31,6 milyar ABD Doları’na yükseldi; Büyük Çin hasılatı %21,0 artmasına rağmen beklentinin altında kaldı. iPhone, Mac ve iPad’deki arz kısıtlarının Aralık çeyreğinde de sürmesi bekleniyor.
Bellek fiyatlarındaki artış marjlar üzerinde temel risk oluşturuyor. 4Ç26 brüt marjı, gümrük vergisi iadesi hariç yaklaşık %46,9 seviyesinde gerçekleşti; Ar-Ge giderleri de %32,3 arttı. Buna karşın şirketin 2026 serbest nakit akışı marjı %28,4, net nakit pozisyonu 56,8 milyar ABD Doları oldu ve 4Ç’te geri alım ile temettü yoluyla hissedarlara 28,2 milyar ABD Doları dağıtıldı.
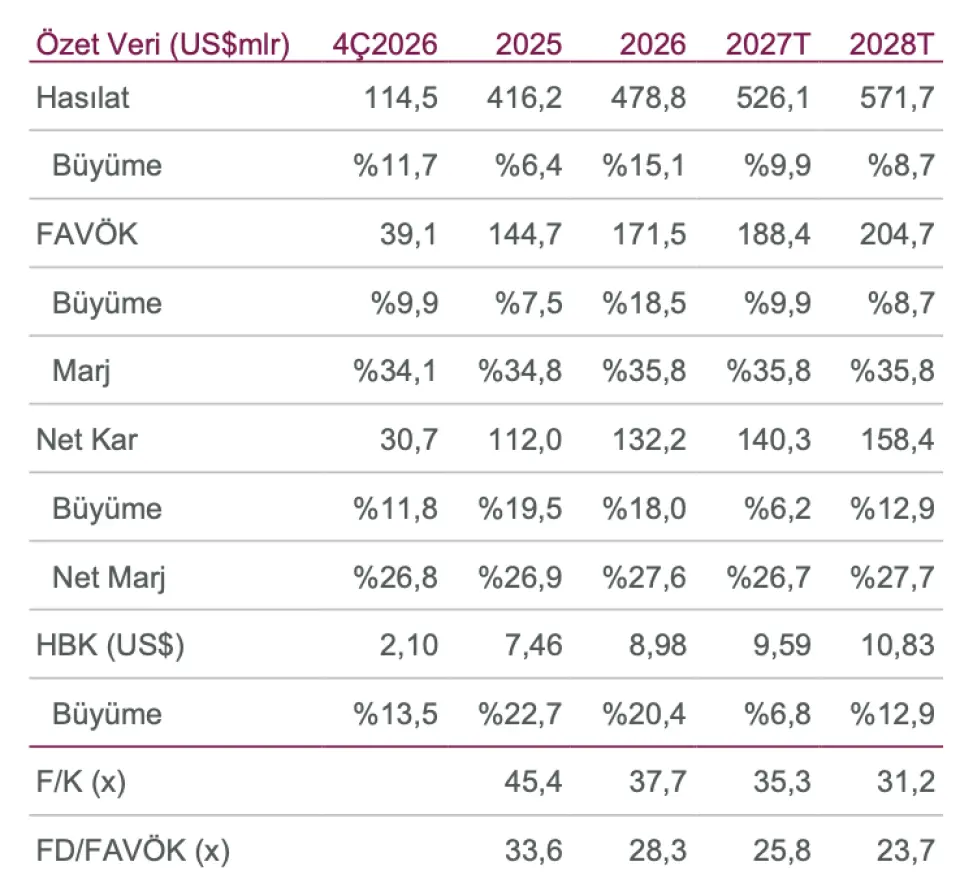
Değerleme, kârlılığın devam edeceği beklentisini önemli ölçüde fiyatlıyor. F/K çarpanının 2026’daki 37,7x seviyesinden 2027T’de 35,3x’e ve 2028T’de 31,2x’e gerilemesi bekleniyor; 2027T HBK büyümesinin %6,8’e yavaşlaması öngörülüyor. Mevcut çarpanların korunması marjların bellek maliyetlerine rağmen sürdürülebilmesine ve iPhone Duo arzının artmasına bağlı görülüyor. Hisse seans sonrası işlemlerde %2,8 gerilerken, ortalama hedef fiyat olan 332,39 ABD Doları mevcut fiyata göre %2 düşüş potansiyeline işaret ediyor.
QNB Invest, Apple Şirket İncelemeleri Hakkında Yayınladığı Raporunda Görüşlerini Paylaştı!
Apple’ın 4Ç26 döneminde hasılatı yıllık %11,7 artışla 114,5 milyar ABD Doları’na, net kârı ise 30,7 milyar ABD Doları’na yükseldi. iPhone hasılatı %17,5 artarak 57,6 milyar ABD Doları’na ulaştı ve büyümenin ana kaynağı oldu. Brüt marj %47,9’a yükselirken faaliyet kâr marjı %31,1’e geriledi; 2026 mali yılında hasılat %15,1 artışla 478,8 milyar ABD Doları’na, net kâr %18,0 artışla 132,2 milyar ABD Doları’na çıktı.
Şirket, 1Ç27’de hasılatın yıllık %7-10 artışla 153,8-158,1 milyar ABD Doları aralığına ulaşmasını bekliyor. Ancak bellek maliyetleri nedeniyle brüt marj beklentisi %45-46 seviyesine çekildi. iPhone ve Mac güçlü performans gösterirken, hizmetler hasılatı %9,8 artarak 31,6 milyar ABD Doları’na yükseldi; Büyük Çin hasılatı %21,0 artmasına rağmen beklentinin altında kaldı. iPhone, Mac ve iPad’deki arz kısıtlarının Aralık çeyreğinde de sürmesi bekleniyor.
Bellek fiyatlarındaki artış marjlar üzerinde temel risk oluşturuyor. 4Ç26 brüt marjı, gümrük vergisi iadesi hariç yaklaşık %46,9 seviyesinde gerçekleşti; Ar-Ge giderleri de %32,3 arttı. Buna karşın şirketin 2026 serbest nakit akışı marjı %28,4, net nakit pozisyonu 56,8 milyar ABD Doları oldu ve 4Ç’te geri alım ile temettü yoluyla hissedarlara 28,2 milyar ABD Doları dağıtıldı.
Değerleme, kârlılığın devam edeceği beklentisini önemli ölçüde fiyatlıyor. F/K çarpanının 2026’daki 37,7x seviyesinden 2027T’de 35,3x’e ve 2028T’de 31,2x’e gerilemesi bekleniyor; 2027T HBK büyümesinin %6,8’e yavaşlaması öngörülüyor. Mevcut çarpanların korunması marjların bellek maliyetlerine rağmen sürdürülebilmesine ve iPhone Duo arzının artmasına bağlı görülüyor. Hisse seans sonrası işlemlerde %2,8 gerilerken, ortalama hedef fiyat olan 332,39 ABD Doları mevcut fiyata göre %2 düşüş potansiyeline işaret ediyor.