
Akbank'ta Hedef Fiyat İndirimi! Ziraat'ten AL Tavsiyesi...
Akbank'ta Hedef Fiyat İndirimi! Ziraat'ten AL Tavsiyesi...Ziraat Yatırım, Akbank için hedef fiyatını 133,50 TL'den 112,50 TL'ye revize ederken, hissedeki yükseliş potansiyelini koruyarak AL tavsiyesini sürdürdü. Bankanın ikinci çeyrek finansalları beklentilere paralel gerçekleşirken, 2026 yılına ilişkin marj ve özsermaye kârlılığı beklentilerinde aşağı yönlü güncelleme yapıldı. İşte Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 01.08.2026 17:45
—
Son Güncelleme: 01.08.2026 17:45



Akbank'ta Hedef Fiyat İndirimi! Ziraat'ten AL Tavsiyesi...Ziraat Yatırım, Akbank için hedef fiyatını 133,50 TL'den 112,50 TL'ye revize ederken, hissedeki yükseliş potansiyelini koruyarak AL tavsiyesini sürdürdü. Bankanın ikinci çeyrek finansalları beklentilere paralel gerçekleşirken, 2026 yılına ilişkin marj ve özsermaye kârlılığı beklentilerinde aşağı yönlü güncelleme yapıldı. İşte Detaylar...
Ziraat Yatırım, AKBNK - Akbank için hedef fiyatını 133,50 TL'den 112,50 TL'ye revize etti, tavsiyesini AL olarak korudu.
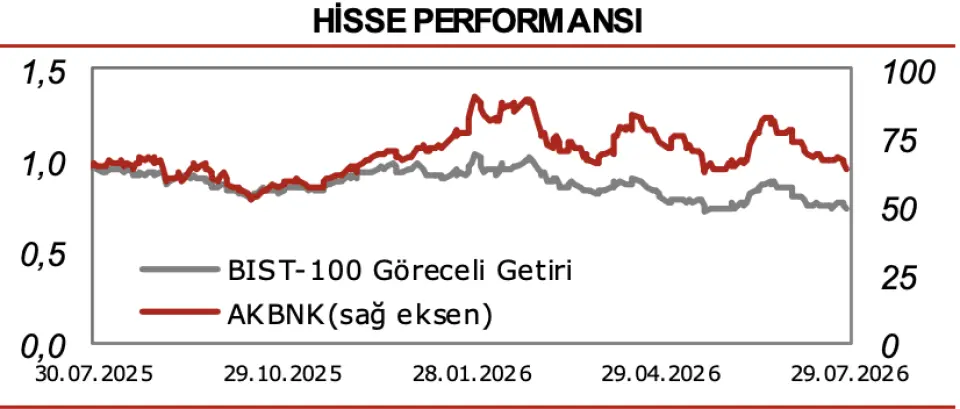
Akbank yılın ikinci çeyreğinde beklentiler doğrultusunda bir performans sergiledi. Bankanın 2Ç2026 net dönem karı çeyreksel bazda %20,7 düşüşle 15.199mn TL olurken, yıllık bazda %36,6 arttı. İlk yarı net dönem karı yıllık %38,3 artışla 34,4mn TL'ye yükseldi. Net faiz gelirleri bir önceki çeyreğe göre %4,9 artarak 42,6 milyar TL'ye çıktı.
TÜFE endeksli tahvillerde kullanılan enflasyon varsayımının %25'ten %30'a çıkarılmasıyla bu menkul kıymetlerden elde edilen gelir 5,8 milyar TL artarak 20,7 milyar TL'ye ulaştı. Net ücret ve komisyon gelirleri %13,6 artarken, personel giderlerindeki yaklaşık %20'lik düşüşe rağmen diğer giderlerdeki artış nedeniyle operasyonel giderler yalnızca %1,3 geriledi. Swap maliyetleri 2,1 milyar TL artarak 18,1 milyar TL'ye çıkarken, ticari zarar 5 milyar TL'den 15,6 milyar TL'ye yükseldi. Beklenen zarar karşılığı giderleri %21,3 artışla 14,5 milyar TL oldu ve diğer faaliyet gelirleri %33,3 azaldı.
Banka 2026 yılı için swap düzeltilmiş net faiz marjı hedefini yaklaşık %4 seviyesinden %3,2 - %3,5 aralığına indirdi. Özsermaye karlılığı beklentisi yüksek yirmili seviyelerden %23-%25 aralığına çekildi ve gider/gelir oranı beklentisi yüksek %40'lı seviyelere çıkarıldı. Yabancı para kredi büyümesi hedefi yüksek tek haneli seviyeye indirilirken TL kredi büyümesi, ücret ve komisyon gelirleri, operasyonel giderler, takipteki kredi oranı ve net kredi maliyetine ilişkin hedefler korundu.
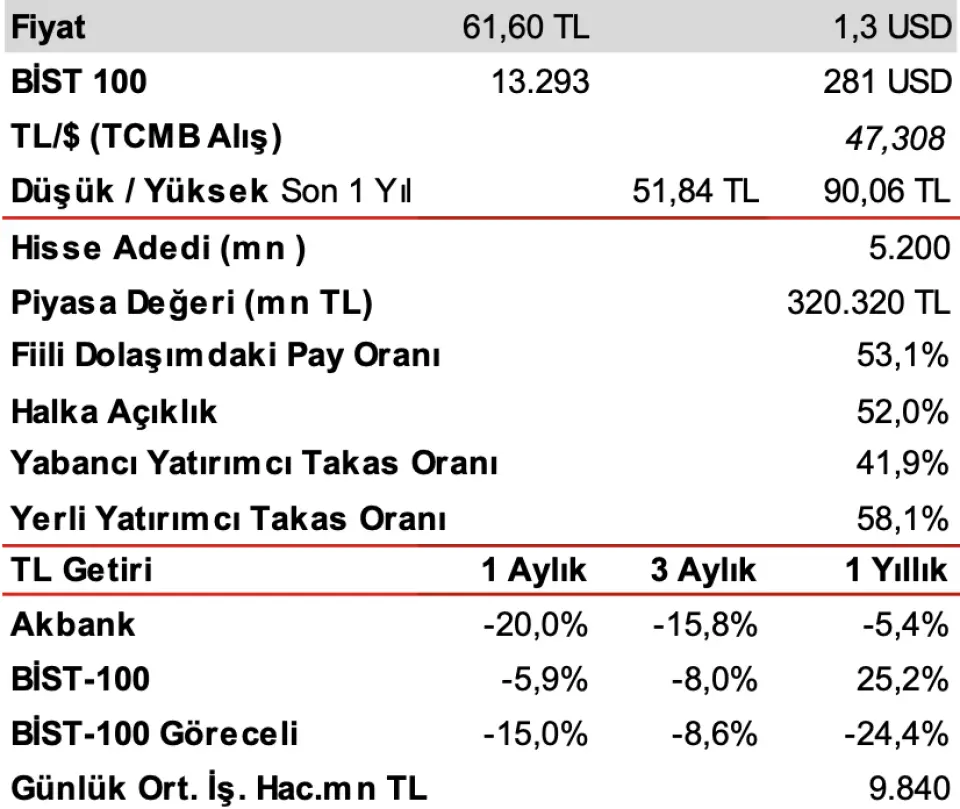
Ziraat Yatırım, tahminlerdeki güncellemeler ve piyasa çarpanlarındaki değişiklikler nedeniyle hedef hisse fiyatını 133,50TL'den 112,50TL'ye düşürdü. Buna karşın hissenin yükseliş potansiyeli nedeniyle daha önceki AL önerisini korudu. Raporda değerlemede Gordon Büyüme Modeli ile benzer şirket karşılaştırması birlikte kullanıldı. Ayrıca 2026 yılı özsermaye karlılığı beklentisi %23,5 olarak güncellendi; önceki tahmin %29,4 idi.
Ziraat Yatırım, AKBNK - Akbank için hedef fiyatını 133,50 TL'den 112,50 TL'ye revize etti, tavsiyesini AL olarak korudu.
Akbank yılın ikinci çeyreğinde beklentiler doğrultusunda bir performans sergiledi. Bankanın 2Ç2026 net dönem karı çeyreksel bazda %20,7 düşüşle 15.199mn TL olurken, yıllık bazda %36,6 arttı. İlk yarı net dönem karı yıllık %38,3 artışla 34,4mn TL'ye yükseldi. Net faiz gelirleri bir önceki çeyreğe göre %4,9 artarak 42,6 milyar TL'ye çıktı.
TÜFE endeksli tahvillerde kullanılan enflasyon varsayımının %25'ten %30'a çıkarılmasıyla bu menkul kıymetlerden elde edilen gelir 5,8 milyar TL artarak 20,7 milyar TL'ye ulaştı. Net ücret ve komisyon gelirleri %13,6 artarken, personel giderlerindeki yaklaşık %20'lik düşüşe rağmen diğer giderlerdeki artış nedeniyle operasyonel giderler yalnızca %1,3 geriledi. Swap maliyetleri 2,1 milyar TL artarak 18,1 milyar TL'ye çıkarken, ticari zarar 5 milyar TL'den 15,6 milyar TL'ye yükseldi. Beklenen zarar karşılığı giderleri %21,3 artışla 14,5 milyar TL oldu ve diğer faaliyet gelirleri %33,3 azaldı.
Banka 2026 yılı için swap düzeltilmiş net faiz marjı hedefini yaklaşık %4 seviyesinden %3,2 - %3,5 aralığına indirdi. Özsermaye karlılığı beklentisi yüksek yirmili seviyelerden %23-%25 aralığına çekildi ve gider/gelir oranı beklentisi yüksek %40'lı seviyelere çıkarıldı. Yabancı para kredi büyümesi hedefi yüksek tek haneli seviyeye indirilirken TL kredi büyümesi, ücret ve komisyon gelirleri, operasyonel giderler, takipteki kredi oranı ve net kredi maliyetine ilişkin hedefler korundu.
Ziraat Yatırım, tahminlerdeki güncellemeler ve piyasa çarpanlarındaki değişiklikler nedeniyle hedef hisse fiyatını 133,50TL'den 112,50TL'ye düşürdü. Buna karşın hissenin yükseliş potansiyeli nedeniyle daha önceki AL önerisini korudu. Raporda değerlemede Gordon Büyüme Modeli ile benzer şirket karşılaştırması birlikte kullanıldı. Ayrıca 2026 yılı özsermaye karlılığı beklentisi %23,5 olarak güncellendi; önceki tahmin %29,4 idi.


