
Anadolu Efes’te Bilanço Baskısı: Hedef Fiyat 32 TL’den 26 TL’ye İndi!
Anadolu Efes’te Bilanço Baskısı: Hedef Fiyat 32 TL’den 26 TL’ye İndi! Ak Yatırım, Anadolu Efes’in 2026 Yılı Üçüncü Çeyreğinde Net Kârını Yıllık %35,8 Düşüşle 4,4 Milyar TL’ye, FAVÖK’ünü İse %20 Gerilemeyle 15,8 Milyar TL’ye İndirdiğini Belirtirken, Türkiye Bira Operasyonlarındaki Zayıflık Nedeniyle 12 Aylık Hedef Fiyatını 32 TL’den 26 TL’ye Çekti Ancak Endeks Üstü Getiri Tavsiyesini Korudu. Tüm Detaylar Haberimizde...
 Büşra Bulut
Yayınlama Tarihi: 05.11.2026 17:45
—
Son Güncelleme: 05.11.2026 17:45



Anadolu Efes’te Bilanço Baskısı: Hedef Fiyat 32 TL’den 26 TL’ye İndi! Ak Yatırım, Anadolu Efes’in 2026 Yılı Üçüncü Çeyreğinde Net Kârını Yıllık %35,8 Düşüşle 4,4 Milyar TL’ye, FAVÖK’ünü İse %20 Gerilemeyle 15,8 Milyar TL’ye İndirdiğini Belirtirken, Türkiye Bira Operasyonlarındaki Zayıflık Nedeniyle 12 Aylık Hedef Fiyatını 32 TL’den 26 TL’ye Çekti Ancak Endeks Üstü Getiri Tavsiyesini Korudu. Tüm Detaylar Haberimizde...
Ak Yatırım, AEFES - Anadolu Efes için hedef fiyatını 32 TL'den 26 TL'ye düşürdü, tavsiyesini Endeks Üstü Getiri olarak korudu.
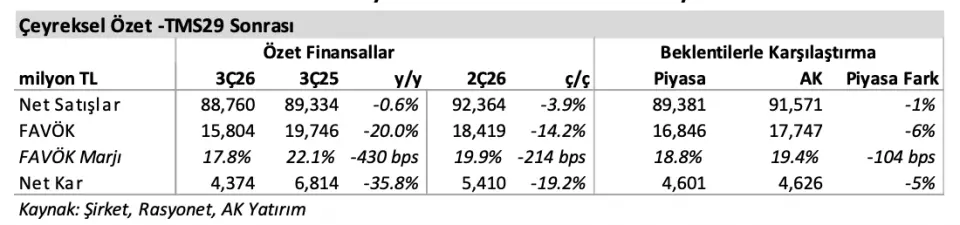
Anadolu Efes’in 3Ç26 sonuçlarında Türkiye operasyonlarındaki zayıflık genel kârlılığı baskıladı. TMS29 sonrası net satışlar yıllık bazda %0,6 daralarak 88,8 milyar TL olurken, FAVÖK %20 gerileyerek 15,8 milyar TL’ye indi. FAVÖK marjı 430 baz puan düşüşle %17,8 seviyesinde gerçekleşti. Net kâr yıllık bazda %35,8 azalarak 4.374 milyon TL oldu.
Bira operasyonlarında reel gelirler yıllık bazda %5 daralırken FAVÖK marjı 370 baz puan düşüşle %18,3’e geriledi. Türkiye bira hacimleri %14,3 azalırken Türkiye gelirleri reel bazda %14,5 düştü. Uluslararası bira hacimleri %2 artarken, uluslararası gelirler dolar bazında %21 büyüdü. Bira operasyonlarının FAVÖK’ü %21, net kârı ise %59 geriledi.
Anadolu Efes, bira grubunda hacim beklentisini orta tek haneli daralma ve FAVÖK marjı beklentisini 250 baz puan daralma olarak aşağı yönlü revize etti. Konsolide bazda hacimlerde orta tek haneli büyüme, gelir/hektolitrede düşük tek haneli daralma ve FAVÖK marjında sınırlı düşüş öngörülüyor. Net borç çeyreksel bazda %28 azalarak 50 milyar TL’ye inerken net borç/FAVÖK oranı 0,9 kata geriledi.
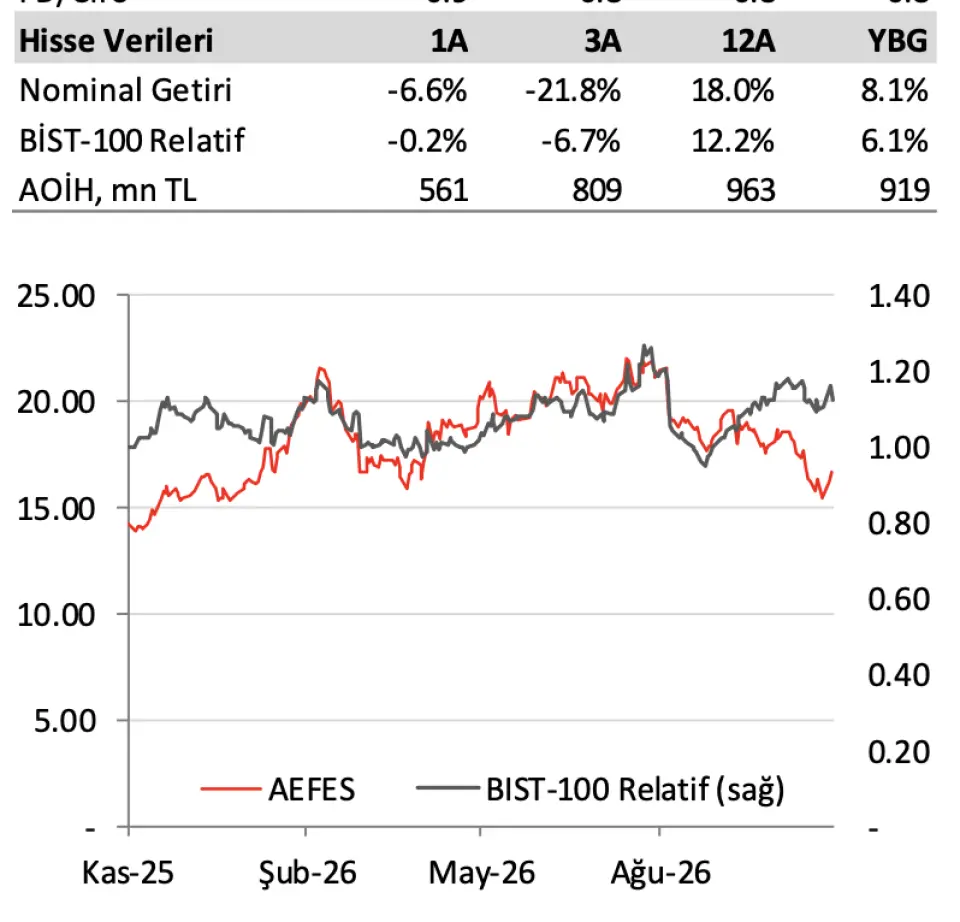
Ak Yatırım, 12 aylık hedef fiyatı 32 TL’den 26 TL’ye indirirken Endeks Üstü Getiri tavsiyesini korudu ve hedef fiyata göre %50’nin üzerinde getiri potansiyeli belirtti. Değerleme yaklaşımında CCI hedef değerinin %50’si ile bira operasyonları için 178 milyon ABD doları ileriye dönük hedef değer kullanıldı ve hedef net aktif değerine %20 iskonto uygulandı.
Pozitif unsurlar arasında güçlü alkolsüz içecek nakit akışı, uluslararası bira operasyonlarındaki büyüme ve 4Ç25’in düşük baz etkisi öne çıkıyor. Türkiye’de zayıf tüketici talebi ve turizm, bira hacimlerinde ve marjlarda bozulma, Rusya varlıklarının mülkiyetine ilişkin belirsizlik ve refinansman maliyetlerindeki olası artış temel riskleri oluşturuyor.
Ak Yatırım, AEFES - Anadolu Efes için hedef fiyatını 32 TL'den 26 TL'ye düşürdü, tavsiyesini Endeks Üstü Getiri olarak korudu.
Anadolu Efes’in 3Ç26 sonuçlarında Türkiye operasyonlarındaki zayıflık genel kârlılığı baskıladı. TMS29 sonrası net satışlar yıllık bazda %0,6 daralarak 88,8 milyar TL olurken, FAVÖK %20 gerileyerek 15,8 milyar TL’ye indi. FAVÖK marjı 430 baz puan düşüşle %17,8 seviyesinde gerçekleşti. Net kâr yıllık bazda %35,8 azalarak 4.374 milyon TL oldu.
Bira operasyonlarında reel gelirler yıllık bazda %5 daralırken FAVÖK marjı 370 baz puan düşüşle %18,3’e geriledi. Türkiye bira hacimleri %14,3 azalırken Türkiye gelirleri reel bazda %14,5 düştü. Uluslararası bira hacimleri %2 artarken, uluslararası gelirler dolar bazında %21 büyüdü. Bira operasyonlarının FAVÖK’ü %21, net kârı ise %59 geriledi.
Anadolu Efes, bira grubunda hacim beklentisini orta tek haneli daralma ve FAVÖK marjı beklentisini 250 baz puan daralma olarak aşağı yönlü revize etti. Konsolide bazda hacimlerde orta tek haneli büyüme, gelir/hektolitrede düşük tek haneli daralma ve FAVÖK marjında sınırlı düşüş öngörülüyor. Net borç çeyreksel bazda %28 azalarak 50 milyar TL’ye inerken net borç/FAVÖK oranı 0,9 kata geriledi.
Ak Yatırım, 12 aylık hedef fiyatı 32 TL’den 26 TL’ye indirirken Endeks Üstü Getiri tavsiyesini korudu ve hedef fiyata göre %50’nin üzerinde getiri potansiyeli belirtti. Değerleme yaklaşımında CCI hedef değerinin %50’si ile bira operasyonları için 178 milyon ABD doları ileriye dönük hedef değer kullanıldı ve hedef net aktif değerine %20 iskonto uygulandı.
Pozitif unsurlar arasında güçlü alkolsüz içecek nakit akışı, uluslararası bira operasyonlarındaki büyüme ve 4Ç25’in düşük baz etkisi öne çıkıyor. Türkiye’de zayıf tüketici talebi ve turizm, bira hacimlerinde ve marjlarda bozulma, Rusya varlıklarının mülkiyetine ilişkin belirsizlik ve refinansman maliyetlerindeki olası artış temel riskleri oluşturuyor.


