
ANSGR İçin 49,88 TL Hedef Fiyat! İş Yatırım'dan AL Tavsiyesi...
ANSGR İçin 49,88 TL Hedef Fiyat! İş Yatırım'dan AL Tavsiyesi...Anadolu Sigorta'nın beklentilere paralel gelen ikinci çeyrek finansal sonuçlarını değerlendiren İş Yatırım, yüksek faiz ortamının yatırım gelirlerini desteklemeye devam edeceğini belirterek 49,88 TL hedef fiyatla "AL" tavsiyesini yineledi. İşte Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 29.07.2026 22:30
—
Son Güncelleme: 29.07.2026 22:30



ANSGR İçin 49,88 TL Hedef Fiyat! İş Yatırım'dan AL Tavsiyesi...Anadolu Sigorta'nın beklentilere paralel gelen ikinci çeyrek finansal sonuçlarını değerlendiren İş Yatırım, yüksek faiz ortamının yatırım gelirlerini desteklemeye devam edeceğini belirterek 49,88 TL hedef fiyatla "AL" tavsiyesini yineledi. İşte Detaylar...
İş Yatırım, ANSGR - Anadolu Sigorta Şirketi için hedef fiyatını 49.88 TL, tavsiyesini AL olarak korudu.
İş Yatırım, Anadolu Sigorta (ANSGR) için 29 Temmuz 2026 tarihli 2. çeyrek mali tablo analizinde "AL" tavsiyesini sürdürüyor. Hisse 27,18 TL'den kapanırken, 12 aylık hedef fiyat 49,88 TL olarak belirlendi; bu da mevcut fiyattan %84'lük bir yükselme potansiyeline işaret ediyor. Şirketin piyasa değeri 54,4 milyar TL seviyesinde bulunuyor.
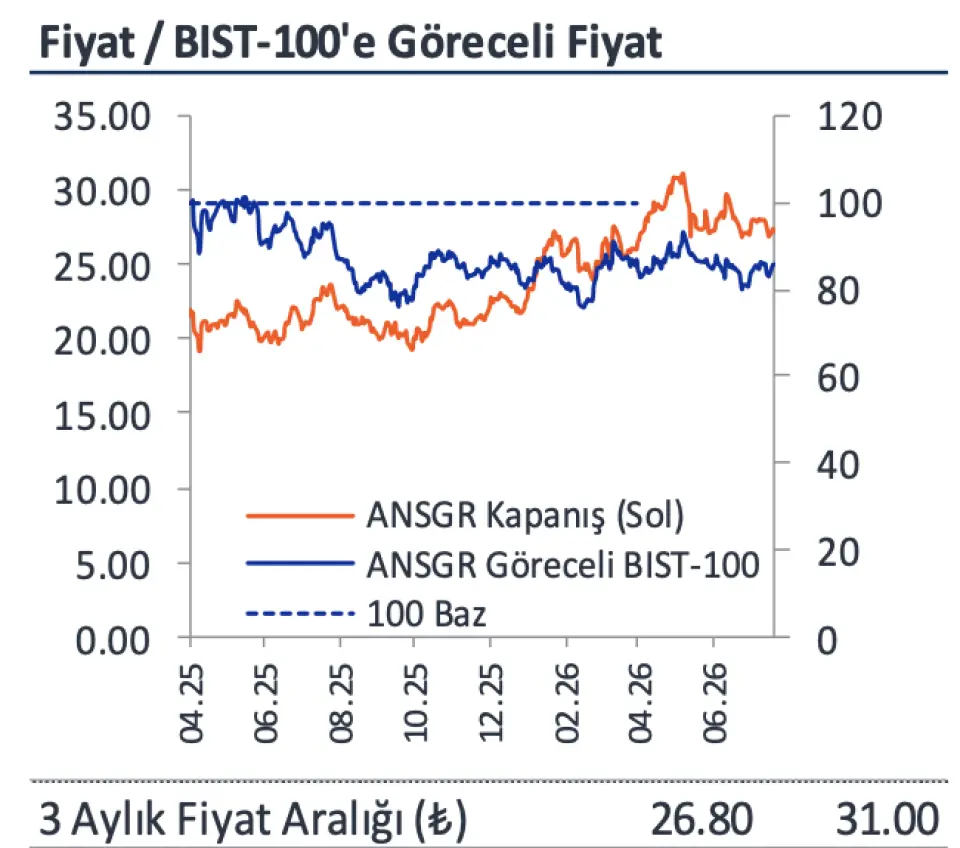
Anadolu Sigorta, 2Ç26'da 3,53 milyar TL net kar açıkladı; bu sonuç hem İş Yatırım'ın 3,41 milyar TL'lik beklentisine hem de 3,42 milyar TL'lik piyasa beklentisine büyük ölçüde paralel gerçekleşti. Net kar çeyreklik bazda %8 gerilerken yıllık bazda %19 arttı. İlk yarıda ise net kar 7,4 milyar TL ile yıllık %41 büyüme kaydetti ve şirket %36 özkaynak karlılığı elde etti.
Sigortacılık tarafında teknik marj 200 baz puan artarak %18'e yükseldi; kümülatif kombine oran ise 2,3 puan iyileşerek %112,5'e geriledi. Ancak net kardaki çeyreklik zayıflığın asıl nedeni sigortacılık performansı değil, yatırım gelirlerindeki baz etkisi oldu. Anadolu Hayat temettü gelirinin bu çeyrekte bulunmaması ve altın-gümüş yatırımlarının zayıf seyretmesi, teknik bölüme aktarılan yatırım gelirlerinin çeyreklik bazda %12 gerilemesine yol açtı.
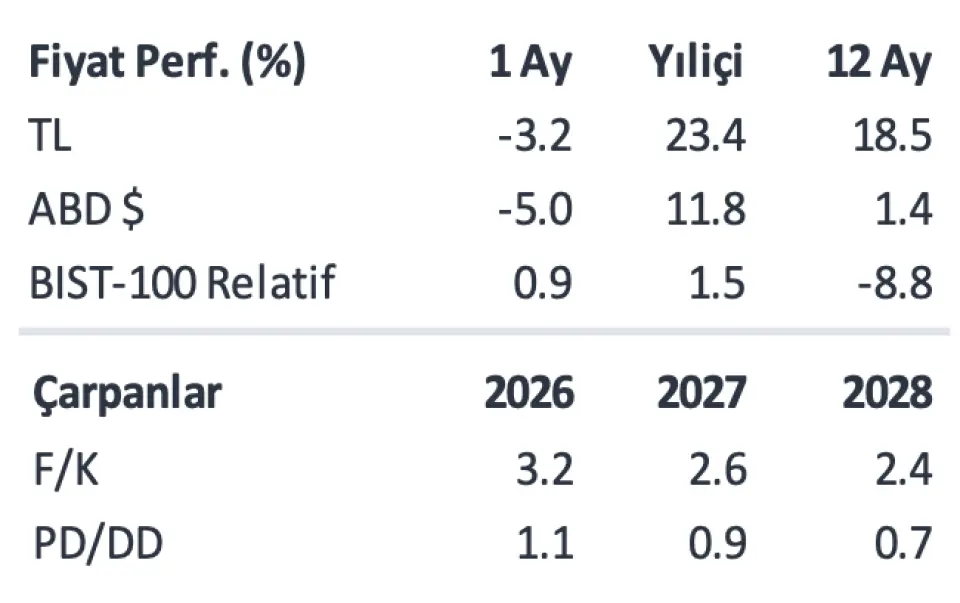
İş Yatırım, yüksek faiz ortamının desteğiyle yatırım gelirlerinin önümüzdeki çeyreklerde yeniden güçleneceğini ve net kara daha fazla katkı sağlayacağını öngörüyor. Değerleme tarafında hisse 2026 tahmini 3,2x F/K ve 1,1x PD/DD çarpanlarıyla işlem görüyor; 2027 ve 2028 için bu çarpanlar daha da cazip seviyelere iniyor.
İş Yatırım, ANSGR - Anadolu Sigorta Şirketi için hedef fiyatını 49.88 TL, tavsiyesini AL olarak korudu.
İş Yatırım, Anadolu Sigorta (ANSGR) için 29 Temmuz 2026 tarihli 2. çeyrek mali tablo analizinde "AL" tavsiyesini sürdürüyor. Hisse 27,18 TL'den kapanırken, 12 aylık hedef fiyat 49,88 TL olarak belirlendi; bu da mevcut fiyattan %84'lük bir yükselme potansiyeline işaret ediyor. Şirketin piyasa değeri 54,4 milyar TL seviyesinde bulunuyor.
Anadolu Sigorta, 2Ç26'da 3,53 milyar TL net kar açıkladı; bu sonuç hem İş Yatırım'ın 3,41 milyar TL'lik beklentisine hem de 3,42 milyar TL'lik piyasa beklentisine büyük ölçüde paralel gerçekleşti. Net kar çeyreklik bazda %8 gerilerken yıllık bazda %19 arttı. İlk yarıda ise net kar 7,4 milyar TL ile yıllık %41 büyüme kaydetti ve şirket %36 özkaynak karlılığı elde etti.
Sigortacılık tarafında teknik marj 200 baz puan artarak %18'e yükseldi; kümülatif kombine oran ise 2,3 puan iyileşerek %112,5'e geriledi. Ancak net kardaki çeyreklik zayıflığın asıl nedeni sigortacılık performansı değil, yatırım gelirlerindeki baz etkisi oldu. Anadolu Hayat temettü gelirinin bu çeyrekte bulunmaması ve altın-gümüş yatırımlarının zayıf seyretmesi, teknik bölüme aktarılan yatırım gelirlerinin çeyreklik bazda %12 gerilemesine yol açtı.
İş Yatırım, yüksek faiz ortamının desteğiyle yatırım gelirlerinin önümüzdeki çeyreklerde yeniden güçleneceğini ve net kara daha fazla katkı sağlayacağını öngörüyor. Değerleme tarafında hisse 2026 tahmini 3,2x F/K ve 1,1x PD/DD çarpanlarıyla işlem görüyor; 2027 ve 2028 için bu çarpanlar daha da cazip seviyelere iniyor.


