
Yapı Kredi’nin Hedef Fiyatı Güncellendi: Kurum Tavsiyesi Ne Oldu?
Yapı Kredi’nin Hedef Fiyatı Güncellendi: Kurum Tavsiyesi Ne Oldu? Şeker Yatırım, Yapı Kredi’nin 2026 Yılı Üçüncü Çeyreğinde 10,67 Milyar TL Net Kâr Açıklayarak Beklentileri Hafif Aştığını Belirtirken, Artan Kredi Riski Maliyeti Ve Aktif Kalitesi Üzerindeki Baskılara Rağmen AL Tavsiyesini Korudu Ve 12 Aylık Hedef Fiyatını 51,10 TL’den 50,17 TL’ye Revize Ederek %41 Getiri Potansiyeline İşaret Etti. İşte Tüm Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 03.11.2026 14:45
—
Son Güncelleme: 03.11.2026 14:45



Yapı Kredi’nin Hedef Fiyatı Güncellendi: Kurum Tavsiyesi Ne Oldu? Şeker Yatırım, Yapı Kredi’nin 2026 Yılı Üçüncü Çeyreğinde 10,67 Milyar TL Net Kâr Açıklayarak Beklentileri Hafif Aştığını Belirtirken, Artan Kredi Riski Maliyeti Ve Aktif Kalitesi Üzerindeki Baskılara Rağmen AL Tavsiyesini Korudu Ve 12 Aylık Hedef Fiyatını 51,10 TL’den 50,17 TL’ye Revize Ederek %41 Getiri Potansiyeline İşaret Etti. İşte Tüm Detaylar...
Şeker Yatırım, Yapı Kredi Bankası - YKBNK - 3. Çeyrek Mali Sonuçlarına Dair Analizlerini Yayınladı!
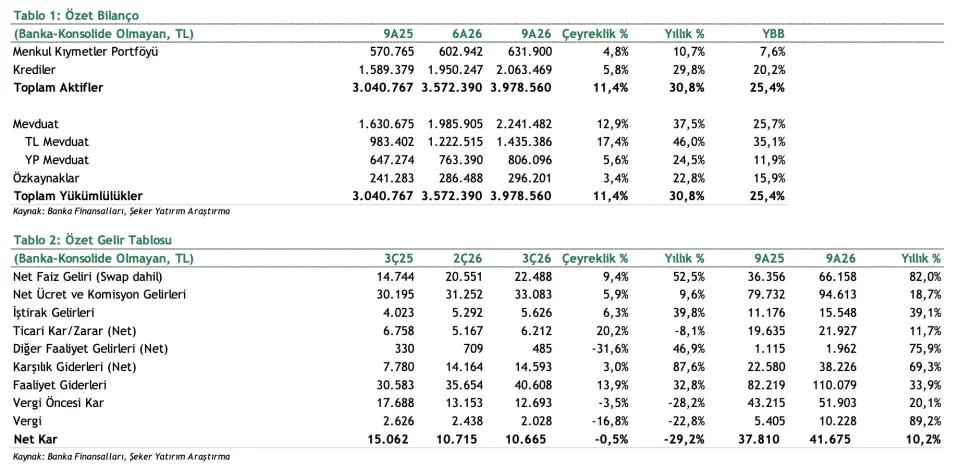
Yapı Kredi Bankası, 3Ç26’da 10,67 mlr TL solo net kâr açıkladı. Net kâr çeyreklik bazda %0,5 gerilerken yıllık bazda %29,2 düşüş gösterdi ve hem Şeker Yatırım’ın hem de piyasa beklentisinin hafif üzerinde gerçekleşti. 9A26 net kârı yıllık %10 artışla 41,7 mlr TL’ye ulaşırken, kümüle ortalama özkaynak kârlılığı %20,0 oldu. Şeker Yatırım, sınırlı marj toparlanmasına rağmen sonuçları genel olarak beklentilerle uyumlu değerlendiriyor ve Yapı Kredi için “AL” tavsiyesini koruyor.
Swap dâhil net faiz geliri çeyreklik %9 artışla 22,5 mlr TL’ye yükseldi; TL kredi getirisi 52 baz puan artarken TL vadeli mevduat maliyeti 48 baz puan geriledi. Swap maliyeti %12 artışla 37,6 mlr TL’ye çıkmasına rağmen swap dâhil net faiz marjı %2,73’e yükseldi ve banka 4Ç26’da marj genişlemesinin sürmesini beklediğini belirtti. Net ücret ve komisyon gelirleri çeyreklik %6 artışla 33,1 mlr TL olurken, 9A26’daki yıllık artış %19 seviyesinde gerçekleşti. Ticari kâr %20 artışla 6,2 mlr TL’ye, iştirak gelirleri ise %6 artışla 5,6 mlr TL’ye yükseldi; faaliyet giderleri çeyreklik %14 ve 9A26’da yıllık %34 arttı.
Aktif kalitesi üzerindeki baskı devam etti; net kredi riski maliyeti 3Ç26’da %2,8, 9A26’da ise %2,5 seviyesinde gerçekleşti. Takipteki krediler oranı %4,3’ten %4,6’ya yükselirken, 3. Aşama karşılık oranı %59,9 ve 2. Aşama kredilerin payı %12,4 oldu. Banka, 2026 özkaynak kârlılığı beklentisini korumakla birlikte sonucun aralığın alt ucunda kalacağını ve kredi riski maliyetinin 150–175 baz puanlık beklentinin üzerinde gerçekleşeceğini belirtti. TL krediler çeyreklik %6 ve yılbaşından bu yana %23 büyürken, TL mevduatın %17 artması sonucunda TL kredi/mevduat oranı %110’dan %99’a geriledi.
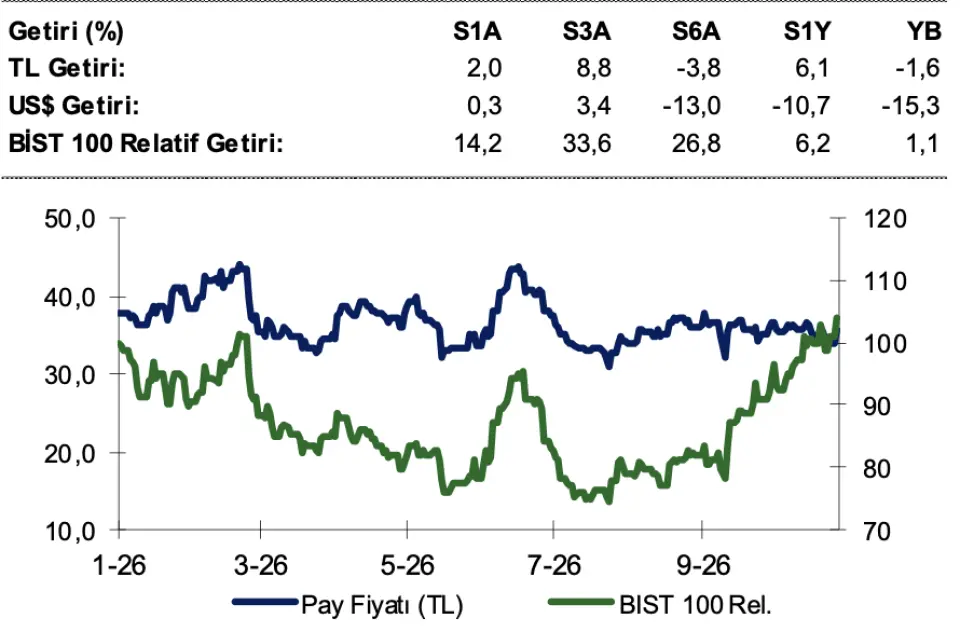
3Ç26 sonuçlarının ardından tahmin güncellemeleri yapılırken değerleme yöntemi gelir bazlı artık gelir modeline çevrildi. Bu değişiklikle 12 aylık hedef fiyat 51,10 TL’den 50,17 TL’ye çekildi; mevcut 35,64 TL fiyat üzerinden %41 artış potansiyeli öngörülüyor ve “AL” tavsiyesi sürdürülüyor. Hisse, 2026 tahminlerine göre 5,2x F/K ve 0,96x F/DD çarpanlarıyla işlem görüyor. Değerleme açısından temel olumlu unsurlar marjdaki toparlanmanın sürmesi ve güçlü ücret-komisyon gelirleri olurken, yükselen takipteki kredi oranı, yüksek kredi riski maliyeti ve çekirdek sermaye oranının %10,1’e gerilemesi başlıca risk alanlarını oluşturuyor.
Şeker Yatırım, Yapı Kredi Bankası - YKBNK - 3. Çeyrek Mali Sonuçlarına Dair Analizlerini Yayınladı!
Yapı Kredi Bankası, 3Ç26’da 10,67 mlr TL solo net kâr açıkladı. Net kâr çeyreklik bazda %0,5 gerilerken yıllık bazda %29,2 düşüş gösterdi ve hem Şeker Yatırım’ın hem de piyasa beklentisinin hafif üzerinde gerçekleşti. 9A26 net kârı yıllık %10 artışla 41,7 mlr TL’ye ulaşırken, kümüle ortalama özkaynak kârlılığı %20,0 oldu. Şeker Yatırım, sınırlı marj toparlanmasına rağmen sonuçları genel olarak beklentilerle uyumlu değerlendiriyor ve Yapı Kredi için “AL” tavsiyesini koruyor.
Swap dâhil net faiz geliri çeyreklik %9 artışla 22,5 mlr TL’ye yükseldi; TL kredi getirisi 52 baz puan artarken TL vadeli mevduat maliyeti 48 baz puan geriledi. Swap maliyeti %12 artışla 37,6 mlr TL’ye çıkmasına rağmen swap dâhil net faiz marjı %2,73’e yükseldi ve banka 4Ç26’da marj genişlemesinin sürmesini beklediğini belirtti. Net ücret ve komisyon gelirleri çeyreklik %6 artışla 33,1 mlr TL olurken, 9A26’daki yıllık artış %19 seviyesinde gerçekleşti. Ticari kâr %20 artışla 6,2 mlr TL’ye, iştirak gelirleri ise %6 artışla 5,6 mlr TL’ye yükseldi; faaliyet giderleri çeyreklik %14 ve 9A26’da yıllık %34 arttı.
Aktif kalitesi üzerindeki baskı devam etti; net kredi riski maliyeti 3Ç26’da %2,8, 9A26’da ise %2,5 seviyesinde gerçekleşti. Takipteki krediler oranı %4,3’ten %4,6’ya yükselirken, 3. Aşama karşılık oranı %59,9 ve 2. Aşama kredilerin payı %12,4 oldu. Banka, 2026 özkaynak kârlılığı beklentisini korumakla birlikte sonucun aralığın alt ucunda kalacağını ve kredi riski maliyetinin 150–175 baz puanlık beklentinin üzerinde gerçekleşeceğini belirtti. TL krediler çeyreklik %6 ve yılbaşından bu yana %23 büyürken, TL mevduatın %17 artması sonucunda TL kredi/mevduat oranı %110’dan %99’a geriledi.
3Ç26 sonuçlarının ardından tahmin güncellemeleri yapılırken değerleme yöntemi gelir bazlı artık gelir modeline çevrildi. Bu değişiklikle 12 aylık hedef fiyat 51,10 TL’den 50,17 TL’ye çekildi; mevcut 35,64 TL fiyat üzerinden %41 artış potansiyeli öngörülüyor ve “AL” tavsiyesi sürdürülüyor. Hisse, 2026 tahminlerine göre 5,2x F/K ve 0,96x F/DD çarpanlarıyla işlem görüyor. Değerleme açısından temel olumlu unsurlar marjdaki toparlanmanın sürmesi ve güçlü ücret-komisyon gelirleri olurken, yükselen takipteki kredi oranı, yüksek kredi riski maliyeti ve çekirdek sermaye oranının %10,1’e gerilemesi başlıca risk alanlarını oluşturuyor.


