Aracı Kurum TCELL için Bilanço Değerlendirmesi Yayınladı
Aracı kurum dün finansallarını açıklayan şirket için değerlendirme yayınladı.
 Ceyda Güven

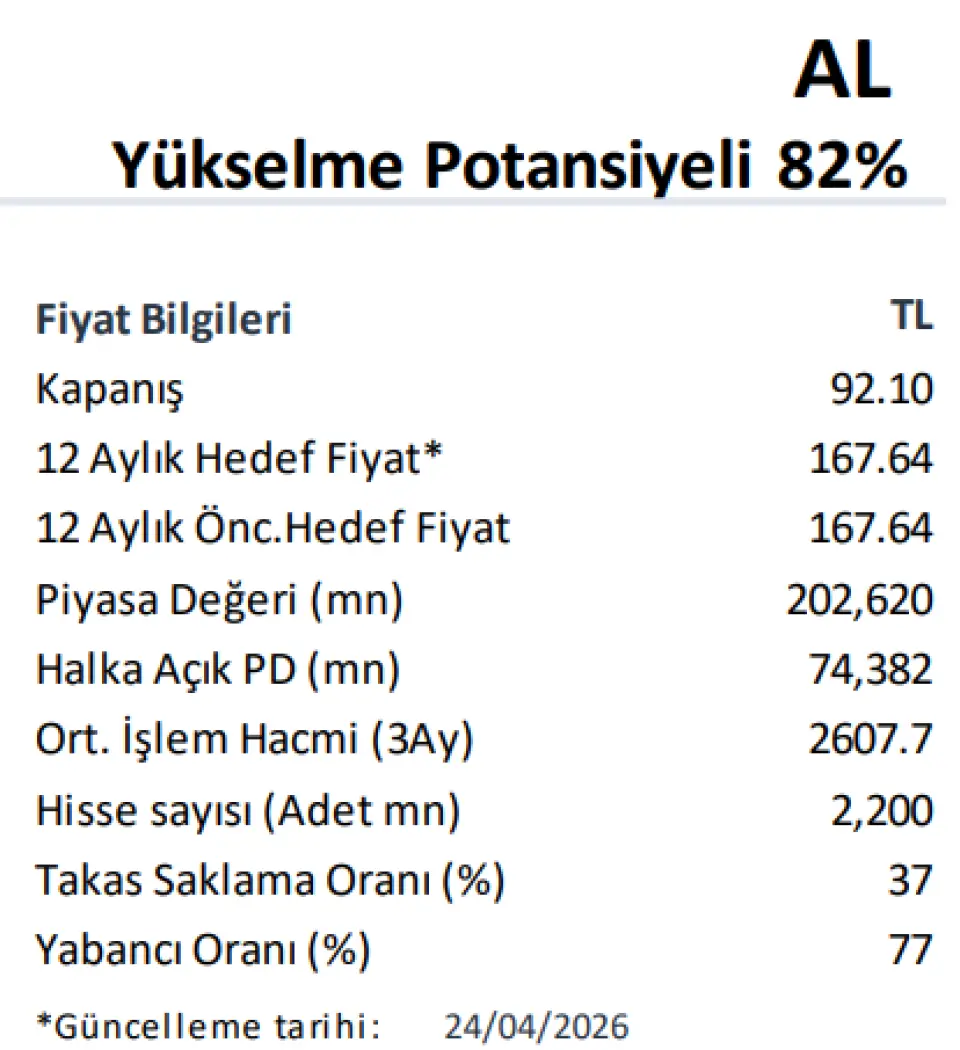
İş Yatırım, Turkcell’in 3Ç26 finansal sonuçlarını operasyonel performansın beklentileri aşması nedeniyle olumlu değerlendirdi. Kurum, TCELL için “AL” tavsiyesini ve 167,64 TL hedef fiyatını korurken, 92,10 TL’lik kapanış fiyatına göre %82 yükselme potansiyeline işaret etti.
Turkcell üçüncü çeyrekte 6,74 milyar TL net kâr açıklayarak piyasa beklentisini %23 aştı. Net kâr yıllık bazda reel olarak %3,8 gerilese de FAVÖK’ün beklentinin %7,9 üzerinde gerçekleşmesi, bu çeyrekteki sürprizin operasyonel taraftan gelmesini sağladı.
Net kârı ayrıca 3,74 milyar TL’lik parasal kazanç, vergi giderlerindeki düşüş ve ağırlıklı olarak TOGG kaynaklı özkaynak yöntemi zararının 530 milyon TL’den 163 milyon TL’ye gerilemesi destekledi. Buna karşılık 5G yatırımlarının etkisiyle amortisman giderleri yıllık %10,3 arttı.
İş Yatırım, reel gelir büyümesinin önceki çeyrekteki %2,5 seviyesinden hızlanması ve güçlü marj performansı nedeniyle hissede olumlu piyasa tepkisi bekliyor. Yönetim ise daha rasyonel hale gelen rekabet ortamında fiyat ayarlamalarının etkisinin 4Ç26’dan itibaren daha belirgin görülmesini öngörüyor.