Aselsan’ın Hedef Fiyatı 480 TL’ye Yükseldi: TUT Tavsiyesi Korundu!
Aselsan’ın Hedef Fiyatı 480 TL’ye Yükseldi: TUT Tavsiyesi Korundu! Tacirler Yatırım, Aselsan’ın 2026 Yılı Üçüncü Çeyreğinde Net Kârını Yıllık %82 Artışla 11,2 Milyar TL’ye, FAVÖK’ünü İse %51 Artışla 16 Milyar TL’ye Yükselttiğini Ve Finansal Sonuçların Beklentileri Aştığını Belirtirken, Hisse İçin 12 Aylık Hedef Fiyatını 452 TL’den 480 TL’ye Çıkardı Ve TUT Tavsiyesini Korudu. İşte Tüm Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 29.10.2026 22:00
—
Son Güncelleme: 29.10.2026 22:00



Aselsan’ın Hedef Fiyatı 480 TL’ye Yükseldi: TUT Tavsiyesi Korundu! Tacirler Yatırım, Aselsan’ın 2026 Yılı Üçüncü Çeyreğinde Net Kârını Yıllık %82 Artışla 11,2 Milyar TL’ye, FAVÖK’ünü İse %51 Artışla 16 Milyar TL’ye Yükselttiğini Ve Finansal Sonuçların Beklentileri Aştığını Belirtirken, Hisse İçin 12 Aylık Hedef Fiyatını 452 TL’den 480 TL’ye Çıkardı Ve TUT Tavsiyesini Korudu. İşte Tüm Detaylar...
Tacirler Yatırım, ASELS - Aselsan için hedef fiyatını 452 TL'den 480 TL'ye yükseltti, tavsiyesini TUT olarak korudu.
ASELSAN’ın 3Ç26 finansal sonuçları, beklentileri aşan net kâr ve güçlü operasyonel performans nedeniyle olumlu değerlendiriliyor. Şirket üçüncü çeyrekte 11,2 milyar TL net kâr açıklayarak 9,1 milyar TL’lik kurum beklentisini yaklaşık %23 aştı. Gelirler yıllık reel %35 artışla 58,1 milyar TL’ye, FAVÖK ise %51 artışla 16 milyar TL’ye yükseldi. FAVÖK marjı 2,9 puan iyileşerek %27,6’ya ulaştı.
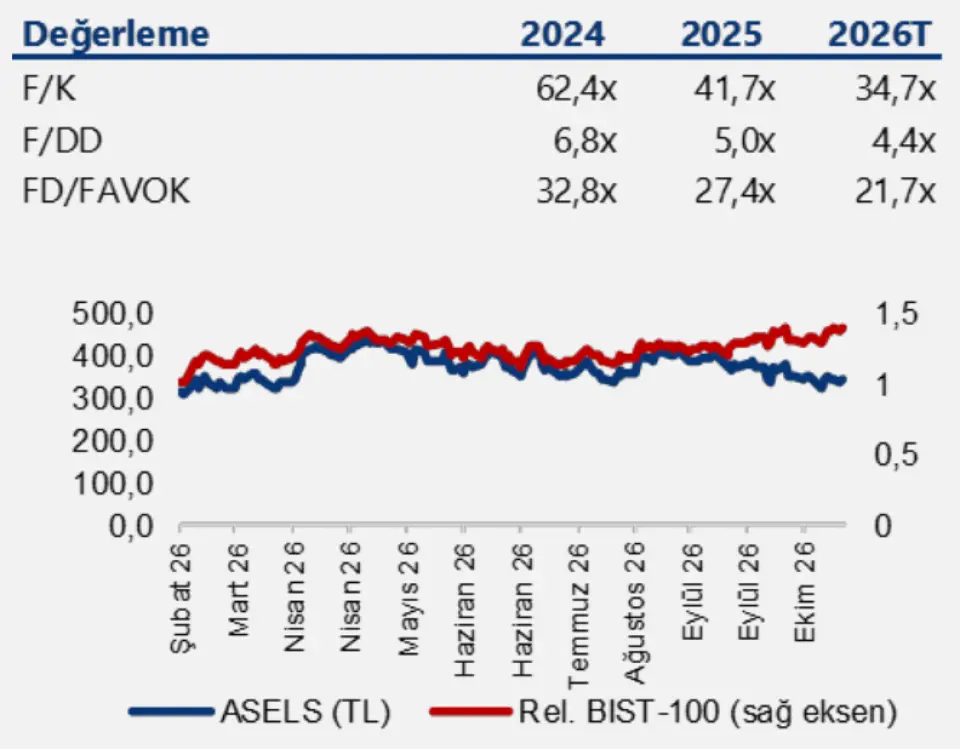
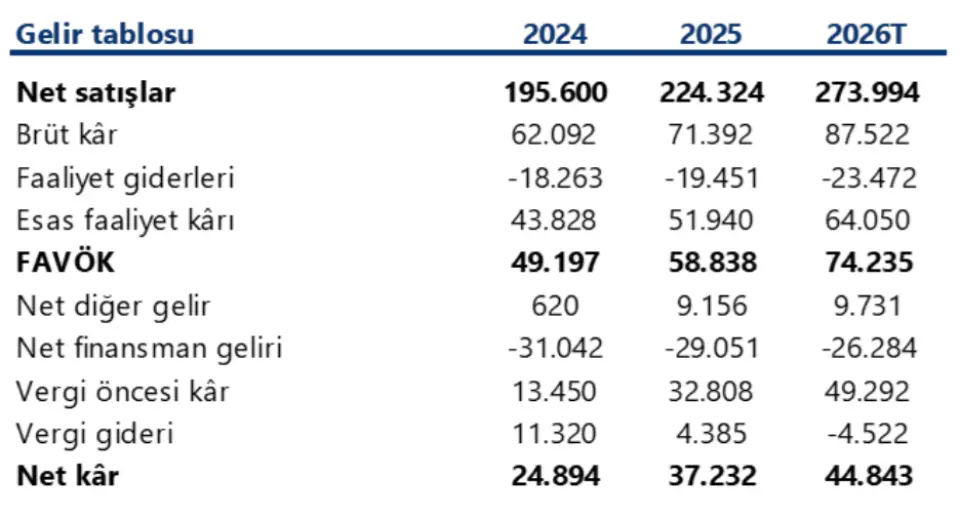
Üçüncü çeyrek gelirleri piyasa beklentisinin yaklaşık %5, FAVÖK ise %11 üzerinde gerçekleşti. Brüt kâr marjı yıllık 1,7 puan artışla %30,7’ye yükselirken, marj genişlemesi büyümenin operasyonel kârlılıkla desteklendiğini gösterdi. Net kârdaki yıllık %82 artışta güçlü operasyonel performansın yanı sıra vergi geliri de etkili oldu. 2026’da yaklaşık 274 milyar TL ciro, 74,2 milyar TL FAVÖK ve 44,8 milyar TL net kâr bekleniyor.
2027 için 375,2 milyar TL ciro, 103,3 milyar TL FAVÖK ve 61 milyar TL net kâr öngörülüyor. FAVÖK marjının 2026’daki %27,1 seviyesinden 2027’de %27,5’e yükselmesi bekleniyor. Artan bakiye siparişler ve kapasite yatırımlarının gelir büyümesini desteklemesi, operasyonel kârlılığın güçlü seviyelerini koruması bekleniyor. Bu beklentiler doğrultusunda 12 aylık hedef fiyat 452 TL’den 480 TL’ye yükseltilirken, %41 getiri potansiyeli belirtiliyor.
ASELSAN’ın orta ve uzun vadeli büyüme görünümü olumlu değerlendiriliyor. Buna karşın 480 TL’lik hedef fiyatın sunduğu getiri potansiyeli endeks beklentileriyle uyumlu bulunduğu için TUT tavsiyesi korunuyor. Ana katalizörler artan bakiye siparişler, kapasite yatırımları, gelir büyümesi ve operasyonel marj iyileşmesi olarak öne çıkıyor. Güçlü sonuçlara rağmen değerleme ve endekse kıyasla beklenen getiri çerçevesinde daha yüksek bir tavsiye verilmiyor.
Tacirler Yatırım, ASELS - Aselsan için hedef fiyatını 452 TL'den 480 TL'ye yükseltti, tavsiyesini TUT olarak korudu.
ASELSAN’ın 3Ç26 finansal sonuçları, beklentileri aşan net kâr ve güçlü operasyonel performans nedeniyle olumlu değerlendiriliyor. Şirket üçüncü çeyrekte 11,2 milyar TL net kâr açıklayarak 9,1 milyar TL’lik kurum beklentisini yaklaşık %23 aştı. Gelirler yıllık reel %35 artışla 58,1 milyar TL’ye, FAVÖK ise %51 artışla 16 milyar TL’ye yükseldi. FAVÖK marjı 2,9 puan iyileşerek %27,6’ya ulaştı.
Üçüncü çeyrek gelirleri piyasa beklentisinin yaklaşık %5, FAVÖK ise %11 üzerinde gerçekleşti. Brüt kâr marjı yıllık 1,7 puan artışla %30,7’ye yükselirken, marj genişlemesi büyümenin operasyonel kârlılıkla desteklendiğini gösterdi. Net kârdaki yıllık %82 artışta güçlü operasyonel performansın yanı sıra vergi geliri de etkili oldu. 2026’da yaklaşık 274 milyar TL ciro, 74,2 milyar TL FAVÖK ve 44,8 milyar TL net kâr bekleniyor.
2027 için 375,2 milyar TL ciro, 103,3 milyar TL FAVÖK ve 61 milyar TL net kâr öngörülüyor. FAVÖK marjının 2026’daki %27,1 seviyesinden 2027’de %27,5’e yükselmesi bekleniyor. Artan bakiye siparişler ve kapasite yatırımlarının gelir büyümesini desteklemesi, operasyonel kârlılığın güçlü seviyelerini koruması bekleniyor. Bu beklentiler doğrultusunda 12 aylık hedef fiyat 452 TL’den 480 TL’ye yükseltilirken, %41 getiri potansiyeli belirtiliyor.
ASELSAN’ın orta ve uzun vadeli büyüme görünümü olumlu değerlendiriliyor. Buna karşın 480 TL’lik hedef fiyatın sunduğu getiri potansiyeli endeks beklentileriyle uyumlu bulunduğu için TUT tavsiyesi korunuyor. Ana katalizörler artan bakiye siparişler, kapasite yatırımları, gelir büyümesi ve operasyonel marj iyileşmesi olarak öne çıkıyor. Güçlü sonuçlara rağmen değerleme ve endekse kıyasla beklenen getiri çerçevesinde daha yüksek bir tavsiye verilmiyor.