
Çimsa’nın Net Kârı %7,7 Arttı: Hedef Fiyat 68,10 TL...
Çimsa’nın Net Kârı %7,7 Arttı: Hedef Fiyat 68,10 TL...Halk Yatırım, Çimsa’nın 2026 Yılı Üçüncü Çeyreğinde Ana Ortaklık Net Kârını Yıllık %7,7 Artışla 1,773 Milyar TL’ye Yükselttiğini Belirtirken, Operasyonel Sonuçları Beklentilerle Genel Olarak Uyumlu Değerlendirerek Hisse İçin 68,10 TL Hedef Fiyatını Ve AL Tavsiyesini Korudu; Hedef Fiyat %81 Getiri Potansiyeline İşaret Etti. İşte Tüm Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 27.10.2026 14:30
—
Son Güncelleme: 27.10.2026 14:30



Çimsa’nın Net Kârı %7,7 Arttı: Hedef Fiyat 68,10 TL...Halk Yatırım, Çimsa’nın 2026 Yılı Üçüncü Çeyreğinde Ana Ortaklık Net Kârını Yıllık %7,7 Artışla 1,773 Milyar TL’ye Yükselttiğini Belirtirken, Operasyonel Sonuçları Beklentilerle Genel Olarak Uyumlu Değerlendirerek Hisse İçin 68,10 TL Hedef Fiyatını Ve AL Tavsiyesini Korudu; Hedef Fiyat %81 Getiri Potansiyeline İşaret Etti. İşte Tüm Detaylar...
Halk Yatırım, CIMSA - Çimsa Çimento için hedef fiyatını 68,1 TL, tavsiyesini AL olarak korudu.
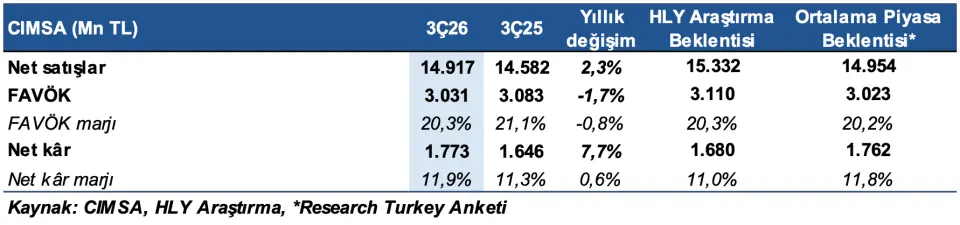
Çimsa’nın 3Ç26 finansal sonuçları genel olarak beklentilerle uyumlu gerçekleşirken, hisse performansına etkisi nötr olarak değerlendirildi. Şirket, yıllık bazda %7,7 artışla 1.773 mn TL ana ortaklık net kârı kaydetti. Net kârlılık, hazır beton tesisi satışından elde edilen 582 mn TL’lik tek seferlik gelir ile finansman ve vergi giderlerindeki düşüşten destek aldı.
Yurt içi satış hacimleri zayıf iç tüketim nedeniyle yıllık bazda %10,9 gerilerken, uluslararası satış hacimleri ABD gri çimento öğütme tesisinin katkısı ve beyaz çimento satışlarındaki artışla %13,3 yükseldi. Toplam satış hacmi %1 artarken, konsolide ciro %2,3 yükselerek 14.917 mn TL oldu. Yükselen petrokok fiyatları üretim maliyetlerini artırdı; brüt kâr marjı 0,7 puan daraldı ve operasyonel giderler %19,6 arttı.
Konsolide FAVÖK yıllık bazda %1,7 azalarak 3.031 mn TL’ye gerilerken, FAVÖK marjı 0,8 puan düşüşle %20,3 seviyesinde gerçekleşti. Eylül 2026 itibarıyla net borç pozisyonu 25.835 mn TL’ye, net borç/FAVÖK oranı ise 3,16x seviyesine geriledi. Alternatif yakıt kullanımındaki artış, yurt dışı operasyonların güçlü katkısı, enerji fiyatlarındaki dalgalanmaya rağmen marjların korunması ve net borçtaki gerileme olumlu unsurlar olarak öne çıktı.
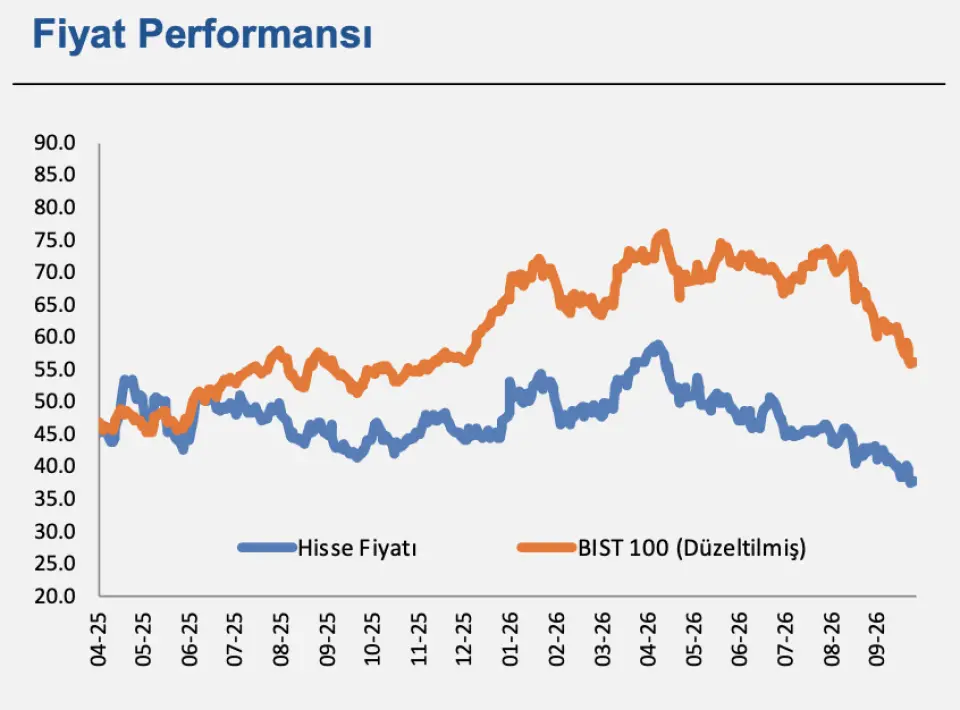
Halk Yatırım, Çimsa için 12 aylık 68,10 TL hedef fiyatını ve AL tavsiyesini korudu; bu hedef fiyat mevcut fiyata göre %81 getiri potansiyeline işaret ediyor. Tahminlerin korunmasında finansal sonuçların beklentilerle uyumlu olması etkili oldu. Yurt içi pazardaki zayıflık, yükselen petrokok fiyatları, daralan marjlar ve artan operasyonel giderler temel risk alanlarını oluştururken, uluslararası büyüme ve maliyet verimliliği katalizör niteliği taşıyor.
Halk Yatırım, CIMSA - Çimsa Çimento için hedef fiyatını 68,1 TL, tavsiyesini AL olarak korudu.
Çimsa’nın 3Ç26 finansal sonuçları genel olarak beklentilerle uyumlu gerçekleşirken, hisse performansına etkisi nötr olarak değerlendirildi. Şirket, yıllık bazda %7,7 artışla 1.773 mn TL ana ortaklık net kârı kaydetti. Net kârlılık, hazır beton tesisi satışından elde edilen 582 mn TL’lik tek seferlik gelir ile finansman ve vergi giderlerindeki düşüşten destek aldı.
Yurt içi satış hacimleri zayıf iç tüketim nedeniyle yıllık bazda %10,9 gerilerken, uluslararası satış hacimleri ABD gri çimento öğütme tesisinin katkısı ve beyaz çimento satışlarındaki artışla %13,3 yükseldi. Toplam satış hacmi %1 artarken, konsolide ciro %2,3 yükselerek 14.917 mn TL oldu. Yükselen petrokok fiyatları üretim maliyetlerini artırdı; brüt kâr marjı 0,7 puan daraldı ve operasyonel giderler %19,6 arttı.
Konsolide FAVÖK yıllık bazda %1,7 azalarak 3.031 mn TL’ye gerilerken, FAVÖK marjı 0,8 puan düşüşle %20,3 seviyesinde gerçekleşti. Eylül 2026 itibarıyla net borç pozisyonu 25.835 mn TL’ye, net borç/FAVÖK oranı ise 3,16x seviyesine geriledi. Alternatif yakıt kullanımındaki artış, yurt dışı operasyonların güçlü katkısı, enerji fiyatlarındaki dalgalanmaya rağmen marjların korunması ve net borçtaki gerileme olumlu unsurlar olarak öne çıktı.
Halk Yatırım, Çimsa için 12 aylık 68,10 TL hedef fiyatını ve AL tavsiyesini korudu; bu hedef fiyat mevcut fiyata göre %81 getiri potansiyeline işaret ediyor. Tahminlerin korunmasında finansal sonuçların beklentilerle uyumlu olması etkili oldu. Yurt içi pazardaki zayıflık, yükselen petrokok fiyatları, daralan marjlar ve artan operasyonel giderler temel risk alanlarını oluştururken, uluslararası büyüme ve maliyet verimliliği katalizör niteliği taşıyor.


