
Doğuş Otomotiv’de Net Kâr Beklentiyi Aştı! Hedef Fiyat 302,90 TL...
Doğuş Otomotiv’de Net Kâr Beklentiyi Aştı! Hedef Fiyat 302,90 TL...Şeker Yatırım, Doğuş Otomotiv’in 2Ç26 finansal sonuçlarının ardından 302,90 TL hedef fiyatını ve AL tavsiyesini korudu. Şirketin net kârı piyasa beklentisini aşarken, FAVÖK tarafında beklentilerin gerisinde kalan sonuçlar operasyonel kârlılıktaki zayıflamaya işaret etti. İşte Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 20.08.2026 16:00
—
Son Güncelleme: 20.08.2026 16:00



Doğuş Otomotiv’de Net Kâr Beklentiyi Aştı! Hedef Fiyat 302,90 TL...Şeker Yatırım, Doğuş Otomotiv’in 2Ç26 finansal sonuçlarının ardından 302,90 TL hedef fiyatını ve AL tavsiyesini korudu. Şirketin net kârı piyasa beklentisini aşarken, FAVÖK tarafında beklentilerin gerisinde kalan sonuçlar operasyonel kârlılıktaki zayıflamaya işaret etti. İşte Detaylar...
Şeker Yatırım, DOAS - Doğuş Otomotiv için hedef fiyatını 302,90 TL, tavsiyesini AL olarak korudu.
Doğuş Otomotiv 2Ç26’da net kârda piyasa beklentisinin üzerinde bir performans gösterirken FAVÖK tarafında beklentilerin gerisinde kaldı. Şirket, enflasyon muhasebesi uygulanmış finansallarına göre 1.742mn TL net kâr açıkladı ve bu tutar yıllık %38 düştü. Net kârı destekleyen unsurlar arasında maddi duran varlık satış kârından yazılan yatırım faaliyetlerinden gelirler, net finansman giderlerindeki yıllık %38,5’lik düşüş, 758mn TL parasal pozisyon kazancı ve özkaynak yöntemiyle değerlenen yatırımlardan yazılan kâr yer aldı. Zayıflayan brüt kâr operasyonel kârlılığı baskıladı ve 626mn TL’lik ertelenmiş vergi gideri net kâr üzerinde ek baskı yarattı.
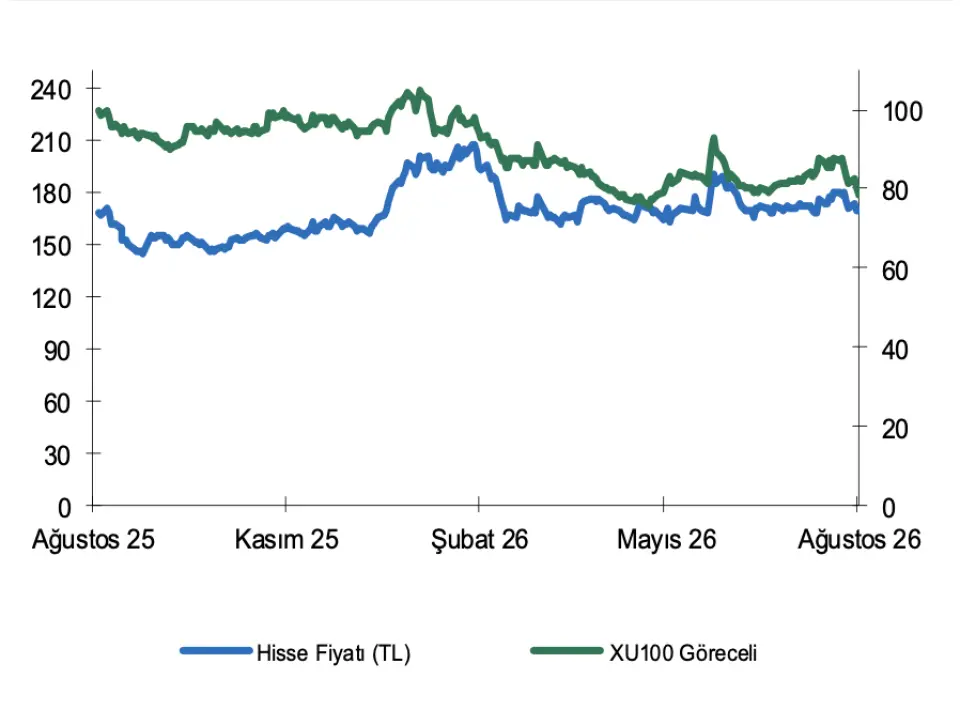
Şirketin toptan araç satışları Skoda dahil yıllık %12 daralarak 47.849 adede indi. TMS-29 etkisi dahil net satış gelirleri yıllık %24,4 azalışla 60.042mn TL oldu. Brüt kâr %20,1 düşüşle 7.000mn TL’ye gerilerken brüt kâr marjı %11,7 olarak gerçekleşti. FAVÖK 3.252mn TL ile %37,6 geriledi ve FAVÖK marjı %5,4’e indi. Operasyonel kâr da 2.260mn TL’ye düşerek yıllık %46,6 azalış gösterdi.
Şirket 2026 yılı için yurtiçi perakende pazarının 1.2mn adet seviyesinde gerçekleşmesini bekliyor. Doğuş Otomotiv markalı araç satışının Skoda hariç 125.000+ adet olmasını öngörüyor ve bu beklenti önceki 117.000 adet hedefinin üzerinde bulunuyor. 2026 yatırım harcaması hedefi 5,0mlyr TL olarak belirlendi. Sonuçların açıklanmasıyla birlikte bu dönemde oluşan ara dönem kârından kâr payı avansı dağıtılmamasına karar verildi.
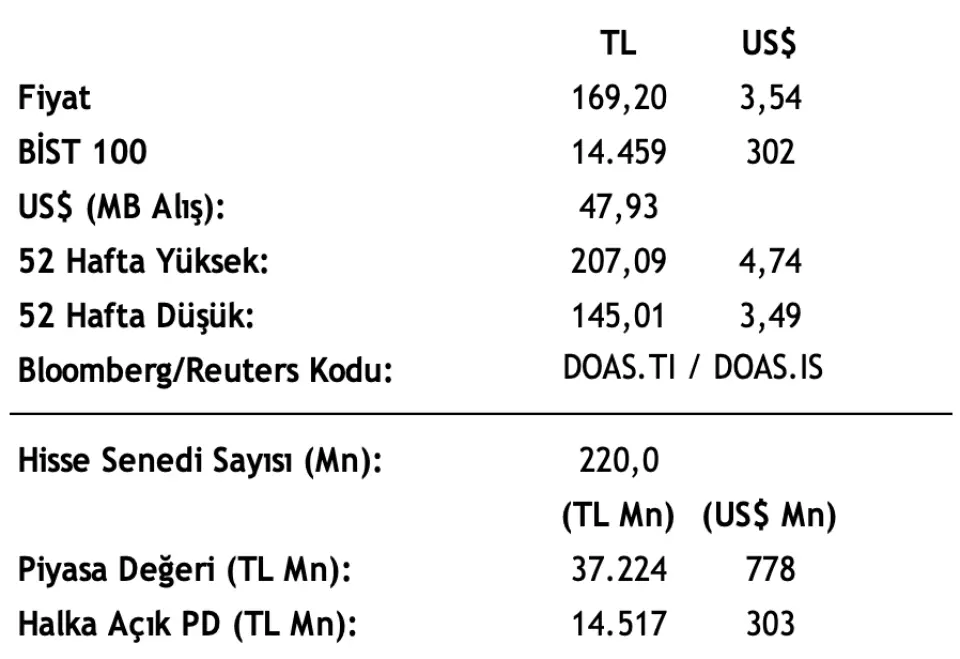
Şeker Yatırım, Doğuş Otomotiv için 302,90 TL hedef fiyatını ve AL tavsiyesini korudu. Mevcut fiyat 169,20 TL seviyesindeyken getiri potansiyeli %79 olarak hesaplanıyor. Marj görünümündeki hafif gerileme, brüt kârlılıkta düşüş ve FAVÖK’ün beklentilerin altında kalmasına karşın net kârın beklentiyi aşması nedeniyle kısa vadede hisse etkisinin nötr olabileceği değerlendirildi.
Şeker Yatırım, DOAS - Doğuş Otomotiv için hedef fiyatını 302,90 TL, tavsiyesini AL olarak korudu.
Doğuş Otomotiv 2Ç26’da net kârda piyasa beklentisinin üzerinde bir performans gösterirken FAVÖK tarafında beklentilerin gerisinde kaldı. Şirket, enflasyon muhasebesi uygulanmış finansallarına göre 1.742mn TL net kâr açıkladı ve bu tutar yıllık %38 düştü. Net kârı destekleyen unsurlar arasında maddi duran varlık satış kârından yazılan yatırım faaliyetlerinden gelirler, net finansman giderlerindeki yıllık %38,5’lik düşüş, 758mn TL parasal pozisyon kazancı ve özkaynak yöntemiyle değerlenen yatırımlardan yazılan kâr yer aldı. Zayıflayan brüt kâr operasyonel kârlılığı baskıladı ve 626mn TL’lik ertelenmiş vergi gideri net kâr üzerinde ek baskı yarattı.
Şirketin toptan araç satışları Skoda dahil yıllık %12 daralarak 47.849 adede indi. TMS-29 etkisi dahil net satış gelirleri yıllık %24,4 azalışla 60.042mn TL oldu. Brüt kâr %20,1 düşüşle 7.000mn TL’ye gerilerken brüt kâr marjı %11,7 olarak gerçekleşti. FAVÖK 3.252mn TL ile %37,6 geriledi ve FAVÖK marjı %5,4’e indi. Operasyonel kâr da 2.260mn TL’ye düşerek yıllık %46,6 azalış gösterdi.
Şirket 2026 yılı için yurtiçi perakende pazarının 1.2mn adet seviyesinde gerçekleşmesini bekliyor. Doğuş Otomotiv markalı araç satışının Skoda hariç 125.000+ adet olmasını öngörüyor ve bu beklenti önceki 117.000 adet hedefinin üzerinde bulunuyor. 2026 yatırım harcaması hedefi 5,0mlyr TL olarak belirlendi. Sonuçların açıklanmasıyla birlikte bu dönemde oluşan ara dönem kârından kâr payı avansı dağıtılmamasına karar verildi.
Şeker Yatırım, Doğuş Otomotiv için 302,90 TL hedef fiyatını ve AL tavsiyesini korudu. Mevcut fiyat 169,20 TL seviyesindeyken getiri potansiyeli %79 olarak hesaplanıyor. Marj görünümündeki hafif gerileme, brüt kârlılıkta düşüş ve FAVÖK’ün beklentilerin altında kalmasına karşın net kârın beklentiyi aşması nedeniyle kısa vadede hisse etkisinin nötr olabileceği değerlendirildi.


