
Enka İnşaat İçin Olumlu Görünüm Sürüyor! Hedef Fiyat 175 TL!
Enka İnşaat İçin Olumlu Görünüm Sürüyor! Hedef Fiyat 175 TL! Pusula Yatırım, Enka İnşaat’ın 2Ç26 sonuçlarını değerlendirerek şirket için 175 TL hedef fiyat ve AL tavsiyesini korudu. Kurum, güçlü finansalların yanı sıra veri merkezi yatırımlarının büyüme potansiyeline dikkat çekti. İşte Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 17.08.2026 15:00
—
Son Güncelleme: 17.08.2026 15:00



Enka İnşaat İçin Olumlu Görünüm Sürüyor! Hedef Fiyat 175 TL! Pusula Yatırım, Enka İnşaat’ın 2Ç26 sonuçlarını değerlendirerek şirket için 175 TL hedef fiyat ve AL tavsiyesini korudu. Kurum, güçlü finansalların yanı sıra veri merkezi yatırımlarının büyüme potansiyeline dikkat çekti. İşte Detaylar...
Pusula Yatırım, ENKAI - Enka İnşaat için hedef fiyatını 175 TL ve tavsiyesini AL olarak korudu.
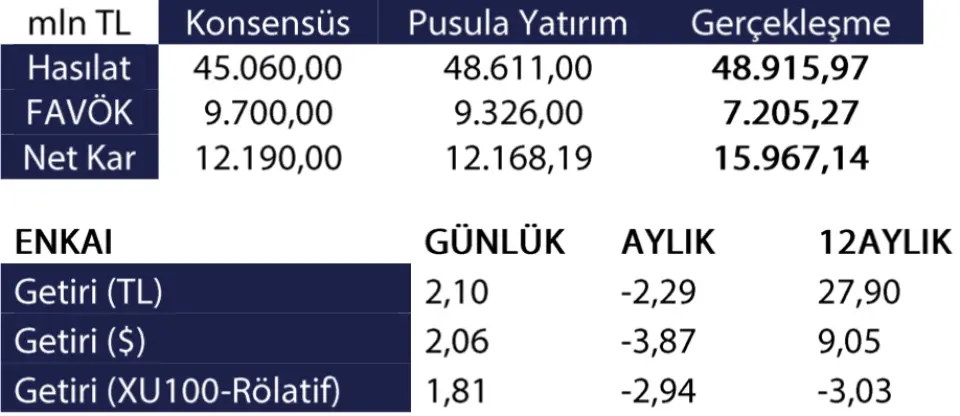
Enka İnşaat için görünüm olumlu korunurken 2026 2. çeyrek sonuçları güçlü bir tablo sundu. Şirket 2026 2. çeyrekte 48,9 milyar TL hasılat, 7,21 milyar TL FAVÖK ve 16 milyar TL net kar açıkladı. Genel çerçevede likit varlık miktarı tahmin edilen aralıkta 235 milyar TL'den 250 milyar TL'ye yükselirken vergi merkezi tarafında da zorlu karşılaşmaya rağmen duraksamadan süreçlerin sürdüğü belirtildi. Finansallar tartışmasız olumlu bulunurken şirketin endeksten ayrıştığı ve defansif fiyatlamanın ötesinde 175 TL hedef fiyat ile AL tavsiyesinin sürdürüldüğü vurgulandı.
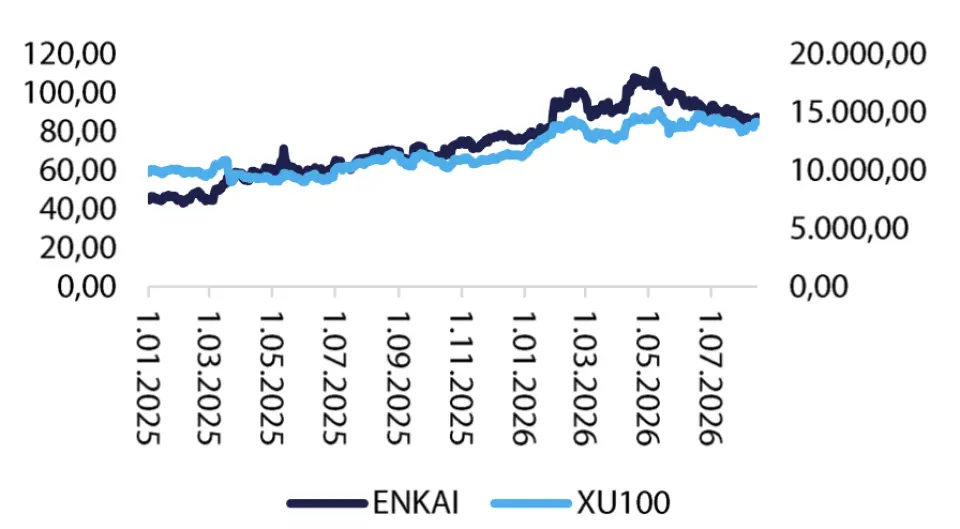
Temel iş kollarında büyüme devam ediyor ve SNA gücü toparlanıyor. Net nakit miktarı 172 milyar TL oldu. Veri merkezi hikayesi defansif olmaktan çıkarak daha belirgin bir büyüme alanına dönüşüyor. İlk çeyrek yağışların yüksek seyretmesiyle birlikte sektörel etkiler yaşanmış olsa da ileride finansal yatırımlar tarafındaki dalgalanmalara rağmen net kar görünümünün baskı altında kalmadığı ifade edildi.
2026 2. çeyrekte hasılat %41,8 artışla 48,9 milyar TL olurken gelirlerin %63,5'i taahhüt, %19,1'i enerji, %12,4'ü gayrimenkul ve %7,6'sı ticaretten geldi. Genel çerçevede backlog çözülmelerinin gerginlik kaynağı yaşanması, enerji tesisinin devreye girmesi ve gayrimenkulde kârlılıkların aksine dirençli seyri nedeniyle taahhüt ve ticaret tarafında ağırlık azalmadı. Enerji ve gayrimenkulde artış takip edilirken operasyonel kârlılık baskısının bir miktar backlog çözülmelerinin gecikmesi kaynaklı olabileceği aktarıldı.
Veri merkezi tarafında Tuzla veri merkezinin yarısı Kasım 2026'da tamamlanacak ve Mays 2027'de 2. yarıyılın tamamlanmasıyla birlikte miktar 24 MW'a ulaşacak. Gebze Veri Merkezi'nde son aşamaya ulaşılırken 18+10 MW seviyesinde kapasite oluşacak. Diğer iki yatırımın Avrupa ve Türkiye'ye bakıldığı ifade edilirken modellemede odak kârlılığın 2027 sonrasında ve 203'te yaklaşık 150 MW'ın üzerine çıkışı beklentisi oldu. Şirketin mevcut nakit gücü, veri merkezi yatırımları ve enerji portföyü güçlü ana katalizörler olarak öne çıkarken en kritik riskler arasında backlog çözülmelerinin gecikmesi ve makro karşılaşmalar yer alıyor.
Pusula Yatırım, ENKAI - Enka İnşaat için hedef fiyatını 175 TL ve tavsiyesini AL olarak korudu.
Enka İnşaat için görünüm olumlu korunurken 2026 2. çeyrek sonuçları güçlü bir tablo sundu. Şirket 2026 2. çeyrekte 48,9 milyar TL hasılat, 7,21 milyar TL FAVÖK ve 16 milyar TL net kar açıkladı. Genel çerçevede likit varlık miktarı tahmin edilen aralıkta 235 milyar TL'den 250 milyar TL'ye yükselirken vergi merkezi tarafında da zorlu karşılaşmaya rağmen duraksamadan süreçlerin sürdüğü belirtildi. Finansallar tartışmasız olumlu bulunurken şirketin endeksten ayrıştığı ve defansif fiyatlamanın ötesinde 175 TL hedef fiyat ile AL tavsiyesinin sürdürüldüğü vurgulandı.
Temel iş kollarında büyüme devam ediyor ve SNA gücü toparlanıyor. Net nakit miktarı 172 milyar TL oldu. Veri merkezi hikayesi defansif olmaktan çıkarak daha belirgin bir büyüme alanına dönüşüyor. İlk çeyrek yağışların yüksek seyretmesiyle birlikte sektörel etkiler yaşanmış olsa da ileride finansal yatırımlar tarafındaki dalgalanmalara rağmen net kar görünümünün baskı altında kalmadığı ifade edildi.
2026 2. çeyrekte hasılat %41,8 artışla 48,9 milyar TL olurken gelirlerin %63,5'i taahhüt, %19,1'i enerji, %12,4'ü gayrimenkul ve %7,6'sı ticaretten geldi. Genel çerçevede backlog çözülmelerinin gerginlik kaynağı yaşanması, enerji tesisinin devreye girmesi ve gayrimenkulde kârlılıkların aksine dirençli seyri nedeniyle taahhüt ve ticaret tarafında ağırlık azalmadı. Enerji ve gayrimenkulde artış takip edilirken operasyonel kârlılık baskısının bir miktar backlog çözülmelerinin gecikmesi kaynaklı olabileceği aktarıldı.
Veri merkezi tarafında Tuzla veri merkezinin yarısı Kasım 2026'da tamamlanacak ve Mays 2027'de 2. yarıyılın tamamlanmasıyla birlikte miktar 24 MW'a ulaşacak. Gebze Veri Merkezi'nde son aşamaya ulaşılırken 18+10 MW seviyesinde kapasite oluşacak. Diğer iki yatırımın Avrupa ve Türkiye'ye bakıldığı ifade edilirken modellemede odak kârlılığın 2027 sonrasında ve 203'te yaklaşık 150 MW'ın üzerine çıkışı beklentisi oldu. Şirketin mevcut nakit gücü, veri merkezi yatırımları ve enerji portföyü güçlü ana katalizörler olarak öne çıkarken en kritik riskler arasında backlog çözülmelerinin gecikmesi ve makro karşılaşmalar yer alıyor.


