Erdemir’de Hedef Fiyat Düştü, Tavsiye Yükseldi: Yeni Seviye Kaç TL?
Erdemir’de Hedef Fiyat Düştü, Tavsiye Yükseldi: Yeni Seviye Kaç TL? Vakıf Yatırım, Erdemir İçin 12 Aylık Hedef Fiyatını 50,40 TL’den 43 TL’ye Düşürürken Tavsiyesini Endekse Paralel Getiri’den Endeks Üstü Getiri’ye Yükseltti; Koklaşabilir Kömür Maliyetlerindeki Artışın Kısa Vadeli Kârlılığı Baskılamasına Rağmen Mevcut Fiyata Göre %39,2 Yükseliş Potansiyeli Öngördü. İşte Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 04.11.2026 18:00
—
Son Güncelleme: 04.11.2026 18:00



Erdemir’de Hedef Fiyat Düştü, Tavsiye Yükseldi: Yeni Seviye Kaç TL? Vakıf Yatırım, Erdemir İçin 12 Aylık Hedef Fiyatını 50,40 TL’den 43 TL’ye Düşürürken Tavsiyesini Endekse Paralel Getiri’den Endeks Üstü Getiri’ye Yükseltti; Koklaşabilir Kömür Maliyetlerindeki Artışın Kısa Vadeli Kârlılığı Baskılamasına Rağmen Mevcut Fiyata Göre %39,2 Yükseliş Potansiyeli Öngördü. İşte Detaylar...
Vakıf Yatırım, EREGL - Ereğli Demir Ve Çelik için hedef fiyatını 50,4 TL'den 43 TL'ye düşürdü, tavsiyesini Endekse Paralel Getiri'den Endeks Üstü Getiri'ye yükseltti.
Erdemir’de hammadde maliyetlerindeki geçici artışın 4Ç26 kârlılığını baskılaması beklenirken, spot fiyatlar uzun vadeli alım fırsatına işaret ediyor. Koklaşabilir kömür fiyatlarındaki yükseliş nedeniyle ton başına FAVÖK’ün 3Ç26’daki 79 ABD doları seviyesinden 4Ç26’da 76 ABD dolarına gerilemesi öngörülüyor. Buna karşılık, daha yüksek ürün fiyatları ve koklaşabilir kömür maliyetlerindeki gerileme sayesinde spot FAVÖK/ton seviyesi 100 ABD dolarına ulaşıyor. Bu farkın yıllık 8,3 milyon tonluk satış hacmi boyunca korunması, yaklaşık 200 milyon ABD doları ilave FAVÖK potansiyeli yaratabilir.
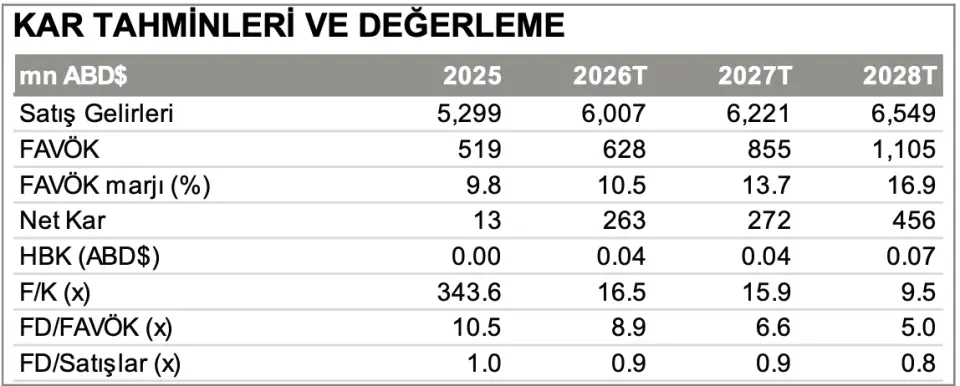
2026’da satış hacminin %93 kapasite kullanım oranıyla 8,3 milyon tona ulaşması bekleniyor. 2027 ve 2028 FAVÖK tahminleri piyasa beklentilerinin sırasıyla %13 ve %15 altında bulunurken, 2026 net kâr tahmini 263 milyon ABD doları ile piyasa beklentisinin %28,3 üzerinde yer alıyor. Bu olumlu ayrışma operasyonel performanstan ziyade 120 milyon ABD doları ertelenmiş vergi geliri beklentisinden kaynaklanıyor. 3Ç26’da FAVÖK yıllık %68 artışla 8,0 milyar TL’ye, net kâr ise %239 artışla 2,2 milyar TL’ye yükseldi.
Vakıf Yatırım, hedef fiyatını 50,40 TL’den 43,0 TL’ye indirirken tavsiyesini Endekse Paralel Getiri’den Endeks Üstü Getiri’ye yükseltti ve mevcut fiyata göre %39,2 yükseliş potansiyeli öngördü. Değerleme, ABD doları bazlı indirgenmiş nakit akışı ve uluslararası benzer şirket çarpanlarının %50’şer ağırlıklandırılmasıyla oluşturuldu. Türkiye’de ilave anti-damping veya korunma önlemleri, Dahilde İşleme Rejimi’nde yurt içi tedarik payının %25’e çıkarılması ve Bingöl–Avnik projesi başlıca yukarı yönlü katalizörler olarak öne çıkıyor. Bingöl–Avnik projesinin tam kapasitede yıllık 200–250 milyon ABD doları ek brüt kâr sağlaması hedefleniyor.
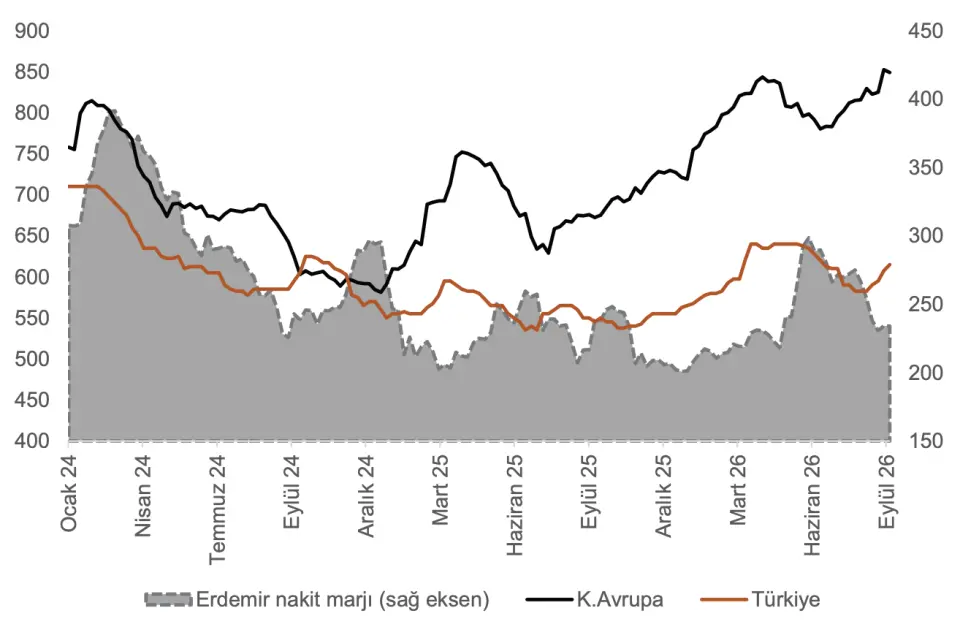
Başlıca aşağı yönlü riskler, Çin ve Avrupa’dan yön değiştiren çelik ithalatının yurt içi fiyatları baskılaması, koklaşabilir kömür fiyatlarının 273 ABD doları/ton seviyesinde veya üzerinde kalması ve maliyetlerin satış fiyatlarına yansıtılamaması olarak sıralanıyor. Küresel talepteki zayıflama, ihracat pazarlarındaki gerileme ve yatırım projelerinde gecikme veya maliyet aşımı da risk oluşturuyor. Yatırım harcamalarının 2030’a kadar toplam 3,2 milyar ABD dolarına ulaşması kısa vadede nakit akışını baskılarken, yatırımların 2028’den itibaren maliyet avantajı sağlaması bekleniyor.
Vakıf Yatırım, EREGL - Ereğli Demir Ve Çelik için hedef fiyatını 50,4 TL'den 43 TL'ye düşürdü, tavsiyesini Endekse Paralel Getiri'den Endeks Üstü Getiri'ye yükseltti.
Erdemir’de hammadde maliyetlerindeki geçici artışın 4Ç26 kârlılığını baskılaması beklenirken, spot fiyatlar uzun vadeli alım fırsatına işaret ediyor. Koklaşabilir kömür fiyatlarındaki yükseliş nedeniyle ton başına FAVÖK’ün 3Ç26’daki 79 ABD doları seviyesinden 4Ç26’da 76 ABD dolarına gerilemesi öngörülüyor. Buna karşılık, daha yüksek ürün fiyatları ve koklaşabilir kömür maliyetlerindeki gerileme sayesinde spot FAVÖK/ton seviyesi 100 ABD dolarına ulaşıyor. Bu farkın yıllık 8,3 milyon tonluk satış hacmi boyunca korunması, yaklaşık 200 milyon ABD doları ilave FAVÖK potansiyeli yaratabilir.
2026’da satış hacminin %93 kapasite kullanım oranıyla 8,3 milyon tona ulaşması bekleniyor. 2027 ve 2028 FAVÖK tahminleri piyasa beklentilerinin sırasıyla %13 ve %15 altında bulunurken, 2026 net kâr tahmini 263 milyon ABD doları ile piyasa beklentisinin %28,3 üzerinde yer alıyor. Bu olumlu ayrışma operasyonel performanstan ziyade 120 milyon ABD doları ertelenmiş vergi geliri beklentisinden kaynaklanıyor. 3Ç26’da FAVÖK yıllık %68 artışla 8,0 milyar TL’ye, net kâr ise %239 artışla 2,2 milyar TL’ye yükseldi.
Vakıf Yatırım, hedef fiyatını 50,40 TL’den 43,0 TL’ye indirirken tavsiyesini Endekse Paralel Getiri’den Endeks Üstü Getiri’ye yükseltti ve mevcut fiyata göre %39,2 yükseliş potansiyeli öngördü. Değerleme, ABD doları bazlı indirgenmiş nakit akışı ve uluslararası benzer şirket çarpanlarının %50’şer ağırlıklandırılmasıyla oluşturuldu. Türkiye’de ilave anti-damping veya korunma önlemleri, Dahilde İşleme Rejimi’nde yurt içi tedarik payının %25’e çıkarılması ve Bingöl–Avnik projesi başlıca yukarı yönlü katalizörler olarak öne çıkıyor. Bingöl–Avnik projesinin tam kapasitede yıllık 200–250 milyon ABD doları ek brüt kâr sağlaması hedefleniyor.
Başlıca aşağı yönlü riskler, Çin ve Avrupa’dan yön değiştiren çelik ithalatının yurt içi fiyatları baskılaması, koklaşabilir kömür fiyatlarının 273 ABD doları/ton seviyesinde veya üzerinde kalması ve maliyetlerin satış fiyatlarına yansıtılamaması olarak sıralanıyor. Küresel talepteki zayıflama, ihracat pazarlarındaki gerileme ve yatırım projelerinde gecikme veya maliyet aşımı da risk oluşturuyor. Yatırım harcamalarının 2030’a kadar toplam 3,2 milyar ABD dolarına ulaşması kısa vadede nakit akışını baskılarken, yatırımların 2028’den itibaren maliyet avantajı sağlaması bekleniyor.