
Ereğli Demir Çelik’in Net Kârı %239 Arttı: Hedef Fiyat 50 TL...
Ereğli Demir Çelik’in Net Kârı %239 Arttı: Hedef Fiyat 50 TL...Deniz Yatırım, Ereğli Demir Çelik’in 2026 Yılı Üçüncü Çeyreğinde FAVÖK’ünü Yıllık %68 Artışla 7,98 Milyar TL’ye, Net Kârını İse %239 Artışla 2,21 Milyar TL’ye Yükselttiğini Belirtirken, Ton Başına FAVÖK’teki İyileşmeye Rağmen Yılın Son Çeyreğine İlişkin Kârlılık Beklentileri Nedeniyle 50 TL Hedef Fiyatını Ve TUT Tavsiyesini Korudu. İşte Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 23.10.2026 15:30
—
Son Güncelleme: 23.10.2026 15:30



Ereğli Demir Çelik’in Net Kârı %239 Arttı: Hedef Fiyat 50 TL...Deniz Yatırım, Ereğli Demir Çelik’in 2026 Yılı Üçüncü Çeyreğinde FAVÖK’ünü Yıllık %68 Artışla 7,98 Milyar TL’ye, Net Kârını İse %239 Artışla 2,21 Milyar TL’ye Yükselttiğini Belirtirken, Ton Başına FAVÖK’teki İyileşmeye Rağmen Yılın Son Çeyreğine İlişkin Kârlılık Beklentileri Nedeniyle 50 TL Hedef Fiyatını Ve TUT Tavsiyesini Korudu. İşte Detaylar...
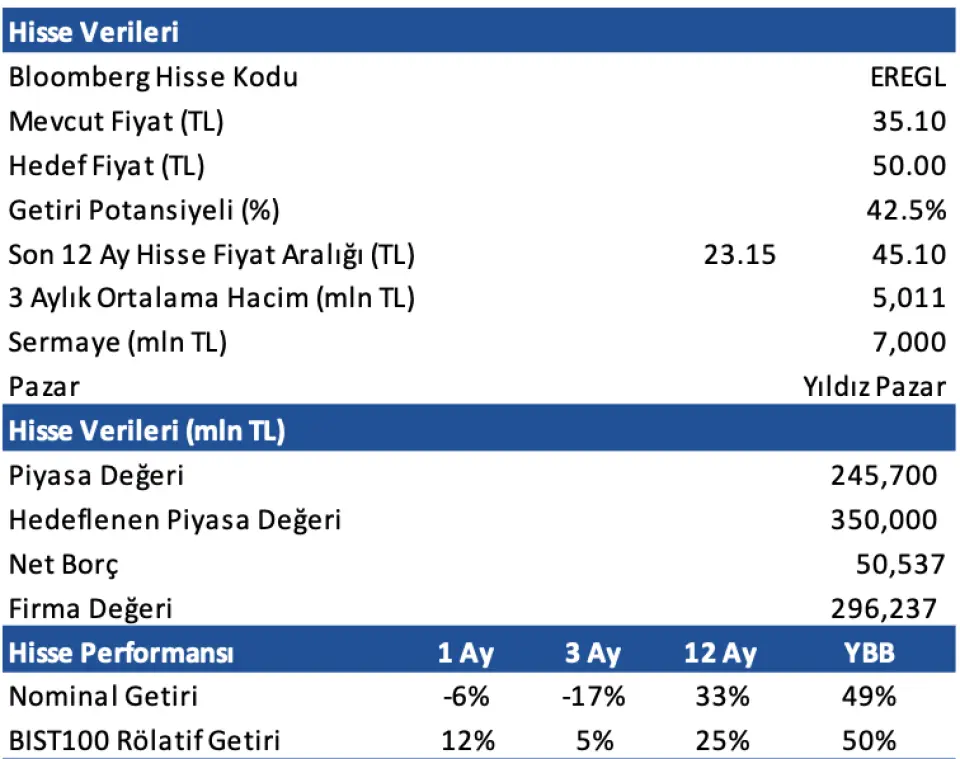
Deniz Yatırım, EREGL - Ereğli Demir Ve Çelik için hedef fiyatını 50 TL, tavsiyesini TUT olarak korudu.
Ereğli Demir Çelik, 3Ç26’da 71.291 milyon TL gelir, 7.977 milyon TL FAVÖK ve 2.210 milyon TL net kar açıkladı. Satış hacmi çeyreksel ve yıllık bazda büyürken, birim fiyatlarda yükseliş görüldü ve geçen yılın aynı dönemine göre yurt içi satışların payı arttı. Ton başına FAVÖK üst üste yedinci çeyrektir iyileşmeye devam etti ve net kar piyasa beklentilerinin hafifçe üzerinde gerçekleşti.
Yurt içi satış hacmi %17 artışla 1,83 milyon tona yükselirken, ihracat %15 azalarak 314 bin ton oldu ve satış hacminin %14,6’sını oluşturdu. Yurt içi satışlardaki artışı boru & profil ve haddeleme tarafındaki büyüme destekledi. FAVÖK yıllık %68 artışla 7.977 milyon TL’ye çıkarken, USD bazında FAVÖK de %69 artışla 209 milyon USD oldu. FAVÖK marjı çeyreksel bazda 1,0 puan, yıllık bazda 2,2 puan iyileşti.
3Ç25’te 68 USD ve 2Ç26’da 75 USD seviyesinde olan ton başına FAVÖK, 3Ç26’da 100 USD’ye yükseldi. Şirket 3Ç26’da faaliyet karındaki büyüme ile yıllık %239 artışla 2.210 milyon TL net kar yazdı. Buna karşın 3Ç25’te 2.435 milyon TL olan net finansman gideri 3Ç26’da 2.638 milyon TL seviyesinde kaldı. Haziran 2026 sonunda 817 milyon USD olan net borç pozisyonu Eylül 2026 sonunda 1.002 milyon USD’ye yükseldi ve 2025’te 775 milyon USD olan yatırım harcaması sonrasında 9A26’da 315 milyon USD yatırım harcaması gerçekleştirildi.
Kapasite kullanım oranı 9A26’da %96 seviyesinde gerçekleşti; bu oran 2024 ve 2025 yıllarında sırasıyla %89 ve %85 idi. 2026 tahminlerine göre hisse 10,6x FD/FAVÖK çarpanı ile işlem görüyor ve 12 aylık hedef fiyat 50,00 TL olarak korunuyor. Yılın son çeyreğinde görece düşük karlılık beklentisi nedeniyle tavsiye TUT seviyesinde sürdürülüyor. Açıklanan sonuçların hisse üzerinde önemli bir etki yaratmaması bekleniyor.
Deniz Yatırım, EREGL - Ereğli Demir Ve Çelik için hedef fiyatını 50 TL, tavsiyesini TUT olarak korudu.
Ereğli Demir Çelik, 3Ç26’da 71.291 milyon TL gelir, 7.977 milyon TL FAVÖK ve 2.210 milyon TL net kar açıkladı. Satış hacmi çeyreksel ve yıllık bazda büyürken, birim fiyatlarda yükseliş görüldü ve geçen yılın aynı dönemine göre yurt içi satışların payı arttı. Ton başına FAVÖK üst üste yedinci çeyrektir iyileşmeye devam etti ve net kar piyasa beklentilerinin hafifçe üzerinde gerçekleşti.
Yurt içi satış hacmi %17 artışla 1,83 milyon tona yükselirken, ihracat %15 azalarak 314 bin ton oldu ve satış hacminin %14,6’sını oluşturdu. Yurt içi satışlardaki artışı boru & profil ve haddeleme tarafındaki büyüme destekledi. FAVÖK yıllık %68 artışla 7.977 milyon TL’ye çıkarken, USD bazında FAVÖK de %69 artışla 209 milyon USD oldu. FAVÖK marjı çeyreksel bazda 1,0 puan, yıllık bazda 2,2 puan iyileşti.
3Ç25’te 68 USD ve 2Ç26’da 75 USD seviyesinde olan ton başına FAVÖK, 3Ç26’da 100 USD’ye yükseldi. Şirket 3Ç26’da faaliyet karındaki büyüme ile yıllık %239 artışla 2.210 milyon TL net kar yazdı. Buna karşın 3Ç25’te 2.435 milyon TL olan net finansman gideri 3Ç26’da 2.638 milyon TL seviyesinde kaldı. Haziran 2026 sonunda 817 milyon USD olan net borç pozisyonu Eylül 2026 sonunda 1.002 milyon USD’ye yükseldi ve 2025’te 775 milyon USD olan yatırım harcaması sonrasında 9A26’da 315 milyon USD yatırım harcaması gerçekleştirildi.
Kapasite kullanım oranı 9A26’da %96 seviyesinde gerçekleşti; bu oran 2024 ve 2025 yıllarında sırasıyla %89 ve %85 idi. 2026 tahminlerine göre hisse 10,6x FD/FAVÖK çarpanı ile işlem görüyor ve 12 aylık hedef fiyat 50,00 TL olarak korunuyor. Yılın son çeyreğinde görece düşük karlılık beklentisi nedeniyle tavsiye TUT seviyesinde sürdürülüyor. Açıklanan sonuçların hisse üzerinde önemli bir etki yaratmaması bekleniyor.


