
Ford Otosan’da 2026 Satış Beklentileri Aşağı Çekildi!!
Ford Otosan’da 2026 Satış Beklentileri Aşağı Çekildi!! Halk Yatırım, Ford Otosan’ın 2026 Yılı Üçüncü Çeyreğinde 8,35 Milyar TL Net Kâr Açıklayarak Piyasa Beklentisini %17,5 Aştığını, Ancak Zayıf İç Talep Nedeniyle Yıl Sonu Satış Beklentilerinin Aşağı Revize Edildiğini Belirtirken, FROTO İçin 126 TL Hedef Fiyatını Ve AL Tavsiyesini Korudu. İşte Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 06.11.2026 17:30
—
Son Güncelleme: 06.11.2026 17:30



Ford Otosan’da 2026 Satış Beklentileri Aşağı Çekildi!! Halk Yatırım, Ford Otosan’ın 2026 Yılı Üçüncü Çeyreğinde 8,35 Milyar TL Net Kâr Açıklayarak Piyasa Beklentisini %17,5 Aştığını, Ancak Zayıf İç Talep Nedeniyle Yıl Sonu Satış Beklentilerinin Aşağı Revize Edildiğini Belirtirken, FROTO İçin 126 TL Hedef Fiyatını Ve AL Tavsiyesini Korudu. İşte Detaylar...
Halk Yatırım, FROTO - Ford Otomotiv için hedef fiyatını 126 TL, tavsiyesini AL olarak korudu.
Ford Otosan’ın 3Ç26 finansal sonuçlarının hisse performansına etkisi, beklentilerin üzerinde kârlılık göstergelerine karşın artan net borç ve yıl sonu öngörülerindeki aşağı yönlü revizyon nedeniyle nötr değerlendirildi. Şirket 3Ç26’da yıllık bazda %23,4 azalışla 8.351 milyon TL net kâr açıkladı. Net kâr, kurum beklentisiyle uyumlu olurken piyasa beklentisinin %17,5 üzerinde gerçekleşti. Koçfinans’ın net kâra 407 milyon TL katkısı bulunurken, bu katkı hariç net kâr 7.944 milyon TL seviyesinde oldu.
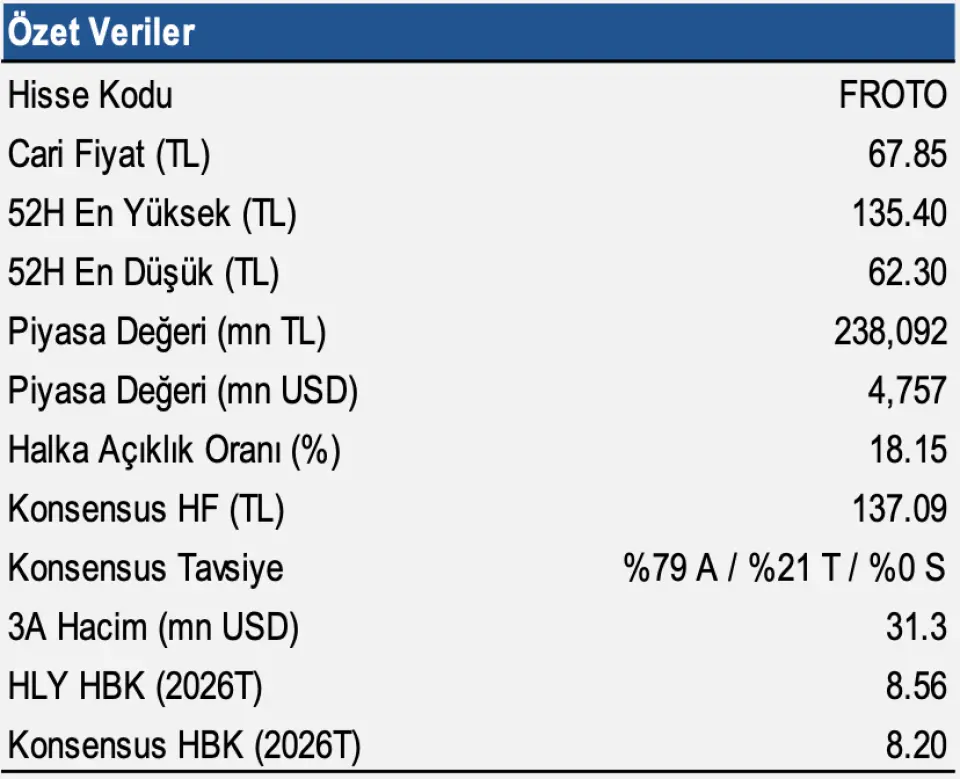
Otomotiv faaliyetlerinden elde edilen net satış gelirleri yıllık bazda reel %6,9 azalarak 228.927 milyon TL’ye geriledi. Toplam satış hacmi 168.824 adet seviyesinde yatay kalırken, yurt içi satış hacmi %51,5 düşüşle 14.400 adede indi ve ihracat hacmi %10,8 artışla 154.424 adede yükseldi. FAVÖK yıllık bazda %20,0 azalarak 12.176 milyon TL olurken, FAVÖK marjı %5,3’e geriledi. Düzeltilmiş FAVÖK 15.178 milyon TL, düzeltilmiş FAVÖK marjı ise %6,5 seviyesinde gerçekleşti.
Ford Otosan, zayıf yurt içi talep ve sıkı likidite koşulları nedeniyle 2026 Türkiye toplam otomotiv pazarı beklentisini 1,1-1,2 milyon adede indirdi. Yurt içi perakende satış hacmi beklentisi 65.000-75.000 adede, toplam toptan satış hacmi beklentisi 645.000-705.000 adede düşürülürken ihracat ve toplam üretim hacmi beklentileri korundu. Satış gelirlerinde orta-yüksek tek haneli daralma, düzeltilmiş FAVÖK marjında %6-7 ve sabit kıymet yatırım harcamalarında 300-400 milyon euro beklentileri değişmedi.
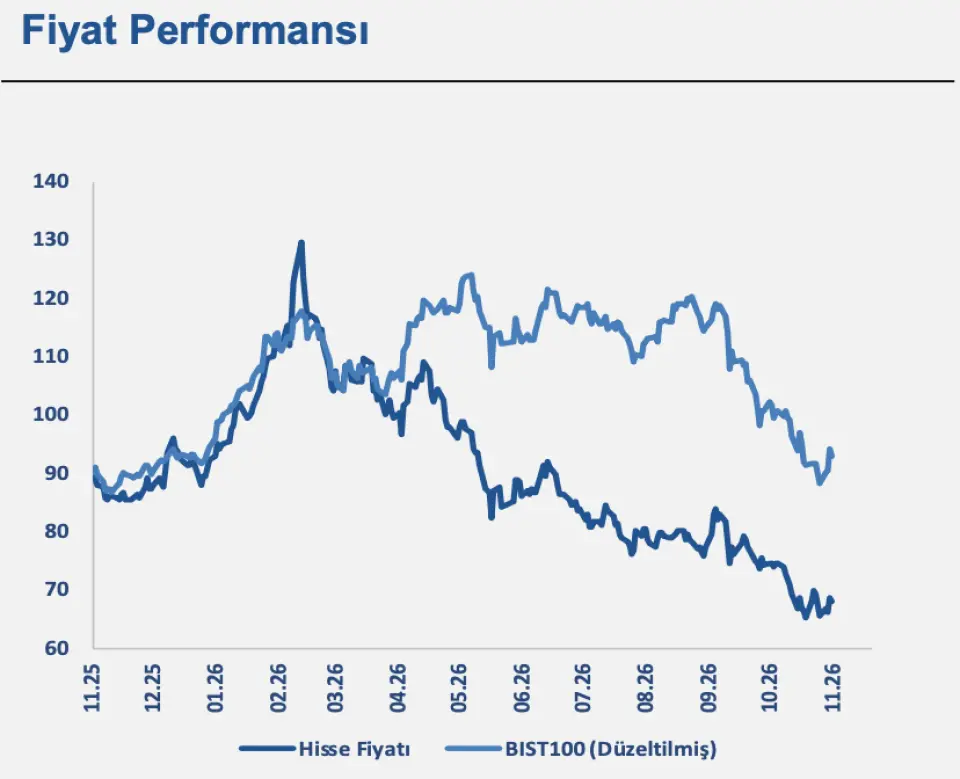
Halk Yatırım, FROTO için 126,00 TL seviyesindeki 12 aylık hedef fiyatını ve AL tavsiyesini korudu. Mevcut 67,85 TL hisse fiyatına göre getiri potansiyeli %86 olarak hesaplandı. Pozitif tarafta ihracat hacmindeki toparlanma ve özellikle 1 tonluk ticari araçlara yönelik güçlü talep öne çıkarken, iç pazardaki zayıf talep, yoğun fiyat rekabeti, EUR/TL artışının enflasyonun gerisinde kalması ve net borçtaki yükseliş temel riskler olarak izleniyor. Koçfinans hariç net finansal borç Eylül sonunda 116.929 milyon TL’ye, net borç/düzeltilmiş FAVÖK oranı ise 1,85 kata yükseldi.
Halk Yatırım, FROTO - Ford Otomotiv için hedef fiyatını 126 TL, tavsiyesini AL olarak korudu.
Ford Otosan’ın 3Ç26 finansal sonuçlarının hisse performansına etkisi, beklentilerin üzerinde kârlılık göstergelerine karşın artan net borç ve yıl sonu öngörülerindeki aşağı yönlü revizyon nedeniyle nötr değerlendirildi. Şirket 3Ç26’da yıllık bazda %23,4 azalışla 8.351 milyon TL net kâr açıkladı. Net kâr, kurum beklentisiyle uyumlu olurken piyasa beklentisinin %17,5 üzerinde gerçekleşti. Koçfinans’ın net kâra 407 milyon TL katkısı bulunurken, bu katkı hariç net kâr 7.944 milyon TL seviyesinde oldu.
Otomotiv faaliyetlerinden elde edilen net satış gelirleri yıllık bazda reel %6,9 azalarak 228.927 milyon TL’ye geriledi. Toplam satış hacmi 168.824 adet seviyesinde yatay kalırken, yurt içi satış hacmi %51,5 düşüşle 14.400 adede indi ve ihracat hacmi %10,8 artışla 154.424 adede yükseldi. FAVÖK yıllık bazda %20,0 azalarak 12.176 milyon TL olurken, FAVÖK marjı %5,3’e geriledi. Düzeltilmiş FAVÖK 15.178 milyon TL, düzeltilmiş FAVÖK marjı ise %6,5 seviyesinde gerçekleşti.
Ford Otosan, zayıf yurt içi talep ve sıkı likidite koşulları nedeniyle 2026 Türkiye toplam otomotiv pazarı beklentisini 1,1-1,2 milyon adede indirdi. Yurt içi perakende satış hacmi beklentisi 65.000-75.000 adede, toplam toptan satış hacmi beklentisi 645.000-705.000 adede düşürülürken ihracat ve toplam üretim hacmi beklentileri korundu. Satış gelirlerinde orta-yüksek tek haneli daralma, düzeltilmiş FAVÖK marjında %6-7 ve sabit kıymet yatırım harcamalarında 300-400 milyon euro beklentileri değişmedi.
Halk Yatırım, FROTO için 126,00 TL seviyesindeki 12 aylık hedef fiyatını ve AL tavsiyesini korudu. Mevcut 67,85 TL hisse fiyatına göre getiri potansiyeli %86 olarak hesaplandı. Pozitif tarafta ihracat hacmindeki toparlanma ve özellikle 1 tonluk ticari araçlara yönelik güçlü talep öne çıkarken, iç pazardaki zayıf talep, yoğun fiyat rekabeti, EUR/TL artışının enflasyonun gerisinde kalması ve net borçtaki yükseliş temel riskler olarak izleniyor. Koçfinans hariç net finansal borç Eylül sonunda 116.929 milyon TL’ye, net borç/düzeltilmiş FAVÖK oranı ise 1,85 kata yükseldi.


