Gedik Yatırım: AGHOL Bölgesel Büyümesini Hızlandırıyor!
Gedik Yatırım: AGHOL Bölgesel Büyümesini Hızlandırıyor! Gedik Yatırım, AG Anadolu Grubu Holding'e ilişkin güncelleme raporunda Endeksin Üzerinde Getiri görüşünü korurken, Orta Asya odaklı büyüme stratejisi ve Net Aktif Değer'e göre yaklaşık %39 iskontolu işlem gören hisseyi olumlu değerlendirdi. İşte Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 01.07.2026 17:00
—
Son Güncelleme: 01.07.2026 17:00



Gedik Yatırım: AGHOL Bölgesel Büyümesini Hızlandırıyor! Gedik Yatırım, AG Anadolu Grubu Holding'e ilişkin güncelleme raporunda Endeksin Üzerinde Getiri görüşünü korurken, Orta Asya odaklı büyüme stratejisi ve Net Aktif Değer'e göre yaklaşık %39 iskontolu işlem gören hisseyi olumlu değerlendirdi. İşte Detaylar...
AGHOL - Şirket Güncelleme Raporu
Gedik Yatırım raporu, AG Anadolu Grubu Holding için genel olarak olumlu bir görünüm sunuyor ve grubun büyüme ekseninin Türkiye dışındaki pazarlara, özellikle Orta Asya’ya giderek daha fazla kaydığını vurguluyor. Analist, Orta Asya’yı yalnızca coğrafi çeşitlendirme alanı değil, Meşrubat, Bira ve Otomotiv segmentleri için ortak bir büyüme platformu olarak değerlendiriyor. TOGG’a yapılan yatırımlar ve yeni mobilite alanındaki girişimler de Vision 2035 çerçevesiyle uyumlu görülüyor. Bu nedenle rapor, Anadolu Grubu’nun Türkiye odaklı bir holding yapısından daha geniş ölçekli bir bölgesel tüketim ve sanayi platformuna dönüştüğü tezini öne çıkarıyor.
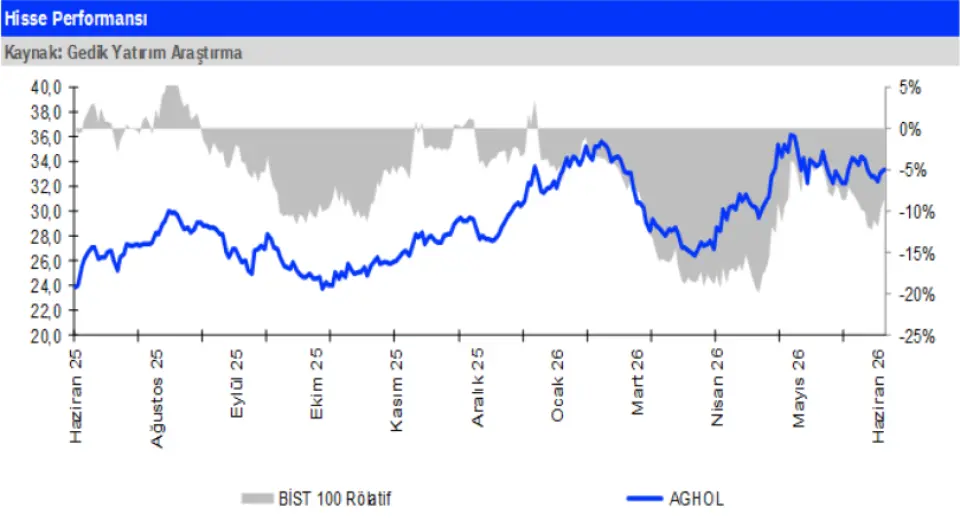
1Ç26 sonuçları genel olarak dengeli değerlendirilirken, Meşrubat ve Perakende segmentlerindeki güçlü performans Bira ve Otomotiv’deki zayıflığı önemli ölçüde dengeledi. Meşrubat tarafında satış hacmi yıllık %7 artışla yaklaşık 414 milyon ünite kasaya, gelirler %11 artışla 52,4 milyar TL’ye, FAVÖK %53 artışla 9,3 milyar TL’ye ve net kâr %214 artışla 5,2 milyar TL’ye ulaştı. Migros’ta gelirler yıllık %6 artışla 109,2 milyar TL’ye, FAVÖK %10 artışla 5,3 milyar TL’ye ve net kâr %24 artışla 1,6 milyar TL’ye yükseldi. Buna karşılık Bira’da satış hacmi yıllık %10 düştü, gelirler %8 gerileyerek 9,3 milyar TL oldu ve segment -761 milyon TL FAVÖK açıkladı. Otomotiv tarafında da gelirler yıllık %4 düşüşle 14,8 milyar TL’ye inerken, FAVÖK %70 daralarak 151 milyon TL’ye geriledi.
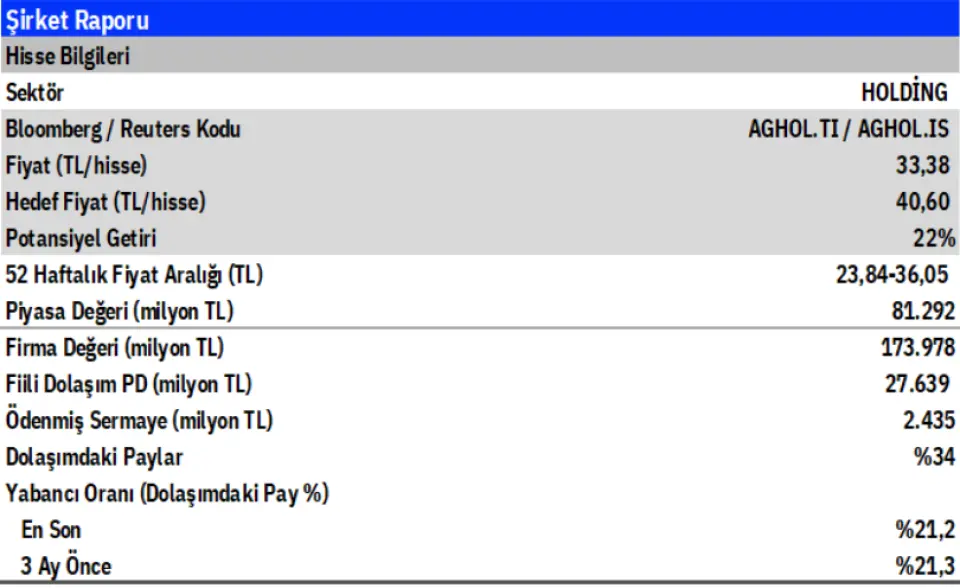
Analistin hedef fiyatı 40.60/share ve tavsiyesi Endeksin Üzerinde Getiri olarak öne çıkıyor; metinde ayrıca mevcut TL40.75/hisse seviyesine atıf yapılıyor. Değerleme yaklaşımında baz senaryoda, 1Ç26 itibarıyla finansal yatırım olarak taşınan TL56.6 milyar değerindeki AEFES’in Rusya operasyonlarına herhangi bir değer atanmıyor. Buna karşın, taşınan değere %50 iskonto uygulanması halinde hedef değerin mevcut seviyenin yaklaşık %20 üzerine çıkabileceği belirtiliyor. Hisse, NAD’ına göre yaklaşık %39 iskontolu işlem görürken, son 1 yılda ortalama %31 ve son 2 yılda ortalama %29 iskonto seviyeleri hatırlatılıyor; ayrıca 0,64x PD/DD çarpanının 10 yıllık ortalama 0,87x’in altında olduğu vurgulanıyor. Analist, iskonto seviyesinin yalnızca operasyonel görünümle açıklanmasının giderek zorlaştığını düşünüyor ve güçlü halka açık varlık yapısının zaman içinde normalleşme potansiyeli taşıdığını savunuyor.
AGHOL - Şirket Güncelleme Raporu
Gedik Yatırım raporu, AG Anadolu Grubu Holding için genel olarak olumlu bir görünüm sunuyor ve grubun büyüme ekseninin Türkiye dışındaki pazarlara, özellikle Orta Asya’ya giderek daha fazla kaydığını vurguluyor. Analist, Orta Asya’yı yalnızca coğrafi çeşitlendirme alanı değil, Meşrubat, Bira ve Otomotiv segmentleri için ortak bir büyüme platformu olarak değerlendiriyor. TOGG’a yapılan yatırımlar ve yeni mobilite alanındaki girişimler de Vision 2035 çerçevesiyle uyumlu görülüyor. Bu nedenle rapor, Anadolu Grubu’nun Türkiye odaklı bir holding yapısından daha geniş ölçekli bir bölgesel tüketim ve sanayi platformuna dönüştüğü tezini öne çıkarıyor.
1Ç26 sonuçları genel olarak dengeli değerlendirilirken, Meşrubat ve Perakende segmentlerindeki güçlü performans Bira ve Otomotiv’deki zayıflığı önemli ölçüde dengeledi. Meşrubat tarafında satış hacmi yıllık %7 artışla yaklaşık 414 milyon ünite kasaya, gelirler %11 artışla 52,4 milyar TL’ye, FAVÖK %53 artışla 9,3 milyar TL’ye ve net kâr %214 artışla 5,2 milyar TL’ye ulaştı. Migros’ta gelirler yıllık %6 artışla 109,2 milyar TL’ye, FAVÖK %10 artışla 5,3 milyar TL’ye ve net kâr %24 artışla 1,6 milyar TL’ye yükseldi. Buna karşılık Bira’da satış hacmi yıllık %10 düştü, gelirler %8 gerileyerek 9,3 milyar TL oldu ve segment -761 milyon TL FAVÖK açıkladı. Otomotiv tarafında da gelirler yıllık %4 düşüşle 14,8 milyar TL’ye inerken, FAVÖK %70 daralarak 151 milyon TL’ye geriledi.
Analistin hedef fiyatı 40.60/share ve tavsiyesi Endeksin Üzerinde Getiri olarak öne çıkıyor; metinde ayrıca mevcut TL40.75/hisse seviyesine atıf yapılıyor. Değerleme yaklaşımında baz senaryoda, 1Ç26 itibarıyla finansal yatırım olarak taşınan TL56.6 milyar değerindeki AEFES’in Rusya operasyonlarına herhangi bir değer atanmıyor. Buna karşın, taşınan değere %50 iskonto uygulanması halinde hedef değerin mevcut seviyenin yaklaşık %20 üzerine çıkabileceği belirtiliyor. Hisse, NAD’ına göre yaklaşık %39 iskontolu işlem görürken, son 1 yılda ortalama %31 ve son 2 yılda ortalama %29 iskonto seviyeleri hatırlatılıyor; ayrıca 0,64x PD/DD çarpanının 10 yıllık ortalama 0,87x’in altında olduğu vurgulanıyor. Analist, iskonto seviyesinin yalnızca operasyonel görünümle açıklanmasının giderek zorlaştığını düşünüyor ve güçlü halka açık varlık yapısının zaman içinde normalleşme potansiyeli taşıdığını savunuyor.