
ISFIN İçin Pozitif Bilanço Mesajı: Pusula Yatırım Değerlendirdi!
ISFIN İçin Pozitif Bilanço Mesajı: Pusula Yatırım Değerlendirdi! İş Finansal Kiralama'nın 2026 yılı ikinci çeyrek finansallarını değerlendiren Pusula Yatırım, beklentilere paralel gelen sonuçların ardından şirketin sektör üzeri performansını sürdürdüğünü ve operasyonel görünümünü olumlu bulduğunu ifade etti. İşte Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 29.07.2026 20:30
—
Son Güncelleme: 29.07.2026 20:30



ISFIN İçin Pozitif Bilanço Mesajı: Pusula Yatırım Değerlendirdi! İş Finansal Kiralama'nın 2026 yılı ikinci çeyrek finansallarını değerlendiren Pusula Yatırım, beklentilere paralel gelen sonuçların ardından şirketin sektör üzeri performansını sürdürdüğünü ve operasyonel görünümünü olumlu bulduğunu ifade etti. İşte Detaylar...
Pusula Yatırım ISFIN - Bilanço Değerlendirmesi
Pusula Yatırım, İş Finansal Kiralama için olumlu bir değerlendirme yapıyor ve hem finansal kiralama hem de faktoring tarafındaki gücün öne çıktığını vurguluyor. Şirketin 2026 2. çeyrekte 6 milyar TL gelir, 1,01 milyar TL net faaliyet geliri ve 1,25 milyar TL net kâr ile tahminlere paralel sonuç açıkladığı belirtiliyor. Analist, piyasa beklentisi, YOK/Pusula Yatırım tahmini ve gerçekleşen rakamların birbirine yakın olmasını genel çerçevede olumlu yorumluyor.
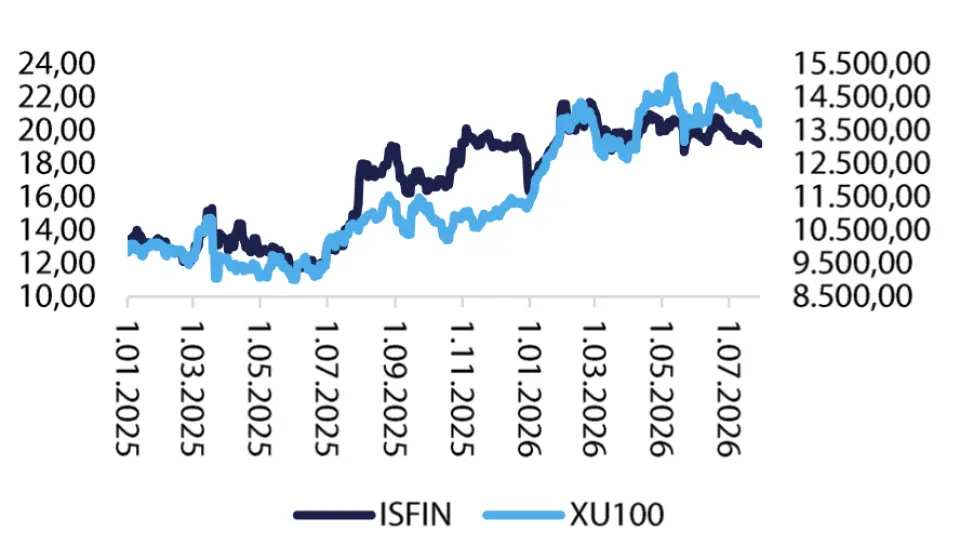
Raporun ana tezi, şirketin bilançoda beklenen istikrarlı görünümü koruması ve sektörel normalleşmenin kademeli biçimde sürmesi üzerine kuruluyor. Özellikle sektörün son 1 ayda %4,81 satıcılı seyretmesine karşın, İş Finansal Kiralama’nın XU100’e göre %0,71, sektöre göre ise %6,5 rölatif performans göstermesi dikkat çekiyor. Kurum, hem faktoring hem finansal kiralama konsolidasyonu ile sektör üzeri finansalların olumlu değerlendirildiğini söylüyor.
Finansal tarafta 2026 Mayıs ayı itibarıyla BDDK verilerine göre faktoring gelirlerinin %28,2 artışla 18,6 milyar TL’ye, finansal kiralama gelirlerinin ise %40,5 artışla 6,81 milyar TL’ye yükseldiği aktarılıyor. Faktoring tarafında gelir büyümesi reel negatif bölgede kalırken, finansal kiralama tarafında gelirlerin güçlü artış göstermeye devam ettiği ifade ediliyor. Net faaliyet kârı faktoringde %24,83 artışla 1,8 milyar TL’ye, finansal kiralamada ise %29,49 artışla 1,25 milyar TL’ye ulaşıyor.
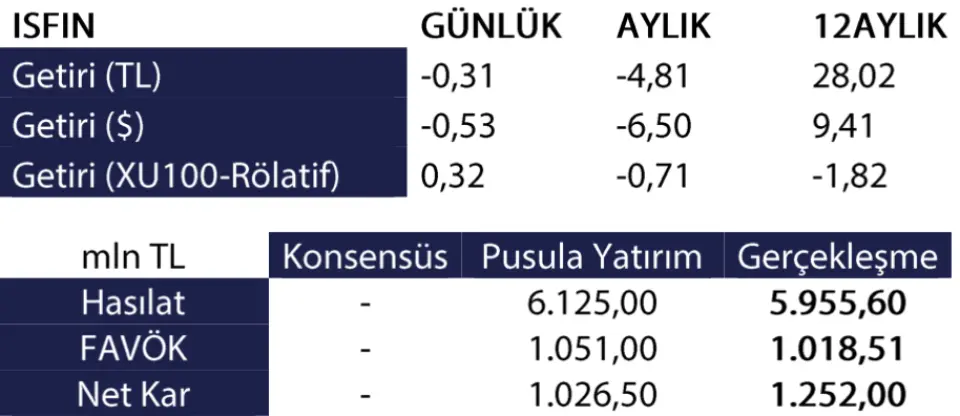
Hisse için değerleme tarafında son fiyat 19,19 olarak verilirken, F/K 3,26 ve FD/FAVÖK 18,49 seviyeleri paylaşılıyor; ancak raporun metin kısmında hedef fiyat ya da tavsiye yer almıyor. Katalizör olarak her iki alanda büyümenin sürmesi, özsermaye kârlılığının sektördeki yüksek seyrini koruması ve sektör genelinde kademeli normalleşmenin devam etmesi öne çıkarılıyor. Buna karşılık, sektörde reel negatif görünüm, makro sıkılaşma, finansman giderlerindeki artış ve finansal kiralama tarafında Mayıs ayında görülen %16,8 oranındaki daralma temel riskler olarak izleniyor.
Pusula Yatırım ISFIN - Bilanço Değerlendirmesi
Pusula Yatırım, İş Finansal Kiralama için olumlu bir değerlendirme yapıyor ve hem finansal kiralama hem de faktoring tarafındaki gücün öne çıktığını vurguluyor. Şirketin 2026 2. çeyrekte 6 milyar TL gelir, 1,01 milyar TL net faaliyet geliri ve 1,25 milyar TL net kâr ile tahminlere paralel sonuç açıkladığı belirtiliyor. Analist, piyasa beklentisi, YOK/Pusula Yatırım tahmini ve gerçekleşen rakamların birbirine yakın olmasını genel çerçevede olumlu yorumluyor.
Raporun ana tezi, şirketin bilançoda beklenen istikrarlı görünümü koruması ve sektörel normalleşmenin kademeli biçimde sürmesi üzerine kuruluyor. Özellikle sektörün son 1 ayda %4,81 satıcılı seyretmesine karşın, İş Finansal Kiralama’nın XU100’e göre %0,71, sektöre göre ise %6,5 rölatif performans göstermesi dikkat çekiyor. Kurum, hem faktoring hem finansal kiralama konsolidasyonu ile sektör üzeri finansalların olumlu değerlendirildiğini söylüyor.
Finansal tarafta 2026 Mayıs ayı itibarıyla BDDK verilerine göre faktoring gelirlerinin %28,2 artışla 18,6 milyar TL’ye, finansal kiralama gelirlerinin ise %40,5 artışla 6,81 milyar TL’ye yükseldiği aktarılıyor. Faktoring tarafında gelir büyümesi reel negatif bölgede kalırken, finansal kiralama tarafında gelirlerin güçlü artış göstermeye devam ettiği ifade ediliyor. Net faaliyet kârı faktoringde %24,83 artışla 1,8 milyar TL’ye, finansal kiralamada ise %29,49 artışla 1,25 milyar TL’ye ulaşıyor.
Hisse için değerleme tarafında son fiyat 19,19 olarak verilirken, F/K 3,26 ve FD/FAVÖK 18,49 seviyeleri paylaşılıyor; ancak raporun metin kısmında hedef fiyat ya da tavsiye yer almıyor. Katalizör olarak her iki alanda büyümenin sürmesi, özsermaye kârlılığının sektördeki yüksek seyrini koruması ve sektör genelinde kademeli normalleşmenin devam etmesi öne çıkarılıyor. Buna karşılık, sektörde reel negatif görünüm, makro sıkılaşma, finansman giderlerindeki artış ve finansal kiralama tarafında Mayıs ayında görülen %16,8 oranındaki daralma temel riskler olarak izleniyor.


