Pegasus’un Net Kârı Beklentileri Aştı: Hedef Fiyat 271,90 TL!
Şeker Yatırım, Pegasus’un 2026 Yılı Üçüncü Çeyreğinde 204,5 Milyon Euro Net Kâr Açıklayarak Piyasa Ve Kurum Beklentilerini Aştığını Belirtirken, Artan Faaliyet Kârlılığının Finansal Sonuçları Desteklediğini Ve Hisse İçin Kısa Vadeli Etkinin Pozitif Olabileceğini Değerlendirerek 271,90 TL Hedef Fiyatını Ve AL Tavsiyesini Korudu. İşte Tüm Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 10.11.2026 15:00
—
Son Güncelleme: 10.11.2026 15:00

Şeker Yatırım, Pegasus’un 2026 Yılı Üçüncü Çeyreğinde 204,5 Milyon Euro Net Kâr Açıklayarak Piyasa Ve Kurum Beklentilerini Aştığını Belirtirken, Artan Faaliyet Kârlılığının Finansal Sonuçları Desteklediğini Ve Hisse İçin Kısa Vadeli Etkinin Pozitif Olabileceğini Değerlendirerek 271,90 TL Hedef Fiyatını Ve AL Tavsiyesini Korudu. İşte Tüm Detaylar...
Şeker Yatırım, PGSUS - Pegasus Hava Taşımacılığı için hedef fiyatını 271,9 TL, tavsiyesini AL olarak korudu.
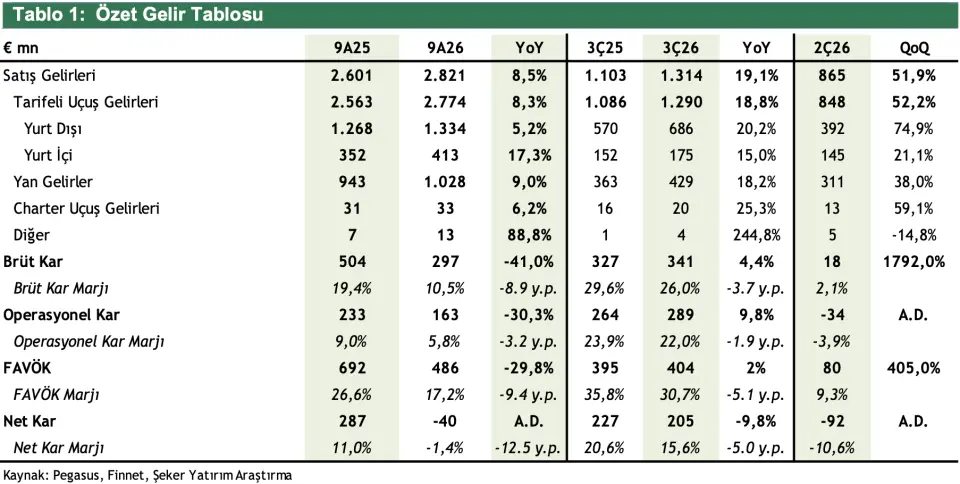
Pegasus, 3Ç26’da beklentilerin üzerinde finansal sonuçlar açıklarken Şeker Yatırım kısa vadede hisse performansına etkinin pozitif olabileceğini değerlendiriyor. Şirketin net kârı €204,5 milyon ile piyasa beklentisi olan €157 milyonun ve kurum beklentisi olan €158 milyonun üzerinde gerçekleşti. Artan faaliyet kârlılığı ve ertelenmiş vergi giderlerindeki düşüş net kârı desteklerken, artan net finansman giderleri ve yatırım faaliyetlerinden gelirlerdeki zayıflama baskı oluşturdu.
Toplam satış gelirleri yıllık %19,1 artışla €1.314 milyon olurken, FAVÖK €404 milyon seviyesine ulaştı. FAVÖK marjı %30,7’ye geriledi. Yan gelirler yıllık %18 artarak €429 milyona yükseldi ve toplam yolcu sayısı %7 artışla 13,1 milyona ulaştı. Yolcu doluluk oranı 1 yüzde puan düşerek %88,2 olurken, yolcu başına yan gelirler €32,9 seviyesinde gerçekleşti.
İç hat yolcu sayısı yıllık %9, dış hat yolcu sayısı ise %5 artarken, toplam AKK %6 yükseldi. İç hat yolcu birim gelirleri %21 artışla 2.022 TL’ye, dış hat yolcu birim gelirleri ise %14 artışla €84’e çıktı. Buna karşılık toplam birim giderler, jet yakıtı fiyatlarındaki yaklaşık %85’lik artışın etkisiyle yıllık %25 yükselerek €¢4,35 seviyesine geldi.
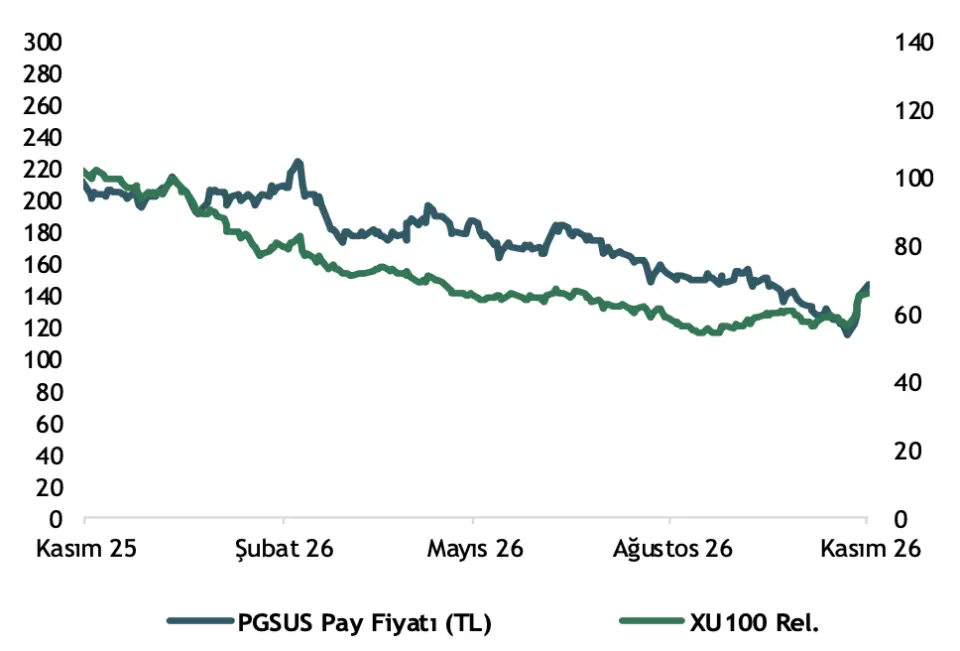
Şeker Yatırım, 271,90 TL hedef fiyatını ve AL tavsiyesini koruyor; mevcut fiyata göre yükseliş potansiyelini %86 olarak hesaplıyor. Şirketin net borcu 3Ç26 sonunda €2,94 milyar olurken artı nakit pozisyonu €766 milyona yükseldi ve 2026 için öngörülen jet yakıtı kullanımının %67’si hedge edildi. Rekabet kaynaklı fiyatlama baskıları ile jeopolitik belirsizlikler temel riskler olarak öne çıkarken, hisse fiyatlamasının yolcu talebi, jet yakıtı fiyatları ve küresel risk iştahındaki değişimlere duyarlı kalması bekleniyor.
Şeker Yatırım, PGSUS - Pegasus Hava Taşımacılığı için hedef fiyatını 271,9 TL, tavsiyesini AL olarak korudu.
Pegasus, 3Ç26’da beklentilerin üzerinde finansal sonuçlar açıklarken Şeker Yatırım kısa vadede hisse performansına etkinin pozitif olabileceğini değerlendiriyor. Şirketin net kârı €204,5 milyon ile piyasa beklentisi olan €157 milyonun ve kurum beklentisi olan €158 milyonun üzerinde gerçekleşti. Artan faaliyet kârlılığı ve ertelenmiş vergi giderlerindeki düşüş net kârı desteklerken, artan net finansman giderleri ve yatırım faaliyetlerinden gelirlerdeki zayıflama baskı oluşturdu.
Toplam satış gelirleri yıllık %19,1 artışla €1.314 milyon olurken, FAVÖK €404 milyon seviyesine ulaştı. FAVÖK marjı %30,7’ye geriledi. Yan gelirler yıllık %18 artarak €429 milyona yükseldi ve toplam yolcu sayısı %7 artışla 13,1 milyona ulaştı. Yolcu doluluk oranı 1 yüzde puan düşerek %88,2 olurken, yolcu başına yan gelirler €32,9 seviyesinde gerçekleşti.
İç hat yolcu sayısı yıllık %9, dış hat yolcu sayısı ise %5 artarken, toplam AKK %6 yükseldi. İç hat yolcu birim gelirleri %21 artışla 2.022 TL’ye, dış hat yolcu birim gelirleri ise %14 artışla €84’e çıktı. Buna karşılık toplam birim giderler, jet yakıtı fiyatlarındaki yaklaşık %85’lik artışın etkisiyle yıllık %25 yükselerek €¢4,35 seviyesine geldi.
Şeker Yatırım, 271,90 TL hedef fiyatını ve AL tavsiyesini koruyor; mevcut fiyata göre yükseliş potansiyelini %86 olarak hesaplıyor. Şirketin net borcu 3Ç26 sonunda €2,94 milyar olurken artı nakit pozisyonu €766 milyona yükseldi ve 2026 için öngörülen jet yakıtı kullanımının %67’si hedge edildi. Rekabet kaynaklı fiyatlama baskıları ile jeopolitik belirsizlikler temel riskler olarak öne çıkarken, hisse fiyatlamasının yolcu talebi, jet yakıtı fiyatları ve küresel risk iştahındaki değişimlere duyarlı kalması bekleniyor.