Pegasus’un Net Kârı Piyasa Beklentisini %27 Aştı: Gözler 2027’de...
Pegasus, 2026 Yılı Üçüncü Çeyreğinde 11,3 Milyar TL Net Kâr Açıklayarak Tacirler Yatırım’ın Beklentisini %16, Piyasa Beklentisini İse %27 Aşarken, Artan Yakıt Giderlerinin FAVÖK Marjı Üzerindeki Baskısına Rağmen Kurum Şirket İçin 252 TL Hedef Fiyatını Ve AL Tavsiyesini Korudu. Tüm Detaylar Haberimizde...
 Büşra Bulut
Yayınlama Tarihi: 11.11.2026 16:00
—
Son Güncelleme: 11.11.2026 16:00

Pegasus, 2026 Yılı Üçüncü Çeyreğinde 11,3 Milyar TL Net Kâr Açıklayarak Tacirler Yatırım’ın Beklentisini %16, Piyasa Beklentisini İse %27 Aşarken, Artan Yakıt Giderlerinin FAVÖK Marjı Üzerindeki Baskısına Rağmen Kurum Şirket İçin 252 TL Hedef Fiyatını Ve AL Tavsiyesini Korudu. Tüm Detaylar Haberimizde...
Tacirler Yatırım, PGSUS - Pegasus Hava Taşımacılığı için hedef fiyatını 252 TL, tavsiyesini AL olarak korudu.
Pegasus’un 3Ç26 sonuçları, beklentileri aşan gelir ve kârlılığa rağmen yıllık bazda devam eden marj baskısı nedeniyle sınırlı pozitif değerlendirildi. Şirket 11,3 milyar TL net kâr açıklarken, gelirler 72,2 milyar TL ve FAVÖK 22,2 milyar TL oldu. Net kâr kurum beklentisinin %16, piyasa beklentisinin %27 üzerinde gerçekleşti. Güçlü yolcu talebi ve artan birim gelirler operasyonel performansı destekledi.
Üçüncü çeyrekte yolcu sayısı yıllık %7 artışla 13,1 milyona ulaştı ve EUR bazında gelirler %19 büyüyerek 1,31 milyar EUR oldu. Dış hat birim bilet gelirindeki %14 artış ile yolcu başına yan gelirlerin 32,9 EUR seviyesine yükselmesi gelir büyümesinin temel katalizörleri oldu. Doluluk oranı yıllık 1 puan gerileyerek %88,2’ye inse de fiyatlama gücü ve yan gelirler gelir yaratma kapasitesini artırdı.
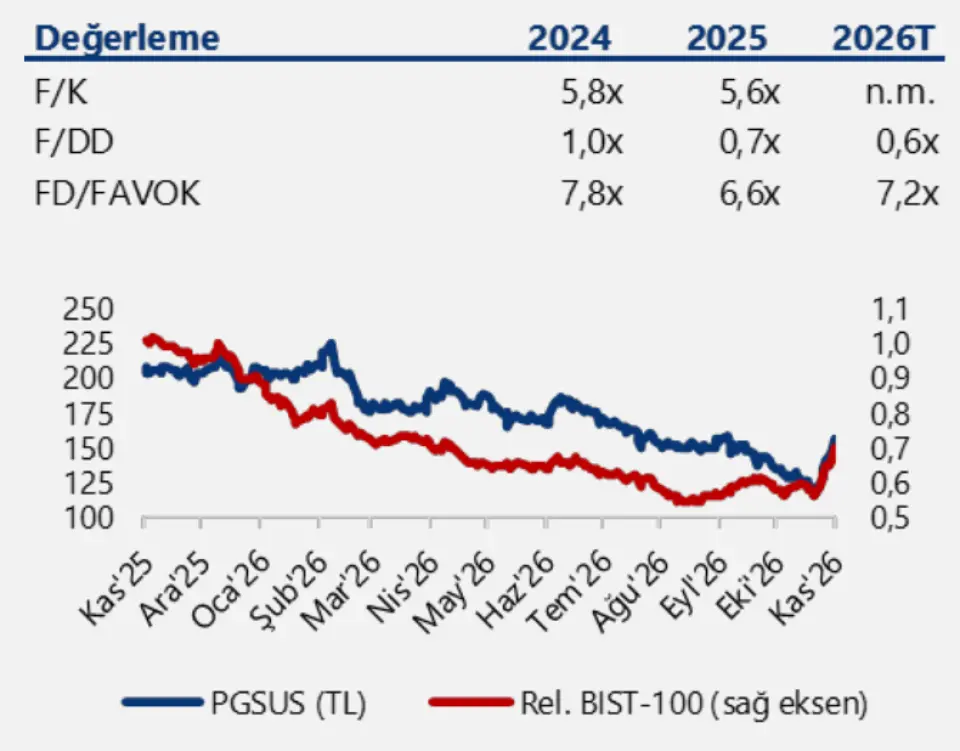
EUR bazında yakıt giderleri %61, toplam maliyetler %25 artarken, FAVÖK marjı 5,2 puan gerileyerek %30,7’ye indi ve net kâr EUR bazında %10 azaldı. Gerileyen petrol fiyatlarının ilerleyen çeyreklerde kârlılığı desteklemesi beklenirken, korunma işlemleri ve yakıt alım zamanlaması nedeniyle iyileşmenin finansallara kademeli yansıması öngörülüyor. 1 Ekim’de 142,3 milyon EUR bedelle tamamlanan Smartwings satın almasının katkısının 4Ç26’da başlaması ve tam yıllık etkinin 2027’de görülmesi bekleniyor; entegrasyon, mevsimsellik ve finansman maliyetleri temel riskler olarak öne çıkıyor.
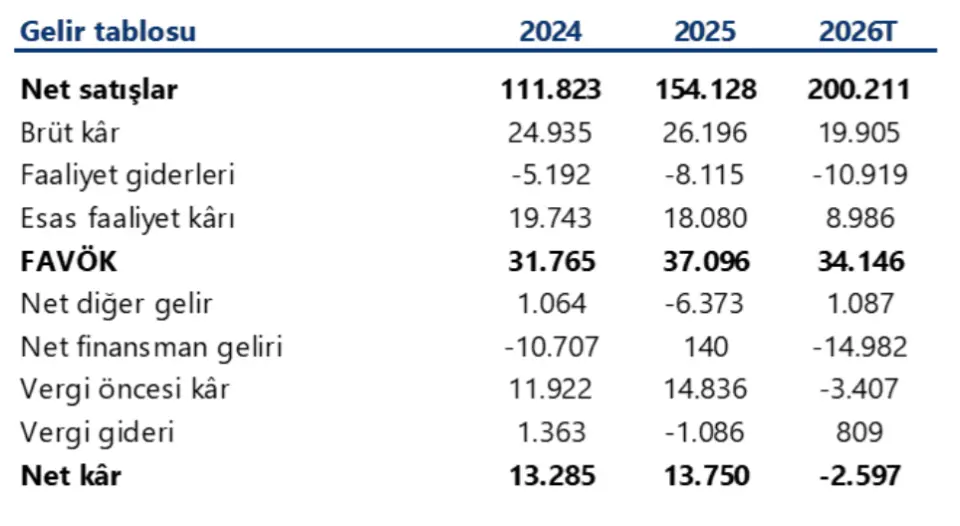
Genişleyen uçuş ağı, Smartwings satın alması ve 2027’de beklenen kârlılık toparlanması doğrultusunda 12 aylık hedef fiyat 252 TL ve AL tavsiyesi korunuyor. Pegasus’un 2027’de 304,6 milyar TL ciro, 60,8 milyar TL FAVÖK ve 8,5 milyar TL net kâra ulaşması bekleniyor. 2026 için ise 200,2 milyar TL ciro, 34,1 milyar TL FAVÖK ve 2,6 milyar TL net zarar öngörülüyor. Ana yatırım tezi, kısa vadeli yakıt maliyeti ve marj baskısına rağmen Avrupa’daki büyüme potansiyeli ile Smartwings katkısının orta vadede toparlanma sağlamasıdır.
Tacirler Yatırım, PGSUS - Pegasus Hava Taşımacılığı için hedef fiyatını 252 TL, tavsiyesini AL olarak korudu.
Pegasus’un 3Ç26 sonuçları, beklentileri aşan gelir ve kârlılığa rağmen yıllık bazda devam eden marj baskısı nedeniyle sınırlı pozitif değerlendirildi. Şirket 11,3 milyar TL net kâr açıklarken, gelirler 72,2 milyar TL ve FAVÖK 22,2 milyar TL oldu. Net kâr kurum beklentisinin %16, piyasa beklentisinin %27 üzerinde gerçekleşti. Güçlü yolcu talebi ve artan birim gelirler operasyonel performansı destekledi.
Üçüncü çeyrekte yolcu sayısı yıllık %7 artışla 13,1 milyona ulaştı ve EUR bazında gelirler %19 büyüyerek 1,31 milyar EUR oldu. Dış hat birim bilet gelirindeki %14 artış ile yolcu başına yan gelirlerin 32,9 EUR seviyesine yükselmesi gelir büyümesinin temel katalizörleri oldu. Doluluk oranı yıllık 1 puan gerileyerek %88,2’ye inse de fiyatlama gücü ve yan gelirler gelir yaratma kapasitesini artırdı.
EUR bazında yakıt giderleri %61, toplam maliyetler %25 artarken, FAVÖK marjı 5,2 puan gerileyerek %30,7’ye indi ve net kâr EUR bazında %10 azaldı. Gerileyen petrol fiyatlarının ilerleyen çeyreklerde kârlılığı desteklemesi beklenirken, korunma işlemleri ve yakıt alım zamanlaması nedeniyle iyileşmenin finansallara kademeli yansıması öngörülüyor. 1 Ekim’de 142,3 milyon EUR bedelle tamamlanan Smartwings satın almasının katkısının 4Ç26’da başlaması ve tam yıllık etkinin 2027’de görülmesi bekleniyor; entegrasyon, mevsimsellik ve finansman maliyetleri temel riskler olarak öne çıkıyor.
Genişleyen uçuş ağı, Smartwings satın alması ve 2027’de beklenen kârlılık toparlanması doğrultusunda 12 aylık hedef fiyat 252 TL ve AL tavsiyesi korunuyor. Pegasus’un 2027’de 304,6 milyar TL ciro, 60,8 milyar TL FAVÖK ve 8,5 milyar TL net kâra ulaşması bekleniyor. 2026 için ise 200,2 milyar TL ciro, 34,1 milyar TL FAVÖK ve 2,6 milyar TL net zarar öngörülüyor. Ana yatırım tezi, kısa vadeli yakıt maliyeti ve marj baskısına rağmen Avrupa’daki büyüme potansiyeli ile Smartwings katkısının orta vadede toparlanma sağlamasıdır.