Phillip Capital Turkcell İçin Hedef Fiyatını 162,97 TL’ye Çıkardı
Phillip Capital, Turkcell İçin 12 Aylık Hedef Fiyatını 134,10 TL’den 162,97 TL’ye Yükseltirken, “Endeks Üstü Getiri” Tavsiyesini Korudu; Yeni Hedef Fiyatın 96,45 TL’lik Kapanışa Göre %69 Yükseliş Potansiyeline İşaret Ettiğini Belirtti. İşte Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 16.11.2026 18:00
—
Son Güncelleme: 16.11.2026 18:00

Phillip Capital, Turkcell İçin 12 Aylık Hedef Fiyatını 134,10 TL’den 162,97 TL’ye Yükseltirken, “Endeks Üstü Getiri” Tavsiyesini Korudu; Yeni Hedef Fiyatın 96,45 TL’lik Kapanışa Göre %69 Yükseliş Potansiyeline İşaret Ettiğini Belirtti. İşte Detaylar...
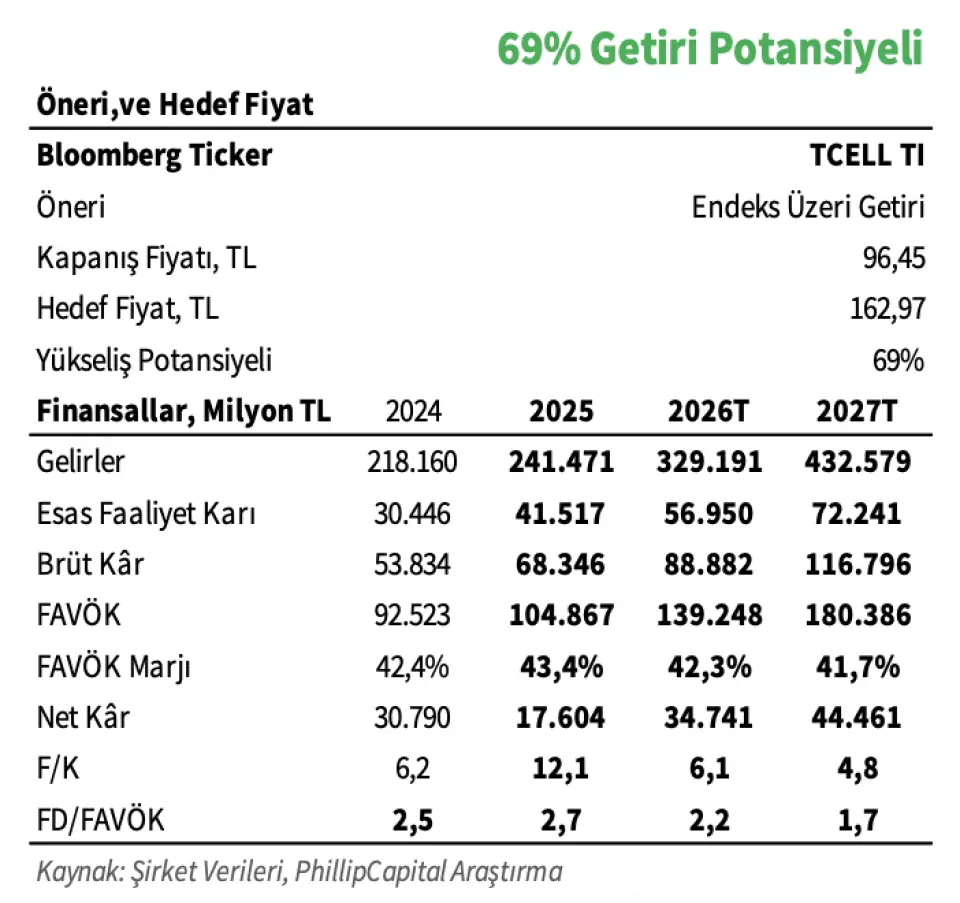
Phillip Capital, TCELL - Turkcell için hedef fiyatını 134,1 TL'den 162,97 TL'ye yükseltti, tavsiyesini Endeks Üstü Getiri olarak korudu.
Değerleme, indirgenmiş nakit akımı ve göreceli değerleme yöntemlerine sırasıyla %75 ve %25 ağırlık verilerek yapılmıştır. İNA yöntemi 153,41 TL, göreceli değerleme ise 191,80 TL hedef fiyat üretirken ağırlıklı 12 aylık hedef fiyat 162,97 TL olarak belirlenmiştir. Bu hedef fiyat, 96,45 TL kapanış fiyatına göre %69 yükseliş potansiyeline işaret etmektedir. Turkcell’in 2026 tahminlerine göre 6,1x F/K ve 2,2x FD/FAVÖK çarpanlarıyla benzer şirketlerin altında işlem gördüğü ve mevcut iskontonun daralabileceği değerlendirilmektedir.
Şirketin yatırım harcamalarının gelirlere oranının 2026’da %46,7’ye yükselerek zirve yapması, 2027’de %32,3’e gerilemesi beklenmektedir. 5G lisans ödemeleri ve Google Cloud taahhütleri kısa vadeli nakit akışını baskılarken firmaya serbest nakit akışının 2026’da -24,0 milyar TL’den 2027’de 27,6 milyar TL’ye dönmesi öngörülmektedir. Yatırım harcamalarının normalleşmesiyle serbest nakit akışının 2032’de 113,2 milyar TL’ye ulaşması beklenmektedir. ARPU artışı, faturalı abone kazanımı, Paycell ve kurumsal gelirlerdeki büyüme olumlu katalizörler olarak öne çıkmaktadır.
Başlıca riskler, gelirlerin büyük ölçüde TL, lisans ve yatırım yükümlülüklerinin önemli bölümünün döviz cinsinden olması nedeniyle oluşan kur uyumsuzluğu, 5G’nin beklenenden yavaş benimsenmesi ve altyapı yatırımlarının verimliliğinin düşük kalmasıdır. Starlink gibi uydu geniş bant hizmetlerinin uzun vadede karasal şebekelerle rekabet etmesi ve deprem riskinin kritik altyapıya zarar vermesi de dikkate alınmaktadır.
PhillipCapital, değerlemede Türkiye’ye özgü sermaye maliyetini ve ülke risklerini yansıtmak için benzer şirket çarpanlarına %20 iskonto uygulamaktadır. Genel yatırım tezi, geçici yatırım harcamaları baskısının ardından serbest nakit akışının güçlenmesi, fiyatlama kabiliyetinin sürmesi ve dijital iş kollarının katkısıyla değerleme iskontosunun daralmasıdır.
Phillip Capital, TCELL - Turkcell için hedef fiyatını 134,1 TL'den 162,97 TL'ye yükseltti, tavsiyesini Endeks Üstü Getiri olarak korudu.
Değerleme, indirgenmiş nakit akımı ve göreceli değerleme yöntemlerine sırasıyla %75 ve %25 ağırlık verilerek yapılmıştır. İNA yöntemi 153,41 TL, göreceli değerleme ise 191,80 TL hedef fiyat üretirken ağırlıklı 12 aylık hedef fiyat 162,97 TL olarak belirlenmiştir. Bu hedef fiyat, 96,45 TL kapanış fiyatına göre %69 yükseliş potansiyeline işaret etmektedir. Turkcell’in 2026 tahminlerine göre 6,1x F/K ve 2,2x FD/FAVÖK çarpanlarıyla benzer şirketlerin altında işlem gördüğü ve mevcut iskontonun daralabileceği değerlendirilmektedir.
Şirketin yatırım harcamalarının gelirlere oranının 2026’da %46,7’ye yükselerek zirve yapması, 2027’de %32,3’e gerilemesi beklenmektedir. 5G lisans ödemeleri ve Google Cloud taahhütleri kısa vadeli nakit akışını baskılarken firmaya serbest nakit akışının 2026’da -24,0 milyar TL’den 2027’de 27,6 milyar TL’ye dönmesi öngörülmektedir. Yatırım harcamalarının normalleşmesiyle serbest nakit akışının 2032’de 113,2 milyar TL’ye ulaşması beklenmektedir. ARPU artışı, faturalı abone kazanımı, Paycell ve kurumsal gelirlerdeki büyüme olumlu katalizörler olarak öne çıkmaktadır.
Başlıca riskler, gelirlerin büyük ölçüde TL, lisans ve yatırım yükümlülüklerinin önemli bölümünün döviz cinsinden olması nedeniyle oluşan kur uyumsuzluğu, 5G’nin beklenenden yavaş benimsenmesi ve altyapı yatırımlarının verimliliğinin düşük kalmasıdır. Starlink gibi uydu geniş bant hizmetlerinin uzun vadede karasal şebekelerle rekabet etmesi ve deprem riskinin kritik altyapıya zarar vermesi de dikkate alınmaktadır.
PhillipCapital, değerlemede Türkiye’ye özgü sermaye maliyetini ve ülke risklerini yansıtmak için benzer şirket çarpanlarına %20 iskonto uygulamaktadır. Genel yatırım tezi, geçici yatırım harcamaları baskısının ardından serbest nakit akışının güçlenmesi, fiyatlama kabiliyetinin sürmesi ve dijital iş kollarının katkısıyla değerleme iskontosunun daralmasıdır.


