
Şeker Yatırım Garanti BBVA’nın Hedef Fiyatını Düşürdü!!!
Şeker Yatırım, Garanti BBVA’nın Hedef Fiyatını Düşürdü!!! Şeker Yatırım, Garanti BBVA’nın 2026 Yılı Üçüncü Çeyreğinde Net Kârını Çeyreklik %10 Artışla 33,5 Milyar TL’ye Yükselterek Beklentileri Aştığını Belirtirken, 12 Aylık Hedef Fiyatını 182,99 TL’den 169,20 TL’ye İndirdi Ve AL Tavsiyesini Koruyarak %33,5 Getiri Potansiyeline İşaret Etti. İşte Tüm Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 31.10.2026 14:00
—
Son Güncelleme: 31.10.2026 14:00



Şeker Yatırım, Garanti BBVA’nın Hedef Fiyatını Düşürdü!!! Şeker Yatırım, Garanti BBVA’nın 2026 Yılı Üçüncü Çeyreğinde Net Kârını Çeyreklik %10 Artışla 33,5 Milyar TL’ye Yükselterek Beklentileri Aştığını Belirtirken, 12 Aylık Hedef Fiyatını 182,99 TL’den 169,20 TL’ye İndirdi Ve AL Tavsiyesini Koruyarak %33,5 Getiri Potansiyeline İşaret Etti. İşte Tüm Detaylar...
Şeker Yatırım, GARAN - Garanti BBVA için hedef fiyatını 182,99 TL'den 169,2 TL'ye düşürdü, tavsiyesini AL olarak korudu.
Garanti BBVA, 2026 yılının üçüncü çeyreğinde solo 33,5 milyar TL net kâr açıkladı ve net kârı çeyreklik bazda %10 arttı. Sonuçlar 32,7 milyar TL’lik kurum beklentisinin ve 32,1 milyar TL’lik piyasa beklentisinin üzerinde gerçekleşti. Dokuz aylık net kâr yıllık %16 artışla 97,2 milyar TL’ye ulaşırken, ortalama özkaynak kârlılığı %27,2 ve ortalama aktif kârlılığı %3,1 oldu. Kâr beklentisinin aşılmasında net faiz gelirindeki güçlü toparlanma etkili oldu.
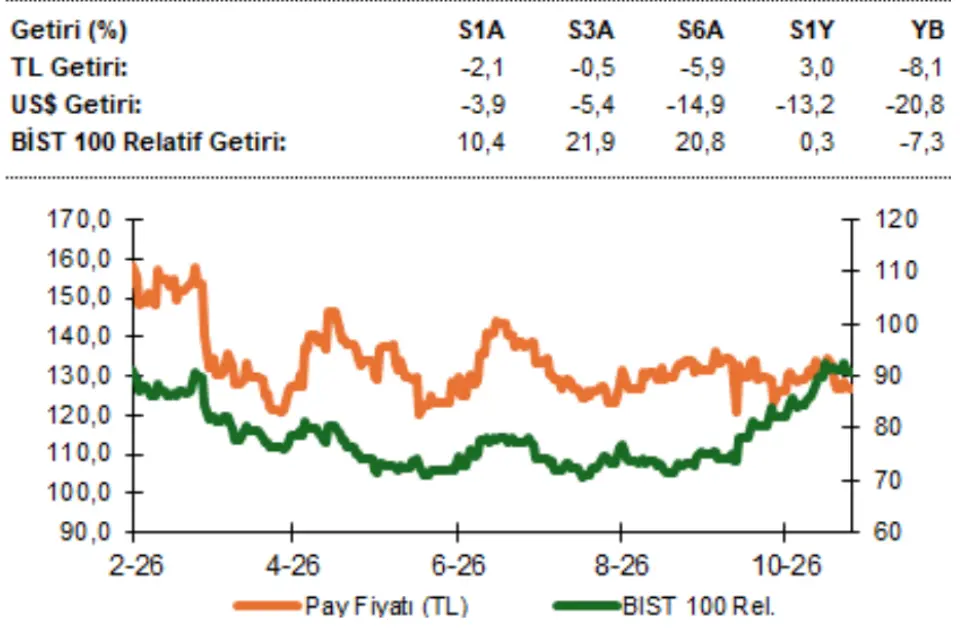
Swap dahil net faiz geliri çeyreklik %26 artarak 58,9 milyar TL’ye yükseldi ve swap dahil net faiz marjı %5,14’ten %5,90’a çıktı. TÜFE’ye endeksli menkul kıymet gelirleri %15 artışla 9,3 milyar TL olurken swap maliyeti %49 artışla 15,7 milyar TL seviyesine ulaştı. Net ücret ve komisyon gelirleri çeyreklik %7, dokuz aylık dönemde yıllık %36 arttı. Faaliyet giderleri çeyreklik %9 artışla 52,1 milyar TL’ye yükseldi ve komisyon gelirlerinin faaliyet giderlerini karşılama oranı %96 oldu.
Kredi riski maliyeti 2Ç26’daki %3,25’ten 3Ç26’da %4,01’e yükselirken, dokuz aylık kümülatif net kredi riski maliyeti %3,27 seviyesinde gerçekleşti. Takipteki krediler oranı %4,1’den %4,5’e ve ikinci aşama kredilerin payı %16,3’e çıktı. TL krediler çeyreklik %9 büyüyerek 2.047 milyar TL’ye ulaşırken TL kredi/TL mevduat oranı %92,1’den %103,8’e yükseldi. Yüksek faiz ortamının mevduat maliyetlerindeki gerilemeyi geciktirmesi ve takipteki kredilerdeki artışın karşılık giderlerini yüksek tutması temel riskler olarak öne çıktı.
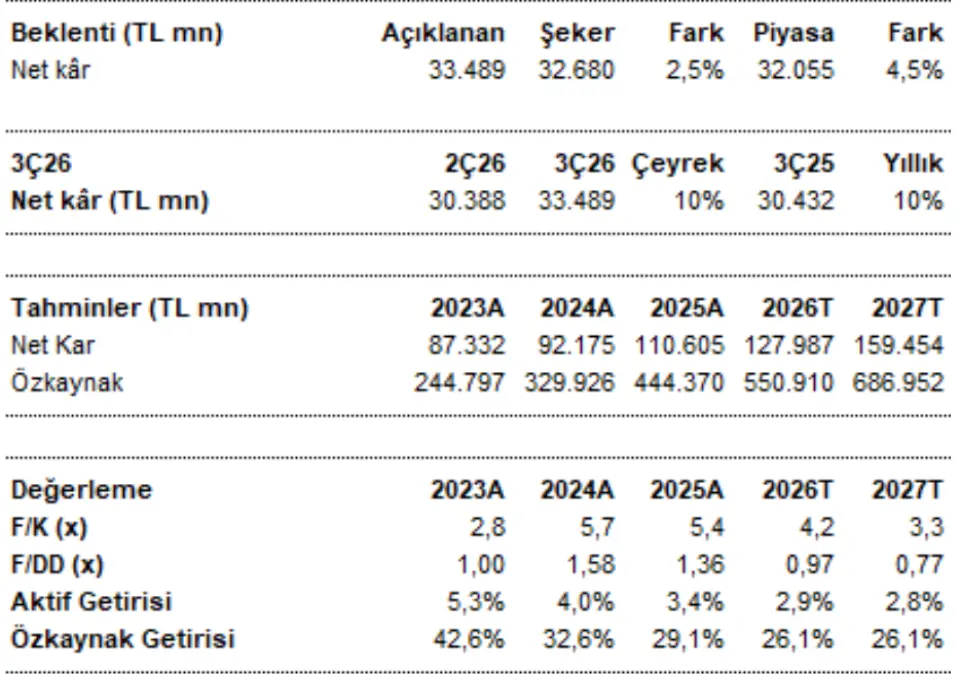
Şeker Yatırım, 2026 ve 2027 net kâr tahminlerini sırasıyla 128,0 milyar TL ve 159,5 milyar TL’ye revize etti. Gordon büyüme modelinden artık gelir modeline geçiş ve güncellenen tahminler sonucunda 12 aylık hedef fiyat 182,99 TL’den 169,20 TL’ye indirildi. Hedef fiyat %33,5 getiri potansiyeline işaret ederken AL tavsiyesi korundu. Hisse 2026 tahminlerine göre 4,2x F/K, 0,97x F/DD ve %26,1 özkaynak kârlılığıyla işlem görüyor.
Şeker Yatırım, GARAN - Garanti BBVA için hedef fiyatını 182,99 TL'den 169,2 TL'ye düşürdü, tavsiyesini AL olarak korudu.
Garanti BBVA, 2026 yılının üçüncü çeyreğinde solo 33,5 milyar TL net kâr açıkladı ve net kârı çeyreklik bazda %10 arttı. Sonuçlar 32,7 milyar TL’lik kurum beklentisinin ve 32,1 milyar TL’lik piyasa beklentisinin üzerinde gerçekleşti. Dokuz aylık net kâr yıllık %16 artışla 97,2 milyar TL’ye ulaşırken, ortalama özkaynak kârlılığı %27,2 ve ortalama aktif kârlılığı %3,1 oldu. Kâr beklentisinin aşılmasında net faiz gelirindeki güçlü toparlanma etkili oldu.
Swap dahil net faiz geliri çeyreklik %26 artarak 58,9 milyar TL’ye yükseldi ve swap dahil net faiz marjı %5,14’ten %5,90’a çıktı. TÜFE’ye endeksli menkul kıymet gelirleri %15 artışla 9,3 milyar TL olurken swap maliyeti %49 artışla 15,7 milyar TL seviyesine ulaştı. Net ücret ve komisyon gelirleri çeyreklik %7, dokuz aylık dönemde yıllık %36 arttı. Faaliyet giderleri çeyreklik %9 artışla 52,1 milyar TL’ye yükseldi ve komisyon gelirlerinin faaliyet giderlerini karşılama oranı %96 oldu.
Kredi riski maliyeti 2Ç26’daki %3,25’ten 3Ç26’da %4,01’e yükselirken, dokuz aylık kümülatif net kredi riski maliyeti %3,27 seviyesinde gerçekleşti. Takipteki krediler oranı %4,1’den %4,5’e ve ikinci aşama kredilerin payı %16,3’e çıktı. TL krediler çeyreklik %9 büyüyerek 2.047 milyar TL’ye ulaşırken TL kredi/TL mevduat oranı %92,1’den %103,8’e yükseldi. Yüksek faiz ortamının mevduat maliyetlerindeki gerilemeyi geciktirmesi ve takipteki kredilerdeki artışın karşılık giderlerini yüksek tutması temel riskler olarak öne çıktı.
Şeker Yatırım, 2026 ve 2027 net kâr tahminlerini sırasıyla 128,0 milyar TL ve 159,5 milyar TL’ye revize etti. Gordon büyüme modelinden artık gelir modeline geçiş ve güncellenen tahminler sonucunda 12 aylık hedef fiyat 182,99 TL’den 169,20 TL’ye indirildi. Hedef fiyat %33,5 getiri potansiyeline işaret ederken AL tavsiyesi korundu. Hisse 2026 tahminlerine göre 4,2x F/K, 0,97x F/DD ve %26,1 özkaynak kârlılığıyla işlem görüyor.


