
Şişe Cam’da Borçlulukta İyileşme, Marjlarda Baskı Dikkat Çekti!
Şişe Cam’da Borçlulukta İyileşme, Marjlarda Baskı Dikkat Çekti! İnfo Yatırım, Şişe Cam’ın 2026/06 dönemine ilişkin finansal verilerini değerlendirdi. Analizde, değerleme çarpanlarındaki değişim, borçluluk ve kârlılık marjlarındaki gelişmeler öne çıktı. Detaylar Haberimizin Devamında...
 Büşra Bulut
Yayınlama Tarihi: 17.08.2026 16:00
—
Son Güncelleme: 17.08.2026 16:00



Şişe Cam’da Borçlulukta İyileşme, Marjlarda Baskı Dikkat Çekti! İnfo Yatırım, Şişe Cam’ın 2026/06 dönemine ilişkin finansal verilerini değerlendirdi. Analizde, değerleme çarpanlarındaki değişim, borçluluk ve kârlılık marjlarındaki gelişmeler öne çıktı. Detaylar Haberimizin Devamında...
İnfo Yatırım, SISE - 2026/06 Dönemine Ait Grafiklerle Finansal Değerlendirmesine Dair Yorumlarını Paylaştı!
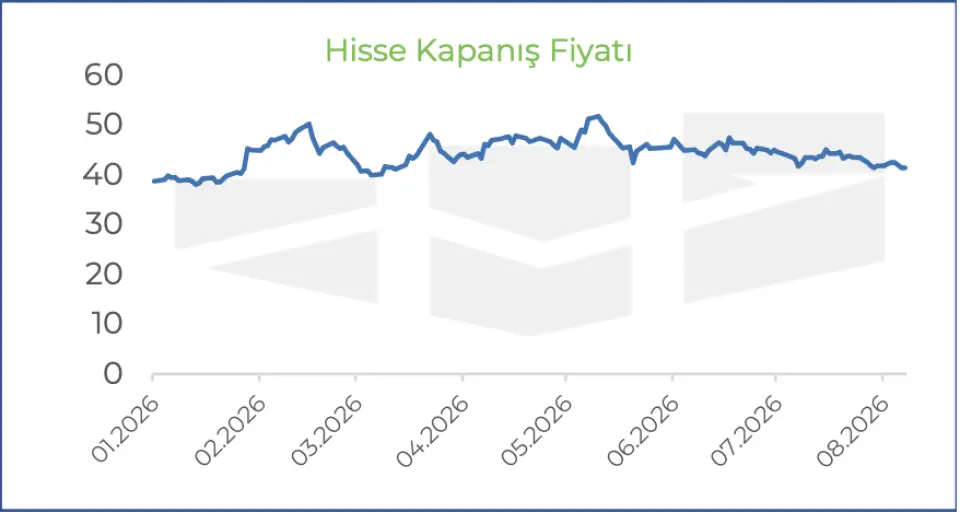
Şişe Cam için hazırlanan değerlendirme, şirketin finansal görünümünde dengeli bir tablo sunuyor. 2026/06 döneminde hisse fiyatı 41,40 seviyesinde yer alırken, 2025/06 dönemindeki 35,58 seviyesine göre daha yüksek bir görünüm oluşuyor. F/K oranı 20,73’ten 12,70’e gerilemiş, FD/FAVÖK 12,65’ten 16,89’a çıkmış, PD/DD ise 0,51’den 0,47’ye inmiş durumda. Net borç/FAVÖK oranı 8,35’ten 7,41’e düşerken, FAVÖK marjı %10,05’ten %5,91’e, net kâr marjı ise %5,04’ten %5,51’e değişmiş görünüyor.
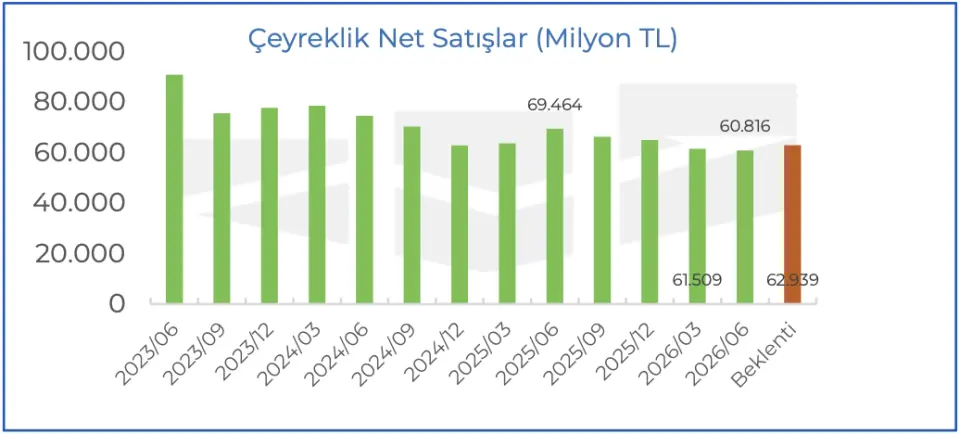
Çeyreklik net satışlar, FAVÖK ve net kâr grafiklerinde dönemler boyunca dalgalı bir seyir izleniyor. Net satışlarda son görülen değerlerden biri 69.464 milyon TL seviyesine ulaşırken, diğer bir dönemde 60.816 milyon TL seviyesi öne çıkıyor. Çeyreklik FAVÖK tarafında 6.979 milyon TL, 4.312 milyon TL ve 3.593 milyon TL gibi değerler dikkat çekerken, net kâr tarafında 3.503 milyon TL, 2.016 milyon TL ve 3.350 milyon TL seviyeleri görülüyor. Marjlar tarafında FAVÖK, net kâr ve brüt kâr marjlarının dönemsel olarak hareket ettiği izleniyor.
Hisse kapanış fiyatı grafiği yıl içinde 40 bandı etrafında dalgalanarak 35,58’den 41,40’a taşınmış görünüyor. Hisse F/K ve FD/FAVÖK grafikleri, değerleme çarpanlarında kısa vadeli değişkenliğe işaret ediyor. Hisse hacmi zaman zaman belirgin sıçramalar gösterirken, işlem ilgisinin dönemsel olarak arttığı anlar öne çıkıyor. Kurumun kullandığı yaklaşım, çeyreklik finansal performansı, marj gelişimlerini ve çarpanları birlikte izleyerek şirketin değerlemesini takip etmek üzerine kurulu.
En kritik çıkarım, Şişe Cam’da borçlulukta sınırlı bir iyileşme görülürken kârlılık marjlarının karışık bir görünüm sergilemesi. Net satışlar ve FAVÖK tarafındaki oynaklık, operasyonel performansın dönemler arasında farklılaştığını gösteriyor. Yatırımcı açısından önemli konu, hisse fiyatındaki yükselişin çarpanlar ve marj hareketleriyle birlikte okunması gerektiği. Genel çerçeve, şirketin finansal olarak izlenmesi gereken ama marj ve kârlılık tarafında istikrar arayışını sürdüren bir profil sunduğunu gösteriyor.
İnfo Yatırım, SISE - 2026/06 Dönemine Ait Grafiklerle Finansal Değerlendirmesine Dair Yorumlarını Paylaştı!
Şişe Cam için hazırlanan değerlendirme, şirketin finansal görünümünde dengeli bir tablo sunuyor. 2026/06 döneminde hisse fiyatı 41,40 seviyesinde yer alırken, 2025/06 dönemindeki 35,58 seviyesine göre daha yüksek bir görünüm oluşuyor. F/K oranı 20,73’ten 12,70’e gerilemiş, FD/FAVÖK 12,65’ten 16,89’a çıkmış, PD/DD ise 0,51’den 0,47’ye inmiş durumda. Net borç/FAVÖK oranı 8,35’ten 7,41’e düşerken, FAVÖK marjı %10,05’ten %5,91’e, net kâr marjı ise %5,04’ten %5,51’e değişmiş görünüyor.
Çeyreklik net satışlar, FAVÖK ve net kâr grafiklerinde dönemler boyunca dalgalı bir seyir izleniyor. Net satışlarda son görülen değerlerden biri 69.464 milyon TL seviyesine ulaşırken, diğer bir dönemde 60.816 milyon TL seviyesi öne çıkıyor. Çeyreklik FAVÖK tarafında 6.979 milyon TL, 4.312 milyon TL ve 3.593 milyon TL gibi değerler dikkat çekerken, net kâr tarafında 3.503 milyon TL, 2.016 milyon TL ve 3.350 milyon TL seviyeleri görülüyor. Marjlar tarafında FAVÖK, net kâr ve brüt kâr marjlarının dönemsel olarak hareket ettiği izleniyor.
Hisse kapanış fiyatı grafiği yıl içinde 40 bandı etrafında dalgalanarak 35,58’den 41,40’a taşınmış görünüyor. Hisse F/K ve FD/FAVÖK grafikleri, değerleme çarpanlarında kısa vadeli değişkenliğe işaret ediyor. Hisse hacmi zaman zaman belirgin sıçramalar gösterirken, işlem ilgisinin dönemsel olarak arttığı anlar öne çıkıyor. Kurumun kullandığı yaklaşım, çeyreklik finansal performansı, marj gelişimlerini ve çarpanları birlikte izleyerek şirketin değerlemesini takip etmek üzerine kurulu.
En kritik çıkarım, Şişe Cam’da borçlulukta sınırlı bir iyileşme görülürken kârlılık marjlarının karışık bir görünüm sergilemesi. Net satışlar ve FAVÖK tarafındaki oynaklık, operasyonel performansın dönemler arasında farklılaştığını gösteriyor. Yatırımcı açısından önemli konu, hisse fiyatındaki yükselişin çarpanlar ve marj hareketleriyle birlikte okunması gerektiği. Genel çerçeve, şirketin finansal olarak izlenmesi gereken ama marj ve kârlılık tarafında istikrar arayışını sürdüren bir profil sunduğunu gösteriyor.


