Türkiye'nin Emlak Devi Karda Sert Düştü, Nakitte Güçlendi! Emlak Konut Gayrimenkul Bilançosu!
Emlak Konut GYO’nun 2026 yılının ilk dokuz aylık performansında dikkat çeken iki farklı görünüm var: Satış gelirleri ve faaliyet kârlılığı gerilerken net dönem kârındaki düşüş çok daha belirgin. Buna karşılık net borçtaki azalma ve net parasal pozisyon kazancındaki artış olumlu ayrışıyor.
 Feriha Bahçuvan

Borsa şirket haberleri
Bu değerlendirme yatırım tavsiyesi değildir; finansal tablolar üzerinden yapılan bir dönem analizidir.
Emlak Konut Gayrimenkul Yatırım Ortaklığı A.Ş. EKGYO 2026 yılı 9 aylık bilançosunda 2.869.114.000 TL kar açıkladı. Şirket geçen yılın aynı döneminde 13.409.584.000 TL kar açıklamıştı. Şirketin karlılığı %79 oranında düştü.
1. Gelir tablosu: Satışlar ve kârlılıkta gerileme
|
Gelir tablosu kalemi |
2026/9 |
2025/9 |
Değişim |
|---|---|---|---|
|
Hasılat |
73.603,4 |
85.227,8 |
-%13,6 |
|
Brüt kâr |
25.079,6 |
26.772,2 |
-%6,3 |
|
Esas faaliyet kârı |
20.633,3 |
26.405,6 |
-%21,9 |
|
FAVÖK |
18.662,3 |
21.726,1 |
-%14,1 |
|
Net parasal pozisyon kazancı |
7.397,0 |
2.255,4 |
+%227,9 |
|
Net dönem kârı |
2.869,1 |
13.409,6 |
-%78,6 |
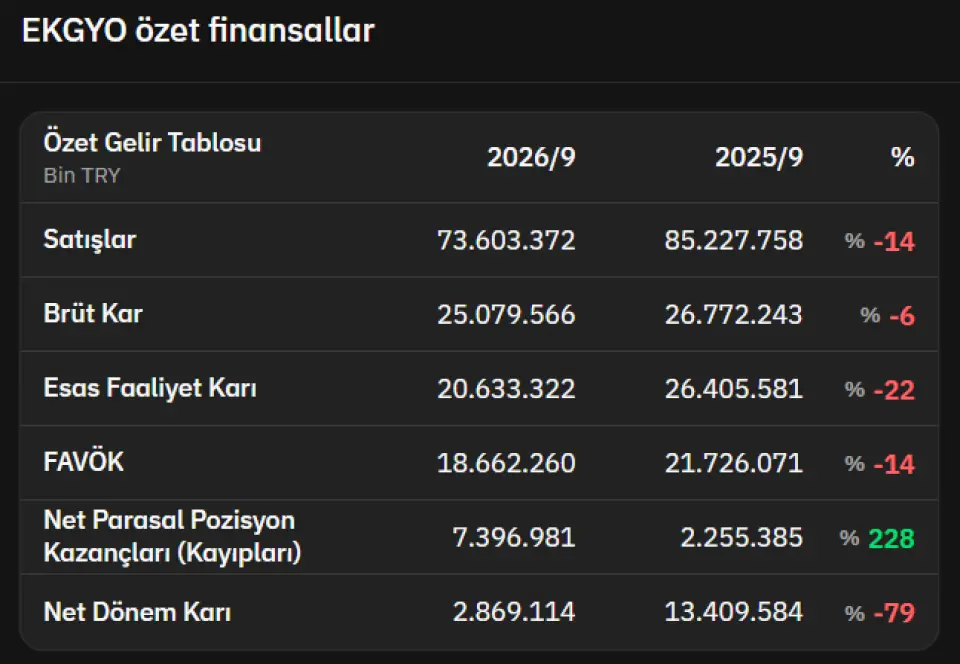
Satış gelirleri yüzde 13,6 geriledi. Şirketin ilk dokuz ayda elde ettiği hasılat 73,6 milyar TL’ye indi. Satışların maliyeti de 58,5 milyar TL’den 48,5 milyar TL’ye geriledi. Maliyetlerdeki düşüş, gelirlerdeki azalışı kısmen telafi etti ve brüt kârdaki gerilemenin yüzde 6,3 ile sınırlı kalmasını sağladı.
Burada dikkat edilmesi gereken nokta, brüt kârın satışlardan daha yavaş düşmesi. Bu durum, şirketin brüt kârlılık seviyesini korumaya çalıştığını gösteriyor.
Brüt kâr marjı korundu, faaliyet kâr marjı geriledi
Brüt kâr marjı 2025’in ilk dokuz ayında yaklaşık yüzde 31,4 iken 2026’nın aynı döneminde yüzde 34,1’e yükseldi. Yani şirket, daha düşük satış hacmine rağmen satışlarından elde ettiği brüt kâr oranını artırdı.
Ancak faaliyet giderleri tarafında aynı olumlu görünüm bulunmuyor. Genel yönetim giderleri 4,18 milyar TL’den 5,35 milyar TL’ye, pazarlama giderleri ise 1,28 milyar TL’den 1,58 milyar TL’ye yükseldi.
Bunun yanında esas faaliyetlerden diğer gelirler 8,26 milyar TL’den 5,40 milyar TL’ye geriledi. Bu gelişmelerin etkisiyle esas faaliyet kârı yüzde 21,9 azalarak 20,63 milyar TL’ye indi.
-
Brüt kâr marjı: %31,4 → %34,1
-
Esas faaliyet kâr marjı: %31,0 → %28,0
-
FAVÖK marjı: %25,5 → %25,4
FAVÖK marjının neredeyse aynı seviyede kalması önemli. Şirketin operasyonel nakit yaratma kapasitesini temsil eden bu göstergede oran bazında belirgin bir bozulma yok. Buna karşın toplam FAVÖK tutarının yüzde 14,1 gerilemesi, faaliyet ölçeğindeki daralmayı ortaya koyuyor.
Net kârdaki yüzde 79’luk düşüşün nedeni ne
EKGYO’nun net dönem kârı 2025’in ilk dokuz ayında 13,41 milyar TL iken 2026’nın aynı döneminde 2,87 milyar TL’ye geriledi. Net kârdaki düşüş, faaliyet kârındaki azalıştan çok daha yüksek.
Bu farkın arkasında özellikle finansman giderleri ve ertelenmiş vergi giderleri bulunuyor.
|
Kalem |
2026/9 |
2025/9 |
|---|---|---|
|
Finansman gelirleri |
8,42 milyar TL |
1,75 milyar TL |
|
Finansman giderleri |
22,61 milyar TL |
10,08 milyar TL |
|
Net parasal pozisyon kazancı |
7,40 milyar TL |
2,26 milyar TL |
|
Vergi öncesi kâr |
14,19 milyar TL |
19,99 milyar TL |
|
Vergi gideri |
11,32 milyar TL |
6,58 milyar TL |
|
Net dönem kârı |
2,87 milyar TL |
13,41 milyar TL |
Finansman giderleri iki kattan fazla arttı. Geçen yılın aynı döneminde 10,08 milyar TL olan finansman giderleri bu yıl 22,61 milyar TL’ye çıktı. Finansman gelirlerinde de artış yaşanmasına rağmen giderlerdeki yükseliş daha güçlü oldu.
Net parasal pozisyon kazancının 2,26 milyar TL’den 7,40 milyar TL’ye çıkması ise kârı destekleyen bir unsur. Ancak bu artış, finansman giderlerindeki yükselişi ve vergi yükünü dengelemeye yetmedi.
En dikkat çekici kalemlerden biri de vergi gideri. Toplam vergi gideri 6,58 milyar TL’den 11,32 milyar TL’ye yükseldi. Bunun yaklaşık 11,36 milyar TL’lik kısmı ertelenmiş vergi giderinden kaynaklandı. Geçen yıl aynı dönemde ertelenmiş vergi gideri yaklaşık 4,54 milyar TL seviyesindeydi.
Dolayısıyla net kârdaki sert düşüşü yalnızca satışlardaki azalışla açıklamak doğru olmaz. Finansman giderlerindeki artış ve ertelenmiş vergi gideri net kârlılığı ciddi biçimde baskılamış görünüyor.
Bilanço: Varlıklar büyüyor, nakit güçleniyor
Paylaştığın görselde bilanço kalemleri 2026 Haziran sonu ile Eylül sonunu karşılaştırıyor. Bu nedenle aşağıdaki değerlendirme çeyreklik değişimi gösteriyor; geçen yılın aynı dönemine ait bilanço karşılaştırması değildir.
|
Bilanço kalemi |
2026/9 |
2026/6 |
Değişim |
|---|---|---|---|
|
Dönen varlıklar |
460,96 milyar TL |
431,79 milyar TL |
+%6,8 |
|
Duran varlıklar |
33,67 milyar TL |
32,73 milyar TL |
+%2,9 |
|
Toplam varlıklar |
494,62 milyar TL |
464,51 milyar TL |
+%6,5 |
|
Finansal borçlar |
106,86 milyar TL |
100,58 milyar TL |
+%6,2 |
|
Net borç |
50,45 milyar TL |
54,84 milyar TL |
-%8,0 |
|
Özkaynaklar |
161,66 milyar TL |
161,35 milyar TL |
+%0,2 |
Dönen varlıklardaki artış
Dönen varlıklar üç aylık dönemde 431,8 milyar TL’den 461 milyar TL’ye yükseldi. Emlak Konut gibi gayrimenkul geliştirme ve proje faaliyetleri yürüten bir şirket açısından stoklar, ticari alacaklar ve nakit pozisyonu özellikle önemli.
KAP konsolide bilançosunda 30 Eylül itibarıyla stoklar 325,4 milyar TL seviyesinde bulunuyor. Bu rakam 2025 yıl sonundaki 302,6 milyar TL’nin yaklaşık yüzde 7,5 üzerinde. Stokların şirketin toplam varlıkları içindeki ağırlığı yüksek. Bu nedenle projelerin satışa dönüşme hızı ve stokların nakde çevrilmesi önümüzdeki dönemler açısından yakından izlenmeli.
Nakit pozisyonundaki iyileşme
KAP konsolide bilançosunda nakit ve nakit benzerleri 2025 yıl sonunda 18,34 milyar TL iken 30 Eylül 2026’da 53,41 milyar TL’ye yükselmiş durumda. Bu, yaklaşık yüzde 191’lik artışa işaret ediyor.
Nakit artışı olumlu olmakla birlikte, şirketin nakit akış tablosu da önemli bir uyarı içeriyor: İşletme faaliyetlerinden kaynaklanan nakit akışı ilk dokuz ayda 7,88 milyar TL negatif gerçekleşti. Geçen yılın aynı dönemindeki negatif 55,31 milyar TL’ye kıyasla ciddi bir iyileşme var; ancak operasyonların hâlâ net nakit çıkışı yarattığı görülüyor.
Bu nedenle nakit bakiyesindeki artışı tek başına operasyonel nakit üretiminde güçlenme olarak yorumlamamak gerekiyor. Nakit artışının finansman, tahsilat, proje bazlı ödeme ve diğer nakit hareketlerinden hangi ölçüde kaynaklandığı nakit akış tablosunun alt kalemleriyle birlikte izlenmeli.
Borçluluk: Net borç azalırken finansal borç yükseldi
Paylaştığın tabloda finansal borçlar 100,58 milyar TL’den 106,86 milyar TL’ye çıkarken net borç 54,84 milyar TL’den 50,45 milyar TL’ye geriledi.
Bu iki verinin aynı anda gerçekleşmesi çelişkili değil. Net borç hesaplamasında nakit ve nakit benzeri varlıklar da dikkate alındığı için nakit pozisyonundaki artış, finansal borçlardaki yükselişi aşmış olabilir.
Bu görünüm kısa vadede olumlu: Net borçta yüzde 8’lik azalma bulunuyor. Ancak finansal borçların artması nedeniyle borçluluğun tamamen ortadan kalktığını söylemek mümkün değil. Borçların vade yapısı, faiz oranları ve proje nakit akışları da değerlendirmeye katılmalı.
Özkaynaklar ve varlık yapısı
Görselde özkaynaklar 161,35 milyar TL’den 161,66 milyar TL’ye yükselmiş; değişim oldukça sınırlı. Toplam varlıkların yüzde 6,5 büyüdüğü bir dönemde özkaynakların neredeyse yatay kalması, bilanço büyümesinin ağırlıklı olarak özkaynak dışındaki kaynaklarla gerçekleştiğini düşündürüyor.
KAP’ın 30 Eylül 2026 tarihli konsolide bilançosunda toplam varlıklar 494,62 milyar TL, özkaynaklar 161,66 milyar TL seviyesinde. Buna göre özkaynakların toplam varlıklara oranı yaklaşık yüzde 32,7. Bu oran şirketin varlıklarının ne kadarının özkaynaklarla finanse edildiğini gösteren önemli bir ölçüt.
Genel değerlendirme: EKGYO bilançosunda olumlu ve olumsuz başlıklar
Olumlu taraflar
-
Brüt kâr marjı yüzde 31,4’ten yüzde 34,1’e yükseldi.
-
FAVÖK marjı yaklaşık yüzde 25,4 seviyesinde korundu.
-
Net parasal pozisyon kazancı geçen yılın aynı dönemine göre belirgin arttı.
-
Net borç, paylaşılan çeyreklik karşılaştırmada yüzde 8 azaldı.
-
Nakit ve nakit benzerleri yıl sonuna göre önemli ölçüde yükseldi.
-
İşletme faaliyetlerinden nakit çıkışı geçen yılın aynı dönemine kıyasla belirgin biçimde azaldı.
Olumsuz taraflar
-
Hasılat yüzde 13,6 geriledi.
-
Esas faaliyet kârı yüzde 21,9 düştü.
-
FAVÖK tutarı yüzde 14,1 azaldı.
-
Finansman giderleri 10,08 milyar TL’den 22,61 milyar TL’ye yükseldi.
-
Ertelenmiş vergi giderindeki artış net kâr üzerinde baskı oluşturdu.
-
Net dönem kârı yüzde 78,6 geriledi.
-
İşletme faaliyetlerinden nakit akışı hâlâ negatif.
Sonuç: Emlak Konut GYO’nun 2026 dokuz aylık finansallarında operasyonel tarafta tamamen olumsuz bir tablo bulunmuyor. Brüt kâr marjının ve FAVÖK marjının korunması, şirketin faaliyet kârlılığında belli bir direnç gösterdiğine işaret ediyor. Ancak gelirlerdeki düşüş, esas faaliyet kârındaki gerileme ve özellikle finansman ile ertelenmiş vergi giderlerinin yükselmesi net kârı ciddi biçimde aşağı çekmiş durumda.
Bilanço tarafında nakit artışı ve net borçtaki gerileme olumlu görünse de stokların yüksek ağırlığı ve negatif işletme nakit akışı izlenmesi gereken başlıklar. Önümüzdeki dönemlerde satışların yeniden hızlanması, stokların tahsilata dönüşmesi ve finansman giderlerinin kontrol altına alınması şirketin kârlılığı açısından belirleyici olacak.