
Akçansa’nın Net Kârı %45 Arttı: İş Yatırım’dan AL Tavsiyesi!
Akçansa’nın Net Kârı %45 Arttı: İş Yatırım’dan AL Tavsiyesi! İş Yatırım, Akçansa’nın 2026 Yılı Üçüncü Çeyreğinde Net Kârını Yıllık %45 Artışla 779 Milyon TL’ye, FAVÖK’ünü İse %17 Artışla 1,64 Milyar TL’ye Yükselttiğini Ve Sonuçların Operasyonel Açıdan Güçlü Bir Görünüme İşaret Ettiğini Belirtirken, Hisse İçin AL Tavsiyesini Koruyarak 302,03 TL Hedef Fiyatla %67 Yükseliş Potansiyeline Dikkat Çekti. Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 28.10.2026 16:30
—
Son Güncelleme: 28.10.2026 16:30



Akçansa’nın Net Kârı %45 Arttı: İş Yatırım’dan AL Tavsiyesi! İş Yatırım, Akçansa’nın 2026 Yılı Üçüncü Çeyreğinde Net Kârını Yıllık %45 Artışla 779 Milyon TL’ye, FAVÖK’ünü İse %17 Artışla 1,64 Milyar TL’ye Yükselttiğini Ve Sonuçların Operasyonel Açıdan Güçlü Bir Görünüme İşaret Ettiğini Belirtirken, Hisse İçin AL Tavsiyesini Koruyarak 302,03 TL Hedef Fiyatla %67 Yükseliş Potansiyeline Dikkat Çekti. Detaylar...
İş Yatırım, Akçansa 2026 3.Çeyrek Bilançosuna Dair Değerlendirmesi Paylaştı!
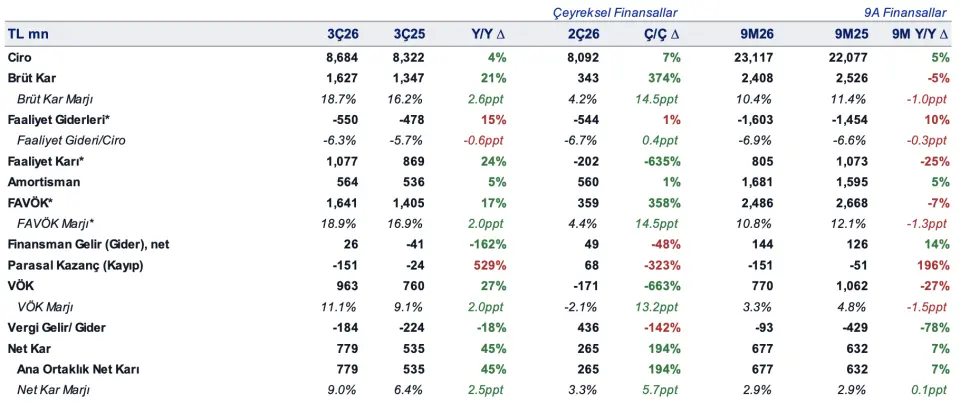
Akçansa, 2026’nın üçüncü çeyreğinde güçlü hazır beton hacimleri, olumlu ürün karması ve maliyet disiplini sayesinde reel ciro büyümesini sürdürdü. Ciro yıllık bazda %4, çeyreklik bazda %7 artarak 8.684 mn TL’ye ulaştı; yurtiçi satışlar %9 yükselirken yurtdışı satışlar %10 geriledi. Çimento satış hacmi %0,3 artarken hazır beton hacmi %13 büyüdü.
Brüt kâr yıllık bazda %21 artarak 1.627 mn TL’ye yükseldi ve brüt kâr marjı %18,7 oldu. FAVÖK, yıllık bazda %17 artışla 1.641 mn TL’ye ulaşırken FAVÖK marjı %18,9’a çıktı. Heidelberg Materials konsolidasyon uyum düzeltmesi FAVÖK’e 193 mn TL katkı sağladı; bu etki hariç benzer bazda FAVÖK yıllık %3,1 artışla yaklaşık 1,4 milyar TL seviyesinde gerçekleşti.
Düşük finansman giderleri ve vergi giderindeki azalma net kârı destekledi. Net kâr yıllık bazda %45, çeyreklik bazda %194 artarak 779 mn TL oldu ve 750 mn TL’lik tahminin hafif üzerinde gerçekleşti. Heidelberg Materials konsolidasyon etkisi hariç karşılaştırılabilir net kâr 634 mn TL olarak açıklandı. Eylül 2026 itibarıyla finansal kiralamalar dâhil net nakit pozisyonu yaklaşık 479 mn TL seviyesindeydi.
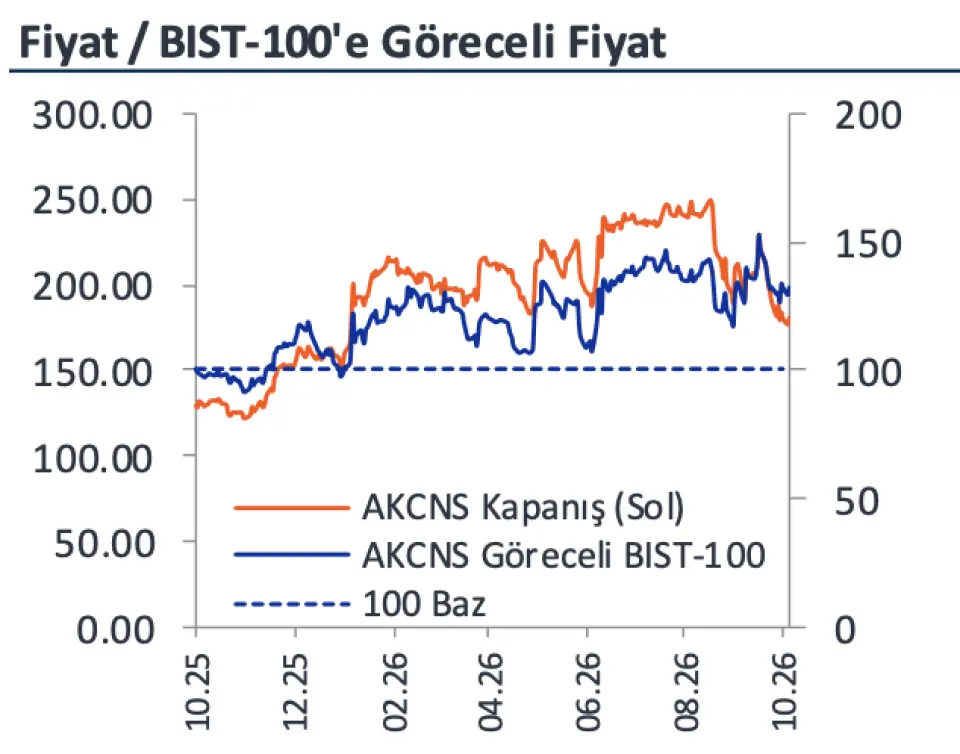
Şirketin ana faaliyet bölgelerinde güçlü talep sürerken ABD en büyük ihracat pazarı olmayı korudu. Alternatif yakıt kullanım oranı %22’ye yükseldi ve klinker/çimento oranı %84’ten %83’e geriledi. Heidelberg Materials’ın payı, Sabancı Holding’in %39,72 oranındaki payının devralınması ve zorunlu pay alım teklifinin tamamlanmasının ardından %94,8’e yükseldi. İş Yatırım, güçlü operasyonel sonuçlar ve konsolidasyon etkisi nedeniyle piyasa tepkisinin hafif pozitif olmasını beklerken hisse için AL tavsiyesi ve 302,03 TL 12 aylık hedef fiyat belirledi; bu hedef fiyat %67 yükselme potansiyeline işaret ediyor.
İş Yatırım, Akçansa 2026 3.Çeyrek Bilançosuna Dair Değerlendirmesi Paylaştı!
Akçansa, 2026’nın üçüncü çeyreğinde güçlü hazır beton hacimleri, olumlu ürün karması ve maliyet disiplini sayesinde reel ciro büyümesini sürdürdü. Ciro yıllık bazda %4, çeyreklik bazda %7 artarak 8.684 mn TL’ye ulaştı; yurtiçi satışlar %9 yükselirken yurtdışı satışlar %10 geriledi. Çimento satış hacmi %0,3 artarken hazır beton hacmi %13 büyüdü.
Brüt kâr yıllık bazda %21 artarak 1.627 mn TL’ye yükseldi ve brüt kâr marjı %18,7 oldu. FAVÖK, yıllık bazda %17 artışla 1.641 mn TL’ye ulaşırken FAVÖK marjı %18,9’a çıktı. Heidelberg Materials konsolidasyon uyum düzeltmesi FAVÖK’e 193 mn TL katkı sağladı; bu etki hariç benzer bazda FAVÖK yıllık %3,1 artışla yaklaşık 1,4 milyar TL seviyesinde gerçekleşti.
Düşük finansman giderleri ve vergi giderindeki azalma net kârı destekledi. Net kâr yıllık bazda %45, çeyreklik bazda %194 artarak 779 mn TL oldu ve 750 mn TL’lik tahminin hafif üzerinde gerçekleşti. Heidelberg Materials konsolidasyon etkisi hariç karşılaştırılabilir net kâr 634 mn TL olarak açıklandı. Eylül 2026 itibarıyla finansal kiralamalar dâhil net nakit pozisyonu yaklaşık 479 mn TL seviyesindeydi.
Şirketin ana faaliyet bölgelerinde güçlü talep sürerken ABD en büyük ihracat pazarı olmayı korudu. Alternatif yakıt kullanım oranı %22’ye yükseldi ve klinker/çimento oranı %84’ten %83’e geriledi. Heidelberg Materials’ın payı, Sabancı Holding’in %39,72 oranındaki payının devralınması ve zorunlu pay alım teklifinin tamamlanmasının ardından %94,8’e yükseldi. İş Yatırım, güçlü operasyonel sonuçlar ve konsolidasyon etkisi nedeniyle piyasa tepkisinin hafif pozitif olmasını beklerken hisse için AL tavsiyesi ve 302,03 TL 12 aylık hedef fiyat belirledi; bu hedef fiyat %67 yükselme potansiyeline işaret ediyor.


