Arçelik İçin 154 TL Hedef Fiyat Korundu: AL Tavsiyesi Devam!!!
Arçelik İçin 154 TL Hedef Fiyat Korundu: AL Tavsiyesi Devam!!! Yapı Kredi Yatırım, Eylül Ayında Beyaz Eşya Sektöründe Yurt İçi Satışların Yıllık %18 Artışla 973 Bin Adede Ulaştığını, İhracatın İse %13 Gerilediğini Belirtirken, Arçelik’in Güçlü İç Pazar Performansına Rağmen Maliyet Ve Marj Baskılarıyla Karşı Karşıya Olduğunu Değerlendirdi Ve 154 TL Hedef Fiyat İle AL Tavsiyesini Korudu. Tüm Detaylar Haberimizde...
 Büşra Bulut
Yayınlama Tarihi: 02.11.2026 13:15
—
Son Güncelleme: 02.11.2026 13:15



Arçelik İçin 154 TL Hedef Fiyat Korundu: AL Tavsiyesi Devam!!! Yapı Kredi Yatırım, Eylül Ayında Beyaz Eşya Sektöründe Yurt İçi Satışların Yıllık %18 Artışla 973 Bin Adede Ulaştığını, İhracatın İse %13 Gerilediğini Belirtirken, Arçelik’in Güçlü İç Pazar Performansına Rağmen Maliyet Ve Marj Baskılarıyla Karşı Karşıya Olduğunu Değerlendirdi Ve 154 TL Hedef Fiyat İle AL Tavsiyesini Korudu. Tüm Detaylar Haberimizde...
Yapı Kredi Yatırım, Aylık Beyaz Eşya Satışları Verilerini Değerlendirdi ve Yorumlarını Paylaştı!
Arçelik, Türkiye beyaz eşya pazarında güçlü bir iç satış performansı sergilerken ihracat zayıflığı ve marj baskıları nedeniyle temkinli ancak olumlu bir görünüm sunuyor. Eylül ayında sektörün yurt içi satışları yıllık %18 artarak 973 bin adede ulaşırken toplam teslimatlar ihracattaki %13 düşüşün etkisiyle %3,6 geriledi.
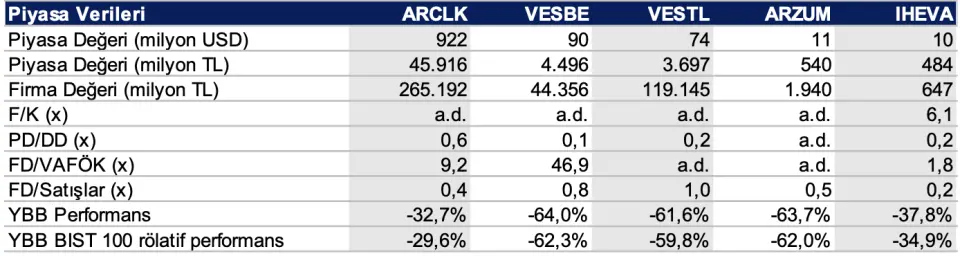
Kampanyalar ve 4Ç26 öncesinde öne çekilen alımlar iç talebi destekledi; çamaşır makinesi, bulaşık makinesi ve kurutucu satışlarındaki artış bu toparlanmanın temel unsurları oldu. Buna karşın buzdolabı satışlarının gerilemesi ve ithalatın %73 artarak yurt içi satışlardaki payını yaklaşık %10'a çıkarması, ürün karmasının ve gelir kalitesinin zayıf kaldığına işaret ediyor.
Arçelik'in Türkiye'deki beyaz eşya satış adetleri 8A26'da yıllık %7 artarken pazar %4 küçüldü ve Temmuz-Ağustos döneminde şirketin %16'lık büyümesi pazarın %7'lik artışını aştı. Bu performans, şirketin Eylül ayında da iç pazarda sektörün üzerinde büyümüş olabileceğini düşündürüyor.
Bununla birlikte Arçelik'in 3Ç26 brüt kâr marjı %29,0 ile yatay kalırken düzeltilmiş VAFÖK marjı yıllık 1,7 puan düşerek %5,3'e geriledi. Metal ve plastik maliyet endekslerinin Ekim ayında USD bazında yıllık sırasıyla %11,1 ve %27,4 artması, önceden yapılan tedarik anlaşmaları ve verimlilik kazanımlarıyla korunan brüt marj üzerindeki baskının ilerleyen dönemde artabileceğini gösteriyor.
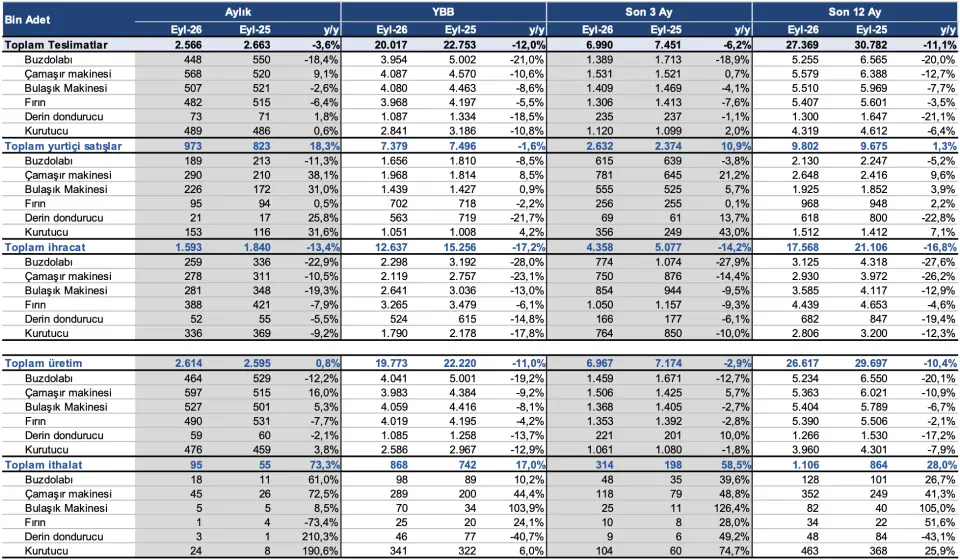
İhracatın 3Ç26'da %14 ve 9A26'da %17 gerilemesi, Çin rekabetinin Avrupa pazarlarında fiyatları baskılaması ve olumsuz ürün karması Arçelik açısından başlıca riskleri oluşturuyor. Batı Avrupa'da MDA6 talebi 8A26'da adet bazında yaklaşık %2 artarken pazarın EUR bazındaki büyüklüğünün yaklaşık %1 küçülmesi, hacim artışının fiyatlama gücüne dönüşmediğini ortaya koyuyor.
İç pazardaki kampanyalar, beklenen fiyat artışları ve Avrupa fiyatlarının çeyrekten çeyreğe dengelenmeye başlaması şirket için olumlu katalizörler olabilir; ancak öne çekilen talep 4Ç26 satışlarını baskılayabilir. MENA gibi pazarlarda görülen fiyat artışlarının zamanla Avrupa'ya yayılması da ihracat marjları açısından destekleyici bir gelişme olabilir.
Yapı Kredi Yatırım, iç hacimlerdeki toparlanmaya rağmen ihracat zayıflığı, ürün karması ve maliyet artışları nedeniyle sektör verilerini nötr değerlendiriyor. Arçelik için asıl belirleyicinin 4Ç26'da iç satış hacminden çok fiyatlama gücü ve maliyet yönetimi olacağı, brüt marjın ise plastik maliyetlerinin üretime yansımasıyla yeniden baskı altında kalabileceği vurgulanıyor.
Kurum, 3Ç26 sonuçları ve son pazar verileri ışığında tahminlerini gözden geçireceğini belirtirken Arçelik için AL tavsiyesini ve 12 aylık hisse başına 154 TL hedef fiyatını koruyor. Yatırım tezinin temelini, şirketin iç pazarda rakiplerinden hızlı büyüme kapasitesi ile fiyat artışlarının ihracat ve maliyet kaynaklı marj baskısını dengeleme potansiyeli oluşturuyor.
Yapı Kredi Yatırım, Aylık Beyaz Eşya Satışları Verilerini Değerlendirdi ve Yorumlarını Paylaştı!
Arçelik, Türkiye beyaz eşya pazarında güçlü bir iç satış performansı sergilerken ihracat zayıflığı ve marj baskıları nedeniyle temkinli ancak olumlu bir görünüm sunuyor. Eylül ayında sektörün yurt içi satışları yıllık %18 artarak 973 bin adede ulaşırken toplam teslimatlar ihracattaki %13 düşüşün etkisiyle %3,6 geriledi.
Kampanyalar ve 4Ç26 öncesinde öne çekilen alımlar iç talebi destekledi; çamaşır makinesi, bulaşık makinesi ve kurutucu satışlarındaki artış bu toparlanmanın temel unsurları oldu. Buna karşın buzdolabı satışlarının gerilemesi ve ithalatın %73 artarak yurt içi satışlardaki payını yaklaşık %10'a çıkarması, ürün karmasının ve gelir kalitesinin zayıf kaldığına işaret ediyor.
Arçelik'in Türkiye'deki beyaz eşya satış adetleri 8A26'da yıllık %7 artarken pazar %4 küçüldü ve Temmuz-Ağustos döneminde şirketin %16'lık büyümesi pazarın %7'lik artışını aştı. Bu performans, şirketin Eylül ayında da iç pazarda sektörün üzerinde büyümüş olabileceğini düşündürüyor.
Bununla birlikte Arçelik'in 3Ç26 brüt kâr marjı %29,0 ile yatay kalırken düzeltilmiş VAFÖK marjı yıllık 1,7 puan düşerek %5,3'e geriledi. Metal ve plastik maliyet endekslerinin Ekim ayında USD bazında yıllık sırasıyla %11,1 ve %27,4 artması, önceden yapılan tedarik anlaşmaları ve verimlilik kazanımlarıyla korunan brüt marj üzerindeki baskının ilerleyen dönemde artabileceğini gösteriyor.
İhracatın 3Ç26'da %14 ve 9A26'da %17 gerilemesi, Çin rekabetinin Avrupa pazarlarında fiyatları baskılaması ve olumsuz ürün karması Arçelik açısından başlıca riskleri oluşturuyor. Batı Avrupa'da MDA6 talebi 8A26'da adet bazında yaklaşık %2 artarken pazarın EUR bazındaki büyüklüğünün yaklaşık %1 küçülmesi, hacim artışının fiyatlama gücüne dönüşmediğini ortaya koyuyor.
İç pazardaki kampanyalar, beklenen fiyat artışları ve Avrupa fiyatlarının çeyrekten çeyreğe dengelenmeye başlaması şirket için olumlu katalizörler olabilir; ancak öne çekilen talep 4Ç26 satışlarını baskılayabilir. MENA gibi pazarlarda görülen fiyat artışlarının zamanla Avrupa'ya yayılması da ihracat marjları açısından destekleyici bir gelişme olabilir.
Yapı Kredi Yatırım, iç hacimlerdeki toparlanmaya rağmen ihracat zayıflığı, ürün karması ve maliyet artışları nedeniyle sektör verilerini nötr değerlendiriyor. Arçelik için asıl belirleyicinin 4Ç26'da iç satış hacminden çok fiyatlama gücü ve maliyet yönetimi olacağı, brüt marjın ise plastik maliyetlerinin üretime yansımasıyla yeniden baskı altında kalabileceği vurgulanıyor.
Kurum, 3Ç26 sonuçları ve son pazar verileri ışığında tahminlerini gözden geçireceğini belirtirken Arçelik için AL tavsiyesini ve 12 aylık hisse başına 154 TL hedef fiyatını koruyor. Yatırım tezinin temelini, şirketin iç pazarda rakiplerinden hızlı büyüme kapasitesi ile fiyat artışlarının ihracat ve maliyet kaynaklı marj baskısını dengeleme potansiyeli oluşturuyor.