Arçelik’in Borcu 212 Milyar TL’ye Ulaştı: Analistten AL Tavsiyesi!
Arçelik’in Borcu 212 Milyar TL’ye Ulaştı: Analistten AL Tavsiyesi! Yapı Kredi Yatırım, Arçelik’in 2026 Yılı Üçüncü Çeyreğinde Net Satışlarının Yıllık %13,9 Düşüşle 138,97 Milyar TL’ye, VAFÖK’ünün İse %47,2 Gerilemeyle 5,87 Milyar TL’ye İndiğini Ve Net Zararının 6,21 Milyar TL’ye Yükseldiğini Belirtirken, Hisse İçin 154 TL Hedef Fiyatını Ve AL Tavsiyesini Korudu. İşte Tüm Detaylar...
 Büşra Bulut
Yayınlama Tarihi: 28.10.2026 14:30
—
Son Güncelleme: 28.10.2026 14:30



Arçelik’in Borcu 212 Milyar TL’ye Ulaştı: Analistten AL Tavsiyesi! Yapı Kredi Yatırım, Arçelik’in 2026 Yılı Üçüncü Çeyreğinde Net Satışlarının Yıllık %13,9 Düşüşle 138,97 Milyar TL’ye, VAFÖK’ünün İse %47,2 Gerilemeyle 5,87 Milyar TL’ye İndiğini Ve Net Zararının 6,21 Milyar TL’ye Yükseldiğini Belirtirken, Hisse İçin 154 TL Hedef Fiyatını Ve AL Tavsiyesini Korudu. İşte Tüm Detaylar...
Yapı Kredi Yatırım, ARCLK - Arçelik için hedef fiyatını 154 TL, tavsiyesini AL olarak korudu.
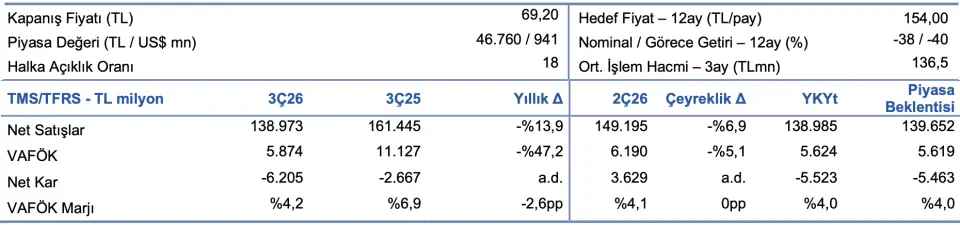
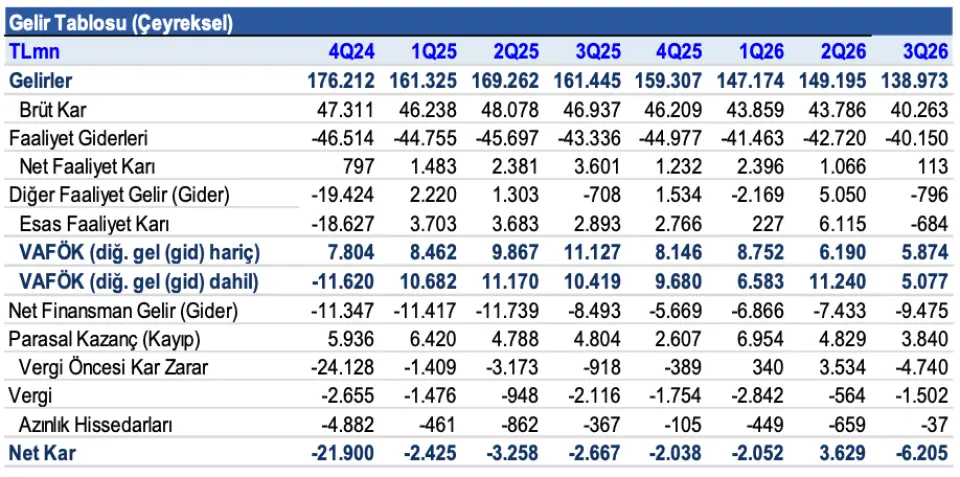
Arçelik’in 3Ç26 net satışları yıllık %13,9 gerileyerek 138.973 milyon TL’ye, VAFÖK’ü ise %47,2 düşüşle 5.874 milyon TL’ye inerken VAFÖK marjı %6,9’dan %4,2’ye geriledi. Şirket, 3Ç25’teki 2.667 milyon TL net zarara karşılık 3Ç26’da 6.205 milyon TL net zarar açıklarken, Koç Finansman payı ve Taşdelen gayrimenkul satışından sağlanan yaklaşık 2 milyar TL tek seferlik kazanca rağmen artan net faiz giderleri ve azalan net parasal kazanç zararı büyüttü. Faaliyet sonuçları beklentilerle uyumlu, VAFÖK ise tahminlerin biraz üzerinde gerçekleştiği için sonuçlara piyasanın nötr tepki vermesi bekleniyor.
Türkiye ve gelişmekte olan pazarlar direnç gösterirken Avrupa’daki zayıflık Arçelik’in yurtdışı performansını baskıladı; Türkiye hasılatı reel bazda %4,5 düşerek 49 milyar TL’ye inerken yurtdışı hasılat %18,2 azaldı. Türkiye satışlarının %8,3 artması ve şirketin iç pazarda pay kazanması olumlu kalırken, Afrika ve Güney Asya’da Defy, Beko Mısır, Dawlance ve Hindistan operasyonları güçlü büyüme sergiledi. Avrupa’da Çinli üreticilerin agresif fiyatlaması değer bazında daralmaya ve Beko’nun pazar payı kaybetmesine yol açarken, metal ve plastik maliyetlerindeki sırasıyla %16 ve %26 artış ile lojistik giderleri marjları sınırladı.
Brüt marj %29,0 seviyesinde korunmasına rağmen faaliyet giderlerinin satışlara oranının %26,8’den %28,9’a yükselmesi, düzeltilmiş VAFÖK marjının %7,0’dan %5,3’e gerilemesine neden oldu. Düzeltilmiş net borç 212 milyar TL’ye ulaşırken net borç/düzeltilmiş VAFÖK oranının 2025 sonundaki 4,5x’ten 6,3x’e çıkması ve kısa vadeli, ağırlıklı olarak TL fonlamaya dayalı bilanço yapısı temel endişe olmaya devam ediyor.
Düzeltilmiş VAFÖK bazlı serbest nakit akışı 9A26’da geçen yılki -11,0 milyar TL’den -5,7 milyar TL’ye iyileşse de yönetim 2026 beklentilerini düşürerek Türkiye hasılatında TL bazında tek haneli, yurtdışı hasılatta döviz bazında düşük çift haneli düşüş, %5,75-%6,00 düzeltilmiş VAFÖK marjı ve 200-225 milyon EUR yatırım harcaması öngördü.
Arçelik için AL tavsiyesi korunurken 12 aylık hedef fiyat 154 TL, kapanış fiyatı 69,20 TL ve tabloda nominal/göreceli getiri -%38/-%40 olarak veriliyor. Hitachi satışından yaklaşık 200 milyon USD nakit ödeme ve toplam 313 milyon USD olumlu etki sağlanması, dördüncü çeyrekte mevsimsel olarak azalması beklenen borçluluk, 2027’den itibaren düşecek kurumlar vergisi oranı ve Türkiye’deki pazar payı kazanımları başlıca katalizörleri oluşturuyor.
Avrupa’daki fiyatlama baskısı, hammadde ve lojistik maliyetleri ile yüksek kaldıraç temel riskler olurken, hisse 2027 tahminlerine göre 5,6x FD/VAFÖK çarpanıyla işlem görüyor ve kaldıraç hesaplama yöntemindeki değişiklik karşılaştırılabilirliği artırsa da temel finansal tabloyu değiştirmiyor.
Yapı Kredi Yatırım, ARCLK - Arçelik için hedef fiyatını 154 TL, tavsiyesini AL olarak korudu.
Arçelik’in 3Ç26 net satışları yıllık %13,9 gerileyerek 138.973 milyon TL’ye, VAFÖK’ü ise %47,2 düşüşle 5.874 milyon TL’ye inerken VAFÖK marjı %6,9’dan %4,2’ye geriledi. Şirket, 3Ç25’teki 2.667 milyon TL net zarara karşılık 3Ç26’da 6.205 milyon TL net zarar açıklarken, Koç Finansman payı ve Taşdelen gayrimenkul satışından sağlanan yaklaşık 2 milyar TL tek seferlik kazanca rağmen artan net faiz giderleri ve azalan net parasal kazanç zararı büyüttü. Faaliyet sonuçları beklentilerle uyumlu, VAFÖK ise tahminlerin biraz üzerinde gerçekleştiği için sonuçlara piyasanın nötr tepki vermesi bekleniyor.
Türkiye ve gelişmekte olan pazarlar direnç gösterirken Avrupa’daki zayıflık Arçelik’in yurtdışı performansını baskıladı; Türkiye hasılatı reel bazda %4,5 düşerek 49 milyar TL’ye inerken yurtdışı hasılat %18,2 azaldı. Türkiye satışlarının %8,3 artması ve şirketin iç pazarda pay kazanması olumlu kalırken, Afrika ve Güney Asya’da Defy, Beko Mısır, Dawlance ve Hindistan operasyonları güçlü büyüme sergiledi. Avrupa’da Çinli üreticilerin agresif fiyatlaması değer bazında daralmaya ve Beko’nun pazar payı kaybetmesine yol açarken, metal ve plastik maliyetlerindeki sırasıyla %16 ve %26 artış ile lojistik giderleri marjları sınırladı.
Brüt marj %29,0 seviyesinde korunmasına rağmen faaliyet giderlerinin satışlara oranının %26,8’den %28,9’a yükselmesi, düzeltilmiş VAFÖK marjının %7,0’dan %5,3’e gerilemesine neden oldu. Düzeltilmiş net borç 212 milyar TL’ye ulaşırken net borç/düzeltilmiş VAFÖK oranının 2025 sonundaki 4,5x’ten 6,3x’e çıkması ve kısa vadeli, ağırlıklı olarak TL fonlamaya dayalı bilanço yapısı temel endişe olmaya devam ediyor.
Düzeltilmiş VAFÖK bazlı serbest nakit akışı 9A26’da geçen yılki -11,0 milyar TL’den -5,7 milyar TL’ye iyileşse de yönetim 2026 beklentilerini düşürerek Türkiye hasılatında TL bazında tek haneli, yurtdışı hasılatta döviz bazında düşük çift haneli düşüş, %5,75-%6,00 düzeltilmiş VAFÖK marjı ve 200-225 milyon EUR yatırım harcaması öngördü.
Arçelik için AL tavsiyesi korunurken 12 aylık hedef fiyat 154 TL, kapanış fiyatı 69,20 TL ve tabloda nominal/göreceli getiri -%38/-%40 olarak veriliyor. Hitachi satışından yaklaşık 200 milyon USD nakit ödeme ve toplam 313 milyon USD olumlu etki sağlanması, dördüncü çeyrekte mevsimsel olarak azalması beklenen borçluluk, 2027’den itibaren düşecek kurumlar vergisi oranı ve Türkiye’deki pazar payı kazanımları başlıca katalizörleri oluşturuyor.
Avrupa’daki fiyatlama baskısı, hammadde ve lojistik maliyetleri ile yüksek kaldıraç temel riskler olurken, hisse 2027 tahminlerine göre 5,6x FD/VAFÖK çarpanıyla işlem görüyor ve kaldıraç hesaplama yöntemindeki değişiklik karşılaştırılabilirliği artırsa da temel finansal tabloyu değiştirmiyor.