Coca-Cola İçecek İçin %74 Getiri Potansiyeli: Hedef Fiyat 129 TL!!
Coca-Cola İçecek İçin %74 Getiri Potansiyeli: Hedef Fiyat 129 TL!! Ak Yatırım, Coca-Cola İçecek’in 2026 Yılı Üçüncü Çeyreğinde 7,8 Milyar TL Net Kâr Açıklayarak Beklentilerle Büyük Ölçüde Uyumlu Sonuçlar Elde Ettiğini, Ancak Operasyonel Kârlılığının Marj Baskısı Nedeniyle Zayıfladığını Belirtirken, Net Borçtaki Gerileme Ve Güçlü Serbest Nakit Akışına Dikkat Çekerek Hedef Fiyatını 125 TL’den 129 TL’ye Yükseltti Ve Endeks Üstü Getiri Tavsiyesini Korudu. Tüm Detaylar Haberimizde...
 Büşra Bulut
Yayınlama Tarihi: 04.11.2026 22:00
—
Son Güncelleme: 04.11.2026 22:00



Coca-Cola İçecek İçin %74 Getiri Potansiyeli: Hedef Fiyat 129 TL!! Ak Yatırım, Coca-Cola İçecek’in 2026 Yılı Üçüncü Çeyreğinde 7,8 Milyar TL Net Kâr Açıklayarak Beklentilerle Büyük Ölçüde Uyumlu Sonuçlar Elde Ettiğini, Ancak Operasyonel Kârlılığının Marj Baskısı Nedeniyle Zayıfladığını Belirtirken, Net Borçtaki Gerileme Ve Güçlü Serbest Nakit Akışına Dikkat Çekerek Hedef Fiyatını 125 TL’den 129 TL’ye Yükseltti Ve Endeks Üstü Getiri Tavsiyesini Korudu. Tüm Detaylar Haberimizde...
Ak Yatırım, CCOLA - Coca-Cola için hedef fiyatını 125 TL'den 129 TL'ye yükseltti, tavsiyesini Endeks Üstü Getiri olarak korudu.
Coca-Cola İçecek, 3Ç26’da operasyonel kârlılıkta zayıflama görülmesine karşın güçlü serbest nakit akışı üretti. Şirket 7.786 milyon TL net kâr açıklayarak beklentilerle büyük ölçüde uyumlu sonuç kaydetti. Net kâr yıllık bazda %16 gerilerken, gelir beklentinin %5 ve FAVÖK beklentinin %10 altında kaldı; daha düşük finansman giderleri bu farkı telafi etti.
TMS29 sonrası gelirler 3Ç26’da yıllık %1 artarak 68,4 milyar TL’ye ulaştı. Türkiye gelirleri reel bazda %14,5 daralırken, Türkiye hacimleri %0,9 geriledi; uluslararası gelirler %13,5 hacim büyümesinin katkısıyla %14,6 arttı. Konsolide hacimler %8,3 yükselirken, su kategorisinin payındaki artış ve gazlı içecek payındaki düşüş ürün karması üzerinden marjları seyreltti.
FAVÖK marjı yıllık bazda 404 baz puan daralarak %18,5’e geriledi; Türkiye FAVÖK marjı 990 baz puan düşüşle %9,5, uluslararası operasyonların marjı ise 90 baz puan düşüşle %22,7 oldu. Net borç 2Ç26’daki 643 milyon ABD dolarından 3Ç26’da 275 milyon ABD dolarına inerken net borç/FAVÖK oranı 0,3x seviyesine geriledi. Şirket konsolide hacim büyümesi beklentisini yüksek tek haneli seviyeye, uluslararası hacim büyümesi beklentisini düşük çift haneli seviyeye yükseltirken, Türkiye beklentisini yatay seviyeye çekti.
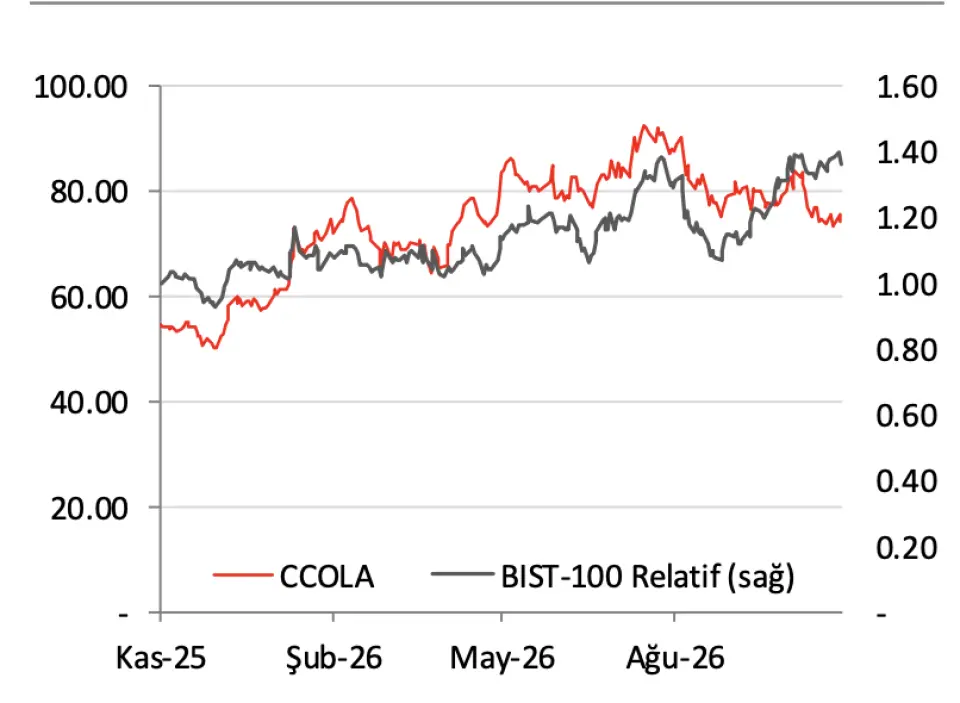
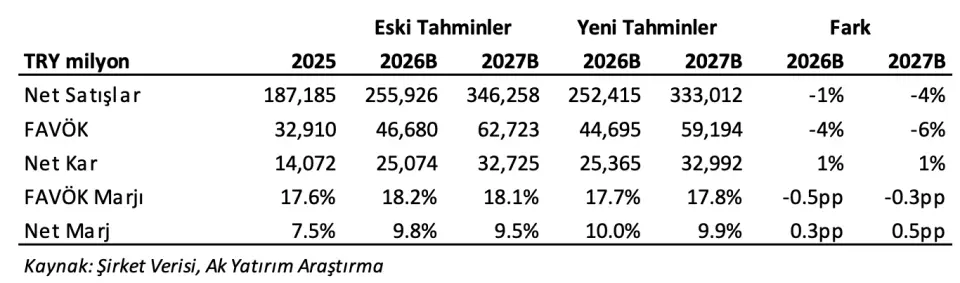
Ak Yatırım, Endeks Üstü Getiri tavsiyesini koruyarak hedef fiyatı hisse başına 129 TL’ye yükseltti ve güncel fiyata göre %74 getiri potansiyeli öngördü. 2026 ve 2027 tahminleri FAVÖK ve gelir tarafında aşağı yönlü revize edilirken net kâr tahmini korundu; 2027T F/K çarpanının 8x seviyesine gerilemesi benzer şirketlere kıyasla %54 iskonto anlamına geliyor. Uzun vadeli olumlu görüş korunurken, kârlılık büyümesindeki bozulmanın en az altı ay sürmesi ve işletme sermayesi ile yatırım harcamalarının satışlara oranının 4Ç26’da normalleşmesi bekleniyor.
Ak Yatırım, CCOLA - Coca-Cola için hedef fiyatını 125 TL'den 129 TL'ye yükseltti, tavsiyesini Endeks Üstü Getiri olarak korudu.
Coca-Cola İçecek, 3Ç26’da operasyonel kârlılıkta zayıflama görülmesine karşın güçlü serbest nakit akışı üretti. Şirket 7.786 milyon TL net kâr açıklayarak beklentilerle büyük ölçüde uyumlu sonuç kaydetti. Net kâr yıllık bazda %16 gerilerken, gelir beklentinin %5 ve FAVÖK beklentinin %10 altında kaldı; daha düşük finansman giderleri bu farkı telafi etti.
TMS29 sonrası gelirler 3Ç26’da yıllık %1 artarak 68,4 milyar TL’ye ulaştı. Türkiye gelirleri reel bazda %14,5 daralırken, Türkiye hacimleri %0,9 geriledi; uluslararası gelirler %13,5 hacim büyümesinin katkısıyla %14,6 arttı. Konsolide hacimler %8,3 yükselirken, su kategorisinin payındaki artış ve gazlı içecek payındaki düşüş ürün karması üzerinden marjları seyreltti.
FAVÖK marjı yıllık bazda 404 baz puan daralarak %18,5’e geriledi; Türkiye FAVÖK marjı 990 baz puan düşüşle %9,5, uluslararası operasyonların marjı ise 90 baz puan düşüşle %22,7 oldu. Net borç 2Ç26’daki 643 milyon ABD dolarından 3Ç26’da 275 milyon ABD dolarına inerken net borç/FAVÖK oranı 0,3x seviyesine geriledi. Şirket konsolide hacim büyümesi beklentisini yüksek tek haneli seviyeye, uluslararası hacim büyümesi beklentisini düşük çift haneli seviyeye yükseltirken, Türkiye beklentisini yatay seviyeye çekti.
Ak Yatırım, Endeks Üstü Getiri tavsiyesini koruyarak hedef fiyatı hisse başına 129 TL’ye yükseltti ve güncel fiyata göre %74 getiri potansiyeli öngördü. 2026 ve 2027 tahminleri FAVÖK ve gelir tarafında aşağı yönlü revize edilirken net kâr tahmini korundu; 2027T F/K çarpanının 8x seviyesine gerilemesi benzer şirketlere kıyasla %54 iskonto anlamına geliyor. Uzun vadeli olumlu görüş korunurken, kârlılık büyümesindeki bozulmanın en az altı ay sürmesi ve işletme sermayesi ile yatırım harcamalarının satışlara oranının 4Ç26’da normalleşmesi bekleniyor.