Migros Karını %34 Azalttı Bugün Pay Başına 6,48 TL Nakit Temettü Ödedi
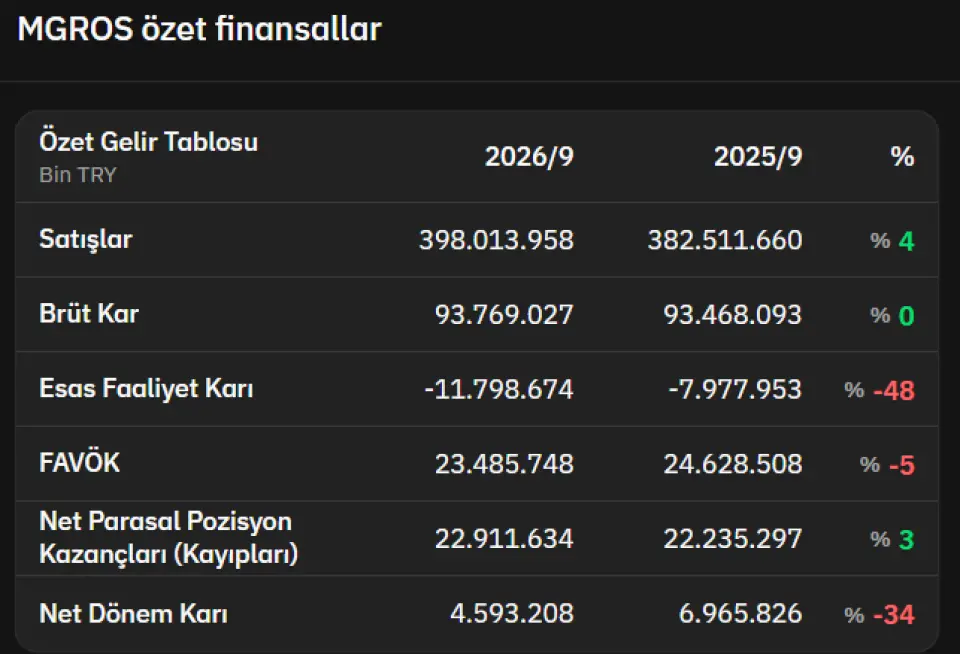
Migros MGROS bu yıl 9 aylık bilançosunda şirket karını %34 oranında azaltarak 4.593.208.000 TL kar rakamı açıkladı. Şirket bugün %648,97 oranında nakit temettü ödemesi gerçekleştirdi.
 Feriha Bahçuvan

Borsa şirket haberleri
Bu haber yatırım tavsiyesi değildir, bilgilendirme amacıyla yazılmıştı.
Migros’un üçüncü çeyrek net kârı beklentiyi aştı ama yıllık bazda yüzde 31 geriledi; 1,175 milyar TL’lik temettü avansı 13 Kasım’da ödenecek
Şirket 2026 satış büyüme hedefini yüzde 5-7'den yüzde 4-5'e indirdi; hisse bugün temettü avansı hakkı olmadan işlem görmeye başladı
Migros Ticaret A.Ş., 2026'nın üçüncü çeyrek bilançosunu 5 Kasım’da Kamuyu Aydınlatma Platformu’nda (KAP) açıkladı. Ana ortaklığa ait net kâr 3,53 milyar TL olarak gerçekleşti. Rakam, İş Yatırım’a göre piyasa beklentisinin yaklaşık yüzde 16, Endeks24'e göre ise yaklaşık yüzde 18 üzerinde kaldı. Buna rağmen net kâr, geçen yılın aynı dönemine göre yüzde 31 düştü.
Satışlar yerinde saydı
Çeyrekte satış geliri 143,3 milyar TL oldu. Enflasyon muhasebesi (UMS 29) düzeltmesiyle yıllık artış yaklaşık yüzde 3'te kaldı ve rakam beklentiyle uyumluydu. Reel mağaza bazında satış büyümesi, geçen yılın üçüncü çeyreğindeki yüzde 4,3'ten yüzde 0,7'ye geriledi.
FAVÖK ve marjlar
- FAVÖK: 11,9 milyar TL. Yıllık yüzde 2,5 düşen rakam, beklentinin yaklaşık yüzde 2,3 üzerinde geldi.
- FAVÖK marjı: Yüzde 8,3 (0,5 puan düşüş). Kira ve stok enflasyonu etkisinden arındırılınca marj yüzde 6,3 ile yatay kaldı.
- Brüt marj: 0,7 puan azalarak yüzde 24,4'e indi. İş Yatırım bunu, online gıda siparişinde yapılan fiyat yatırımlarına ve dağıtım merkezi personelinin Migros bordrosuna geçmesine bağlıyor.
Kâr neden geriledi?
Net kârdaki düşüşün başlıca nedenleri yüksek amortisman, azalan parasal kazanç ve artan net finansman gideri oldu. Enflasyon muhasebesi etkisi hariç tutulduğunda net kâr 4,62 milyar TL’ye çıktı; geçen yıl bu rakam 3,32 milyar TL idi. Ahlatcı Yatırım ise net kârın parasal kazançla desteklendiğini, bunun sonuçların kalitesini sınırladığını belirtti.
Dokuz aylık tablo
İlk dokuz ayda satışlar yüzde 4,1 artışla 398,0 milyar TL’ye ulaştı (geçen yıl 382,5 milyar TL). FAVÖK 24,6 milyar TL’den 23,5 milyar TL’ye geriledi. Net dönem kârı ise 6,97 milyar TL’den 4,59 milyar TL’ye düştü; bu yaklaşık yüzde 34'lük bir azalış. Endeks24, toplam net kârı 4,81 milyar TL olarak aktarıyor; iki rakam arasındaki farkın nedeni kaynaklarda açıklanmıyor. Dokuz aylık brüt marj yüzde 24,4'ten yüzde 23,6'ya, FAVÖK marjı yüzde 6,4'ten yüzde 5,9'a indi.
Nakit durumu güçlü, nakit akışı zayıfladı
Kira yükümlülükleri (TFRS 16) hariç net nakit 35,2 milyar TL’ye ulaştı; kira dahil hesaplandığında 3,9 milyar TL net borç bulunuyor. Serbest nakit akışı üçüncü çeyrekte 3,61 milyar TL, dokuz ayda 9,70 milyar TL oldu. Dokuz aylık akış yüzde 11 geriledi, nakit dönüşüm döngüsü kötüleşti. Şirketin mağaza sayısı 3.827'ye çıktı; geçen yılın aynı döneminde bu sayı 3.730'du.
Yönetim hedefi düşürdü
Şirket 2026 satış büyüme hedefini yüzde 5-7'den yüzde 4-5'e çekti. FAVÖK marjı hedefi yüzde 6-7'de, yeni mağaza planı ise 180-200 adette korundu.
Temettü: 1,175 milyar TL avans, 13 Kasım’da ödenecek
Yönetim kurulu 5 Kasım’da, 1 Ocak-30 Eylül 2026 dönemi için toplam 1,175 milyar TL nakit temettü avansı dağıtılmasına karar verdi. Hisse başına tutar brüt yaklaşık 6,49 TL, net yaklaşık 5,52 TL (yüzde 15 stopaj sonrası). Tam mükellef kurumlar brüt tutarı net alıyor.
- 11 Kasım: Hisse, temettü avansı hakkı olmadan işlem görmeye başladı; fiyat brüt tutar kadar aşağı yönlü ayarlandı. Bu tarih ödeme günü değil.
- 12 Kasım: Hak sahipliği tarihi.
- 13 Kasım: Nakit ödeme.
Dönem için dağıtılabilir net kâr 4,593 milyar TL. Avans ve yaklaşık 116,6 milyon TL yasal yedek sonrasında yaklaşık 3,30 milyar TL ara dönem kârı kalıyor. Yönetim kuruluna avans verme yetkisi, 13 Nisan 2026 genel kurulunda verilmişti. Yıl sonunda kâr yetersiz kalırsa ya da şirket zarar ederse avans, yıllık finansal tablolardaki dağıtılabilir kaynaklara mahsup edilecek.
Analistler ne diyor?
İş Yatırım sonuçları “karışık” olarak niteledi: kâr ve FAVÖK beklentiyi aştı, ancak zayıf satış büyümesi, düşürülen hedef ve nakit dönüşümündeki gerileme endişe yaratıyor. Kurum hisse için “AL” önerisini ve 1.057,19 TL hedef fiyatı korudu (6 Kasım kapanışı 452,50 TL) ve nötr bir piyasa tepkisi bekliyor. Ahlatcı Yatırım da sonuçları nötr değerlendirdi; dijital kanallardaki büyümeyi olumlu, hedef düşüşünü ise kısa vadede olumsuz buldu.
Bu yazı kamuya açık haber ve analizlere dayanır; geçen yılın rakamları enflasyon muhasebesi nedeniyle yeniden düzenlendiği için eski yayımlanmış rakamlarla doğrudan karşılaştırılamaz. Yatırım tavsiyesi değildir.